Yield
从 0.60% 到 32.75%:现在钱可以放在哪里,每一档又要付出什么
我们以同一套规则测量了 19 个国家的 78 家银行、约 40 家加密平台和 562 个 DeFi 资金池。2026 年 9 月 1 日,安全的美元约为 4.00%,而全球最高的国家存款保险利率是 32.75%——以土耳其里拉计价。以下是完整的阶梯,以及每一档的代价。
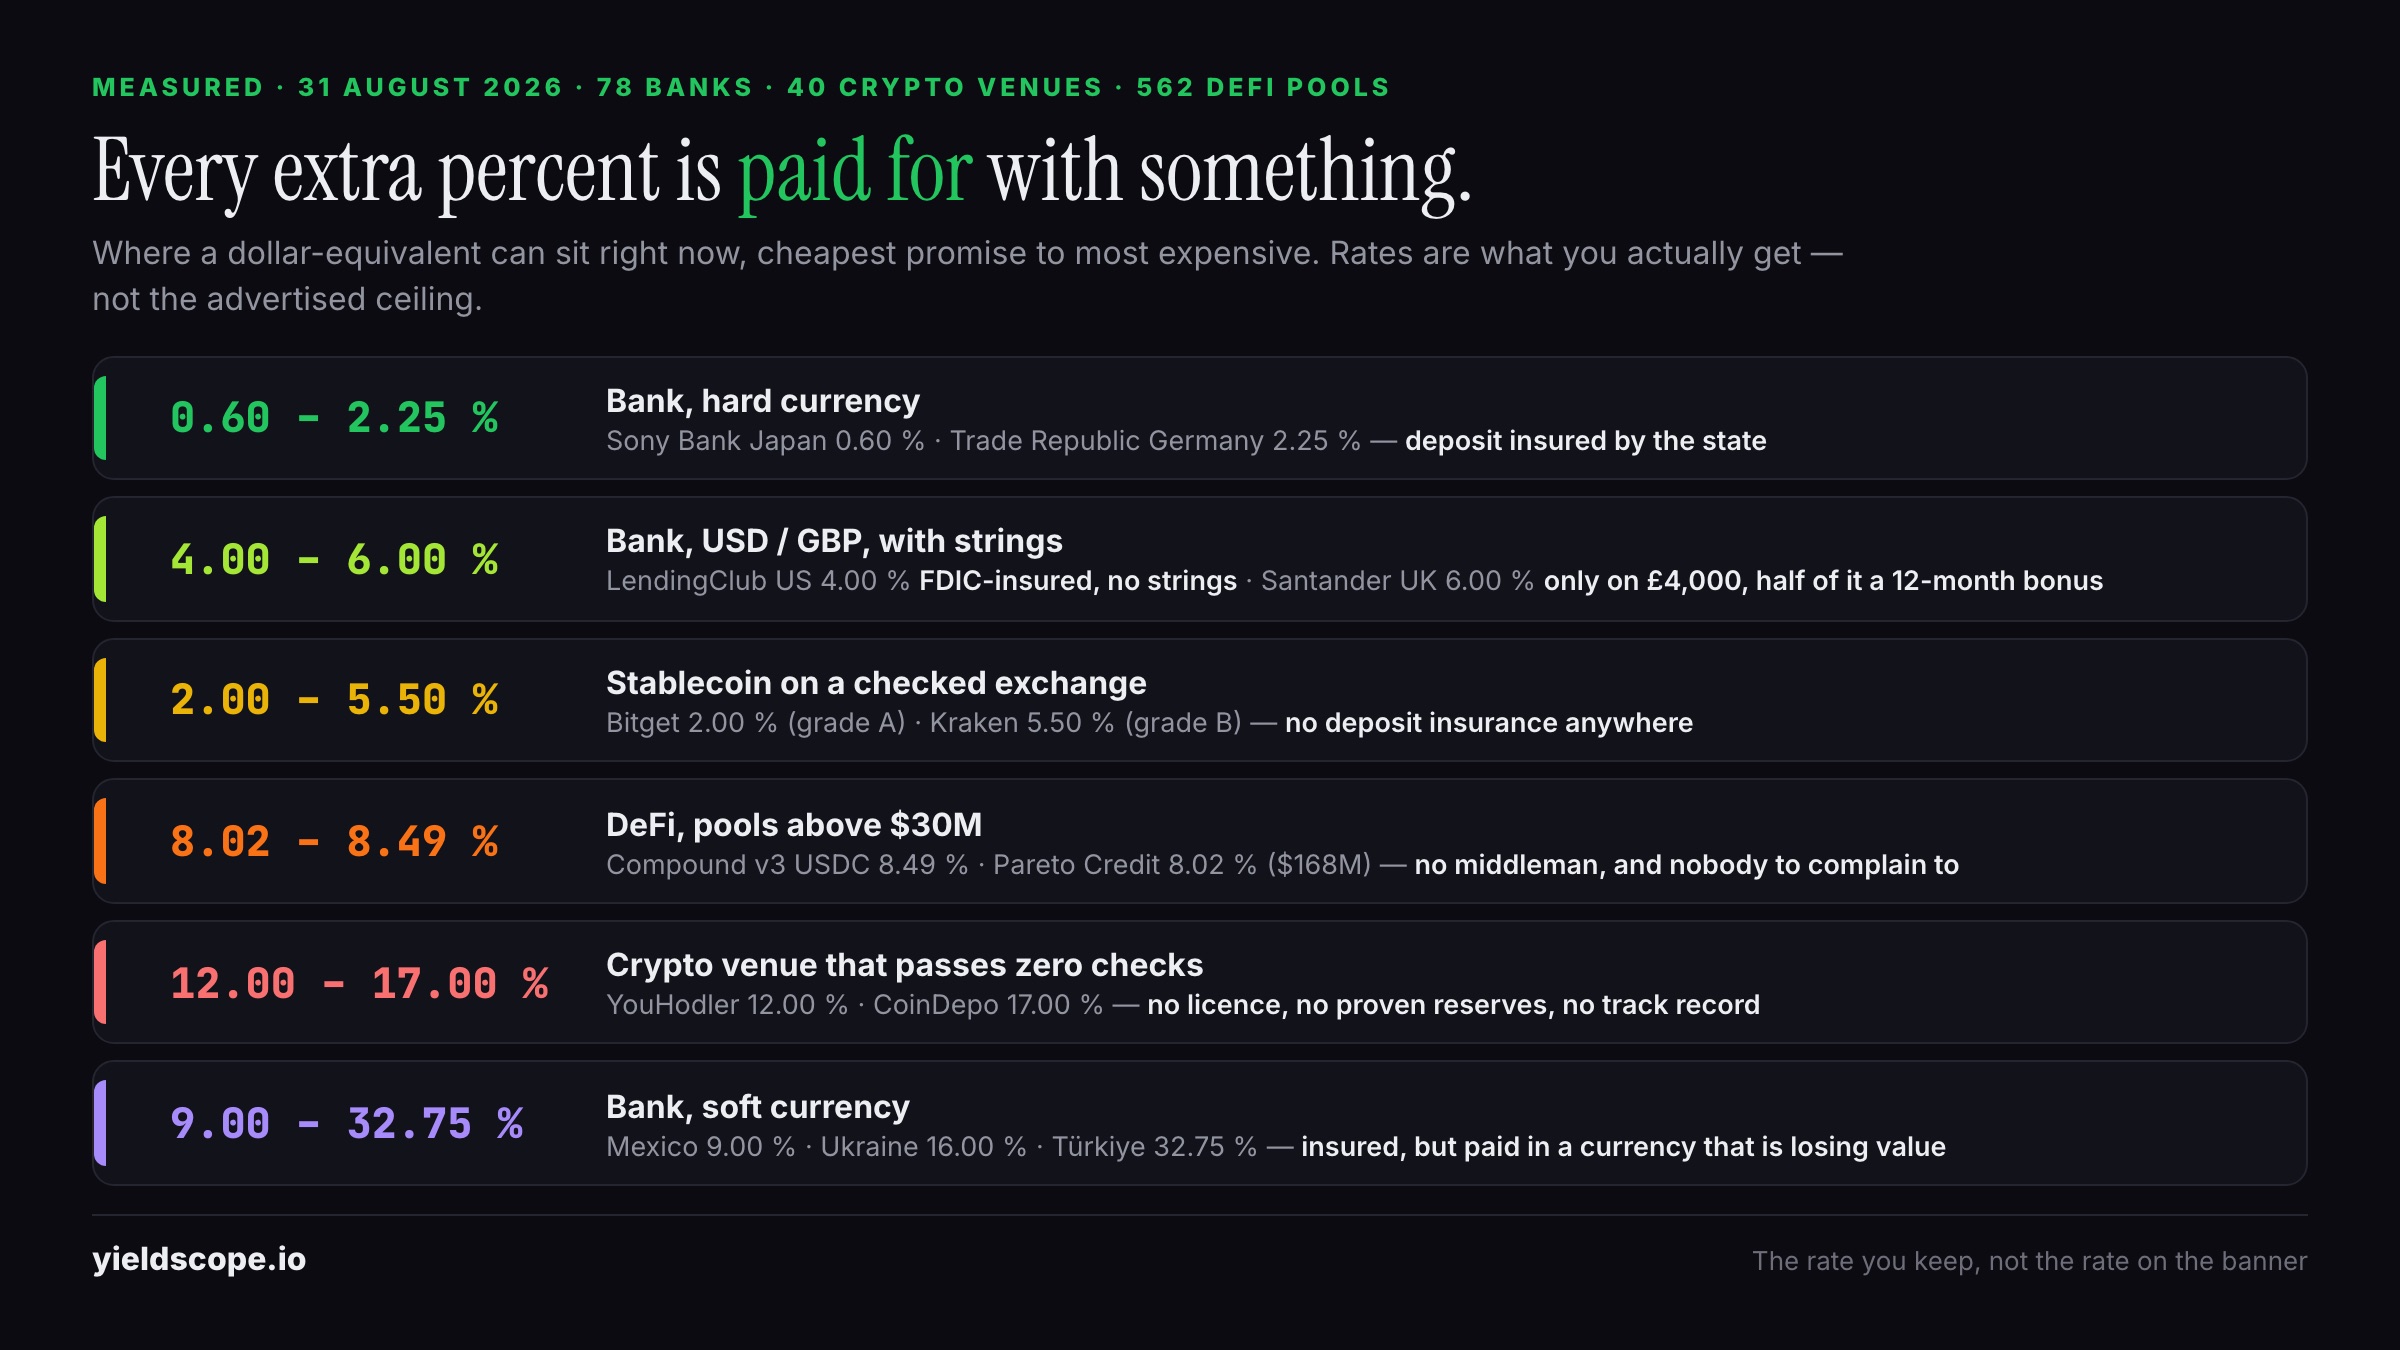
2026 年 9 月 1 日:在有存款保险的美国银行,美元最佳灵活利率为 4.00%(LendingClub);在通过我们五项安全检查中四项的平台上,美元稳定币最佳灵活利率为 5.50%(Kraken Earn 的 USDT);我们数据中全球最高的国家存款保险利率是 32.75%(土耳其 DenizBank)——以里拉计价。这之间的所有数字都由同一条规则解释:每多出的一个百分点,都要用某种东西来支付。
有一种特别的困惑,会袭击任何试图回答这个简单问题的人:今年不花的钱应该放在哪里?
一家银行给 0.60%。另一个国家的银行给 32.75%。某加密交易所说 5.50%。某 DeFi 池说 8.49%。一个你从未听说过的平台说 17.00%。这些数字都是真实的、当前有效的,而且没有一个与其他相同。
过去一个月,我们把它们全部记录下来。每天,同样的字段:这个地方付多少、条件是什么、如果出问题你的钱会怎样。十九个国家的七十八家银行,约四十家加密平台,五百六十二个 DeFi 资金池。
我们发布的数字,以及它为何与广告不同
对每个产品我们记录三个值:基础利率(什么都不做能拿到的)、现实利率(按常规操作能拿到的)和宣传利率(营销上限)。以下全部为现实利率。
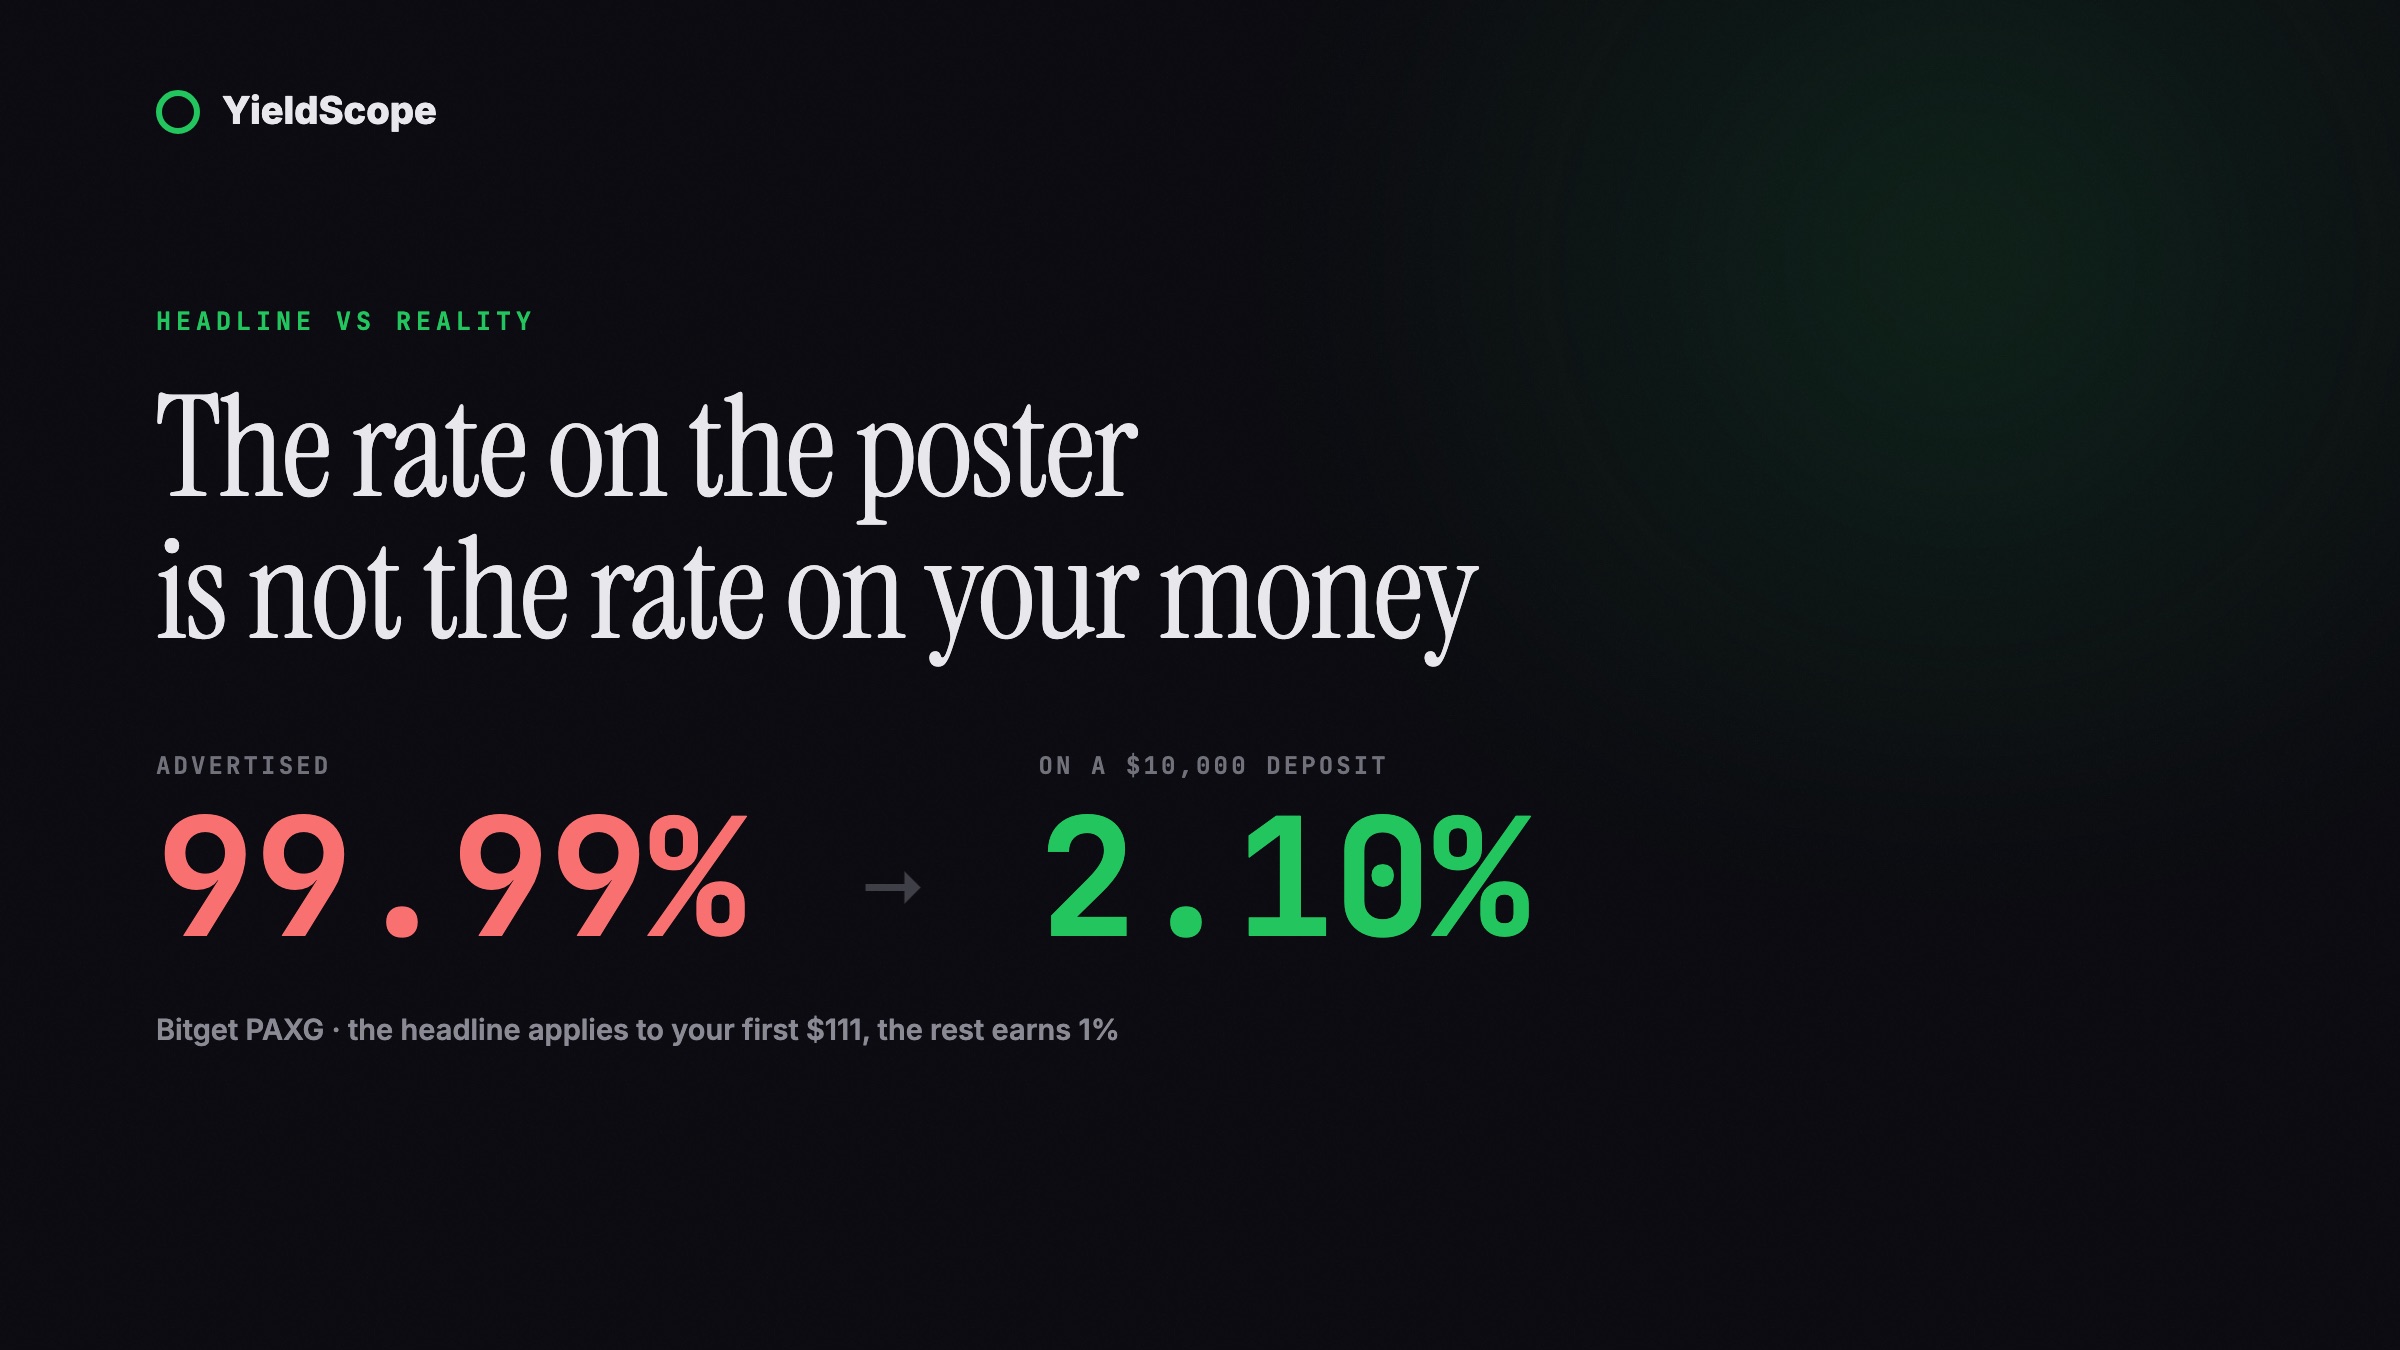
这不是吹毛求疵。Santander UK 宣传 6.00%,现实利率也是 6.00%——但只适用于前 4,000 英镑,且必须持有其活期账户,而这六个点中有 2.5 个点是十二个月后失效的奖励。澳洲 Ubank 宣传 5.85%,其中包含仅限新客户、为期四个月的 0.75 个点欢迎加成,之后为 5.10%。
两者都不是谎言,条款里都写着。但广告数字和真正到账的数字是两个不同的量,只有后者值得跨平台比较。
1. 地板:硬通货银行
- 日本 Sony Bank — 0.60%
- 德国 Trade Republic — 2.25%
- 美国 Marcus by Goldman Sachs — 3.40%
- 美国 LendingClub — 4.00%
这是表中最枯燥也最重要的一行,因为它设定了参照价格。这四种情况都有政府存款保险作为后盾——在美国是每人每行 25 万美元。本文其他任何选项都没有这一点。
把 4.00% 当作安全美元的价格,然后把每一个更高的数字读成一个问题:这个差额我付出了什么?
2. 同样的一万美元,四种包装
把一万美元放一年:
- LendingClub,美国银行 — $400 — 联邦保险
- Kraken 的 USDT — $550 — 受监管交易所,但无存款保险:一旦倒闭你是普通债权人
- Compound v3 的 USDC — $849 — 完全没有公司,只有一份要么运行要么失效的合约
- CoinDepo — $1,700 — 五项检查全部未通过
这样排开,它就不再像四个投资选项,而显出本质:对同一个问题的四种不同回答——谁欠你这笔钱,以及如果他们不还,你实际上能做什么?
金额上升的幅度,正好等于这个回答变差的程度。这不是等待套利的市场失灵,而是市场在为风险定价。
3. 放在哪里,比放什么更重要
这是最让我们意外的发现。
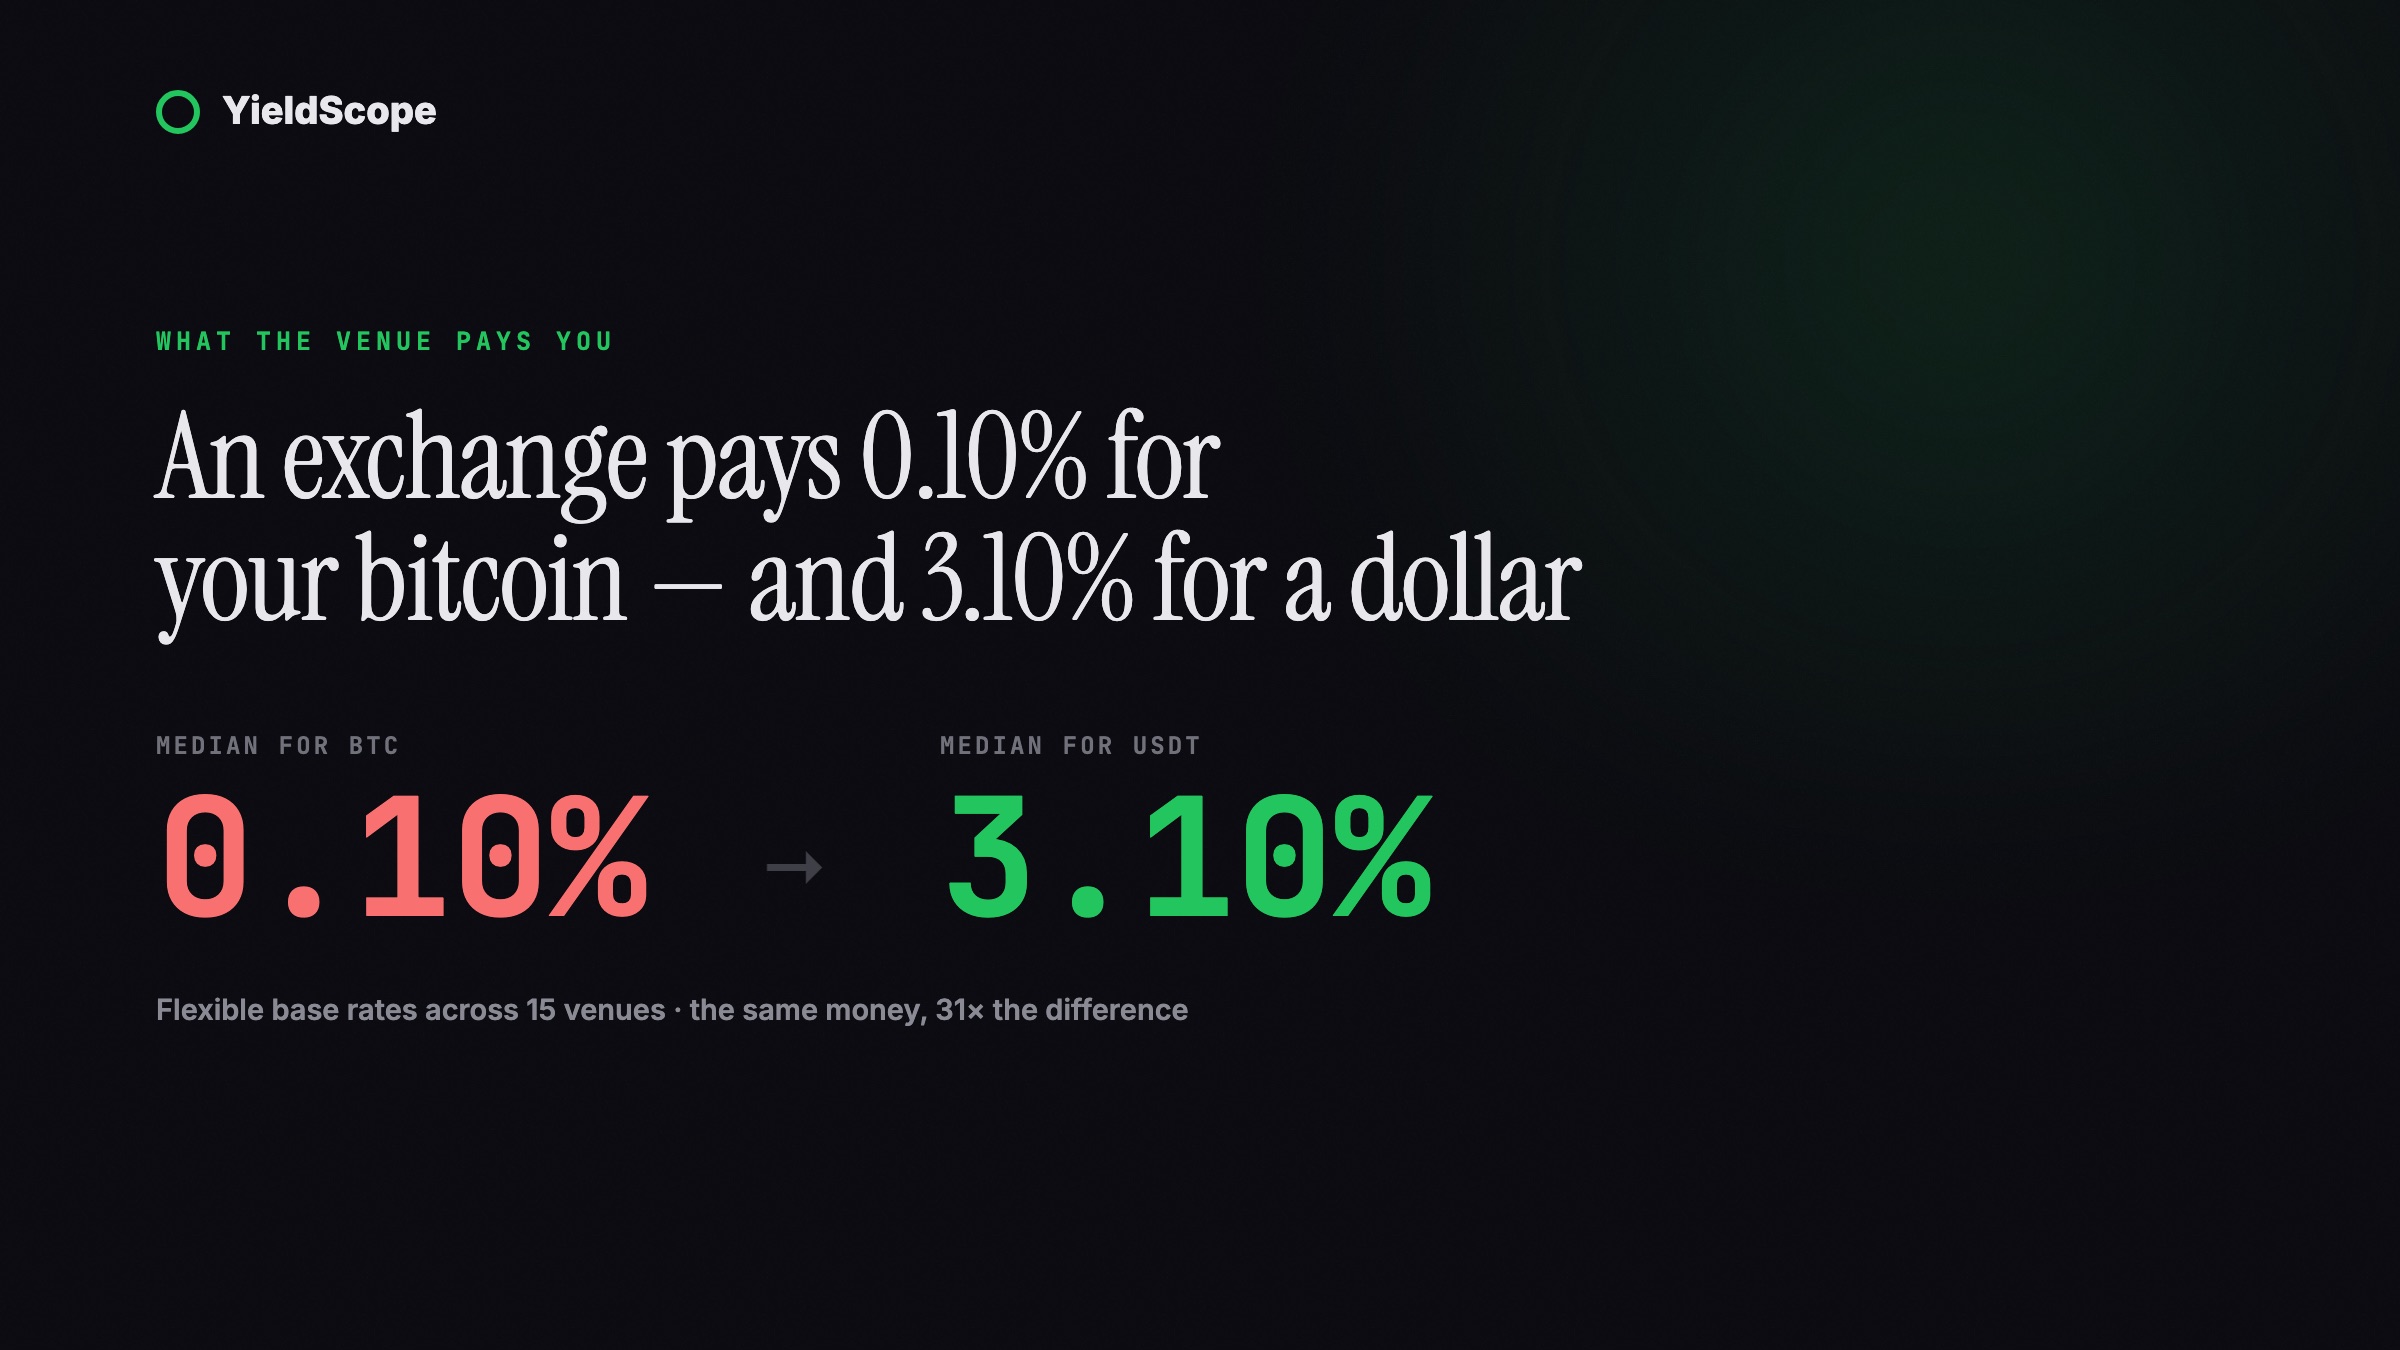
USDT 本该是世上最无趣的资产:一美元,永远,处处一样。但把这同一美元借出去的灵活利率,从 0.95% 到 17.00%,仅取决于它存放在哪里。十四家平台,十六个百分点的差距。
稳定币上十六个点的差距,比大多数资产类别之间的差距都大。人们花大量精力挑选持有哪种币,数据却说:平台的影响比币种更大。
而且——这一点值得停下来想——我们的安全评级并不能给这张名单排序。
表中有五家平台同为 B 级,即各通过五项检查中的四项。同样一万美元,它们一年分别支付 $100、$194、$251、$350 和 $550,相差五点五倍,而安全性相同。
与此同时,而集合中唯一拿到满分五分的 Bitget 支付 2.00%——低于若干风险更高的邻居。在比特币上,另一家满分平台支付 0.02%,即一万美元一年两美元。
所以选择安全选项并没有溢价,反而略有惩罚。安全与收益是两个独立问题,只回答其中之一的比较,会让你自觉知情却漏掉一半交易。每家平台通过哪五项检查,见我们的评级方法。
4. 全球最高的保险利率,以及它为何不是它看起来的样子
我们数据中最高的国家保险利率是 土耳其 DenizBank:32.75%。完全真实,存款有保险,条款里没有陷阱。
它以里拉支付。
弱势货币的高利率并不比硬通货的低利率更划算——那是银行为了让你持有这种货币而必须支付的价格。32.75% 的里拉利率应当与土耳其通胀和你持有期内的汇率相比,而绝不是与美元利率相比。乌克兰 16.00%、墨西哥 9.00% 同理。各国数据见我们的银行利率页面。
5. 不是价格的利率长什么样
CoinDepo 的灵活 USDT 支付 17.00%,是我们整个加密数据集中最高的数字。它五项检查全部未通过:无牌照、无储备证明、无保险基金、无可核实的运营历史,注册地为巴拿马。
但比这些更能说明问题的细节是:本月跨 27 种币、每种 32 次每日读数,没有任何一个利率发生变化。 稳定币没有,比特币没有,任何一天都没有。
对比一个真正属于价格的利率。OKX 本月在九个不同日期调整了 USDC 利率:
2.50 → 2.67 → 2.80 → 2.83 → 3.12 → 2.80 → 3.02 → 3.00 → 3.18 → 3.50
这就是从外部看到的借贷需求:漂移、回落、再漂移,因为某处真实的人正以变动的价格借入真实的美元。
一个对任何事都不反应的数字——利率变动没反应、市场压力没反应、二十七种资产上都没反应——不是借贷市场产生的,而是由一个决定设定的。而决定可以在它不再方便的那天被撤销。
我们没有 CoinDepo 的账簿,也不会假装知道这 17% 由什么构成。我们指出的是这个数字本身的性质,任何人连续一个月每天记录都能验证。
6. DeFi 与「只看一天」的陷阱
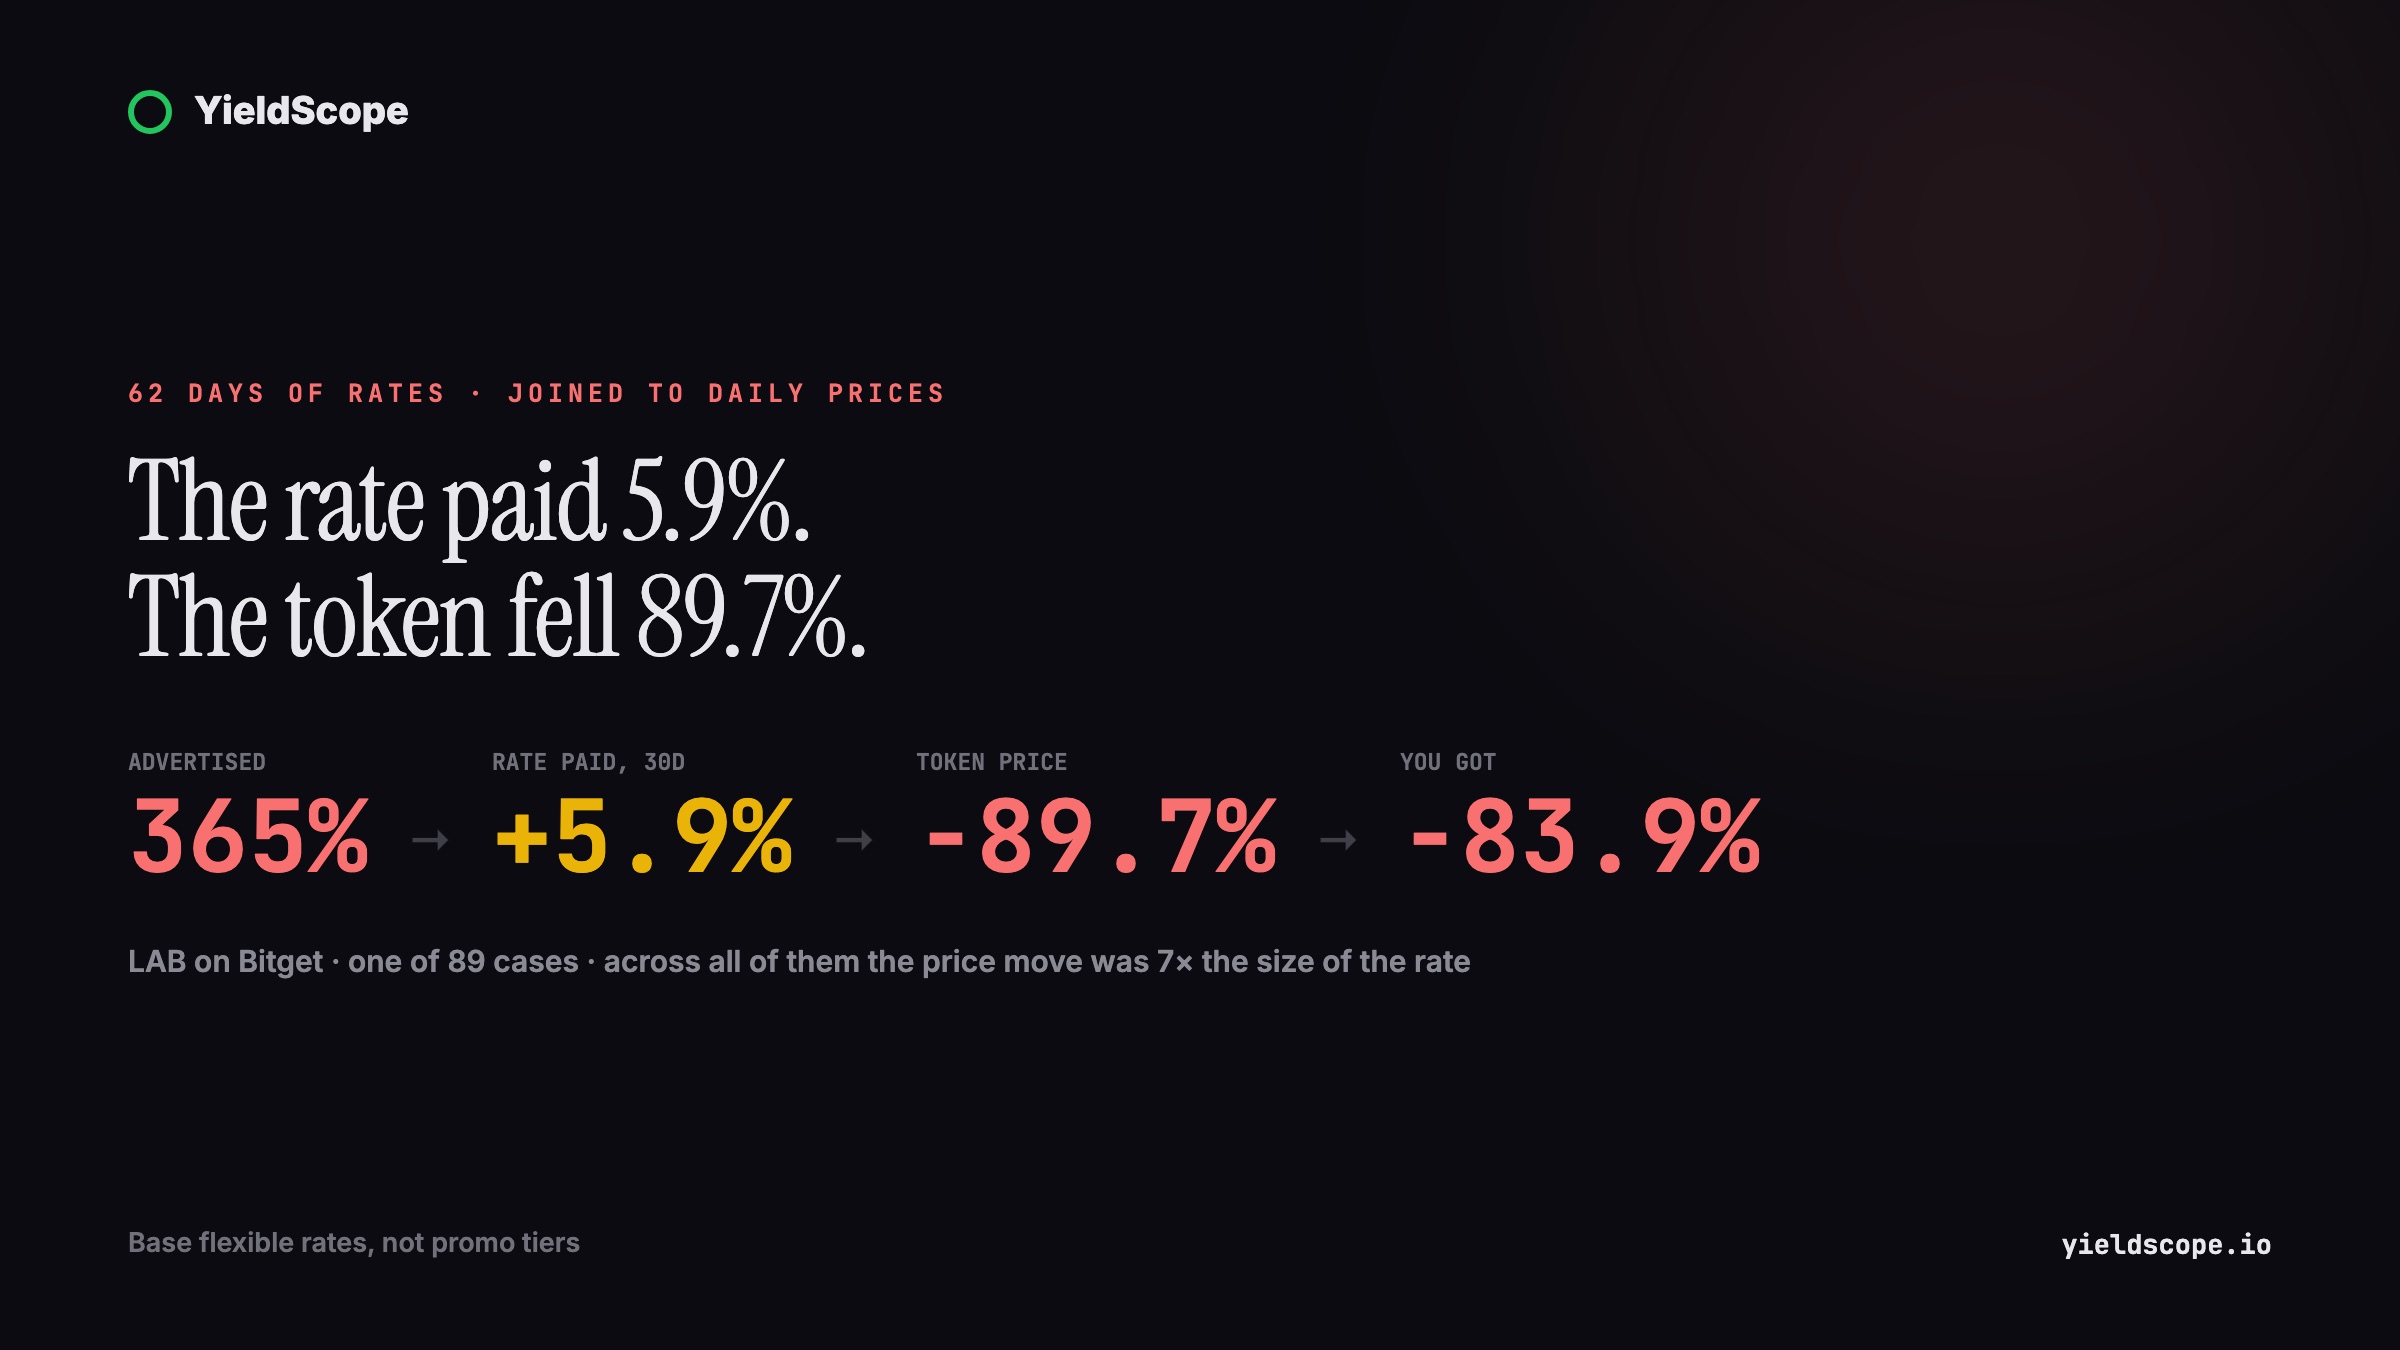
今天 Compound v3 的 USDC 支付 8.49%,它的三十日均值是 4.08%。
两个数字都对,但只有一个描述了一年会是什么样。DeFi 利率随借贷需求逐小时变动,所以单日截图——几乎所有「最佳 DeFi 收益」清单都由此拼成——几乎没有意义。
同一份数据中更稳定的对照是 Pareto Credit:今日 8.02%,三十日均值 8.04%,池内 1.68 亿美元。这是可以据以规划的数字;Compound 的是你恰好在好日子撞上的数字。两者都在我们的 DeFi 池表格中,旁边附有均值。
而 DeFi 区间的顶端是完全另一回事。Base 上 Uniswap v3 的 WETH-USDC 池显示 95.57% 年化,流动性 1.14 亿美元。这也是真的——但它不是存款。为波动交易对提供流动性会承担无常损失:当 ETH 向任一方向剧烈变动,池子会把你调仓到亏损的那一侧,手续费收入必须先覆盖这部分,你才可能优于单纯持有。
这是一份工作,不是储蓄账户。年化收益是你的工资,而工资和任何工资一样,可能低于这份工作的成本。
7. 市场最平的一角
最后一个观察,用极少的数字说明很多事。
十五大加密货币中有六种——XRP、ADA、DOGE、DOT、LINK 和 LTC——都支付 恰好 1.00%。一个月前同一数字,今天同一数字,同一平台。
六条不同的链,六个不同的故事,一个完全相同的数字。当交易台为风险定价,你会看到小数:3.31%、8.49%、16.54%。重复六次的干净 1.00% 根本不是价格,而是默认值:一个可以不加思索地付给任何资产的、小而安全的数字。
这让整个阶梯有了参照。美国银行里的普通美元支付 4.00%,世界六大币种支付 1.00%。对市场的大部分而言,把币借出去根本不是有人在竞争的生意。
怎么用这些信息
五个问题,按我们会问的顺序:
- 这种货币的安全版本现在支付多少? 那是你的地板。今天的美元约为 4%。
- 多给我的部分究竟是为什么? 货币风险、锁仓、缺失的牌照、付费方案,或者向监管机构投诉的权利。总是其中之一,而且总是某种代价。
- 这是利率还是上限? 留意「最高」「前 4,000 英镑」「新客户」「需付费方案」。差别就藏在限定语里。
- 在 DeFi 中,三十日均值是多少? 不是今天的数字。
- 过去一个月这个利率动过吗? 如果在任何资产上都完全没动,就该问它由什么构成。价格会动,宣传册不会。
这些都不告诉你该拿钱做什么,只告诉你别人在向你提供什么——而这恰恰是大多数比较表格省略的部分。
上文所有银行、平台和资金池,连同每家平台五项检查的逐项说明与完整利率历史,都在我们的测量数据中。
非投资建议。所有利率均为在所示日期采集的可变快照,可能随时变动。高收益是对风险的补偿,风险不会因为数字好看而消失。
教育性内容,并非财务或法律建议。文中已附上信息来源链接。