Yield
海报上的利率,不是你钱上的利率
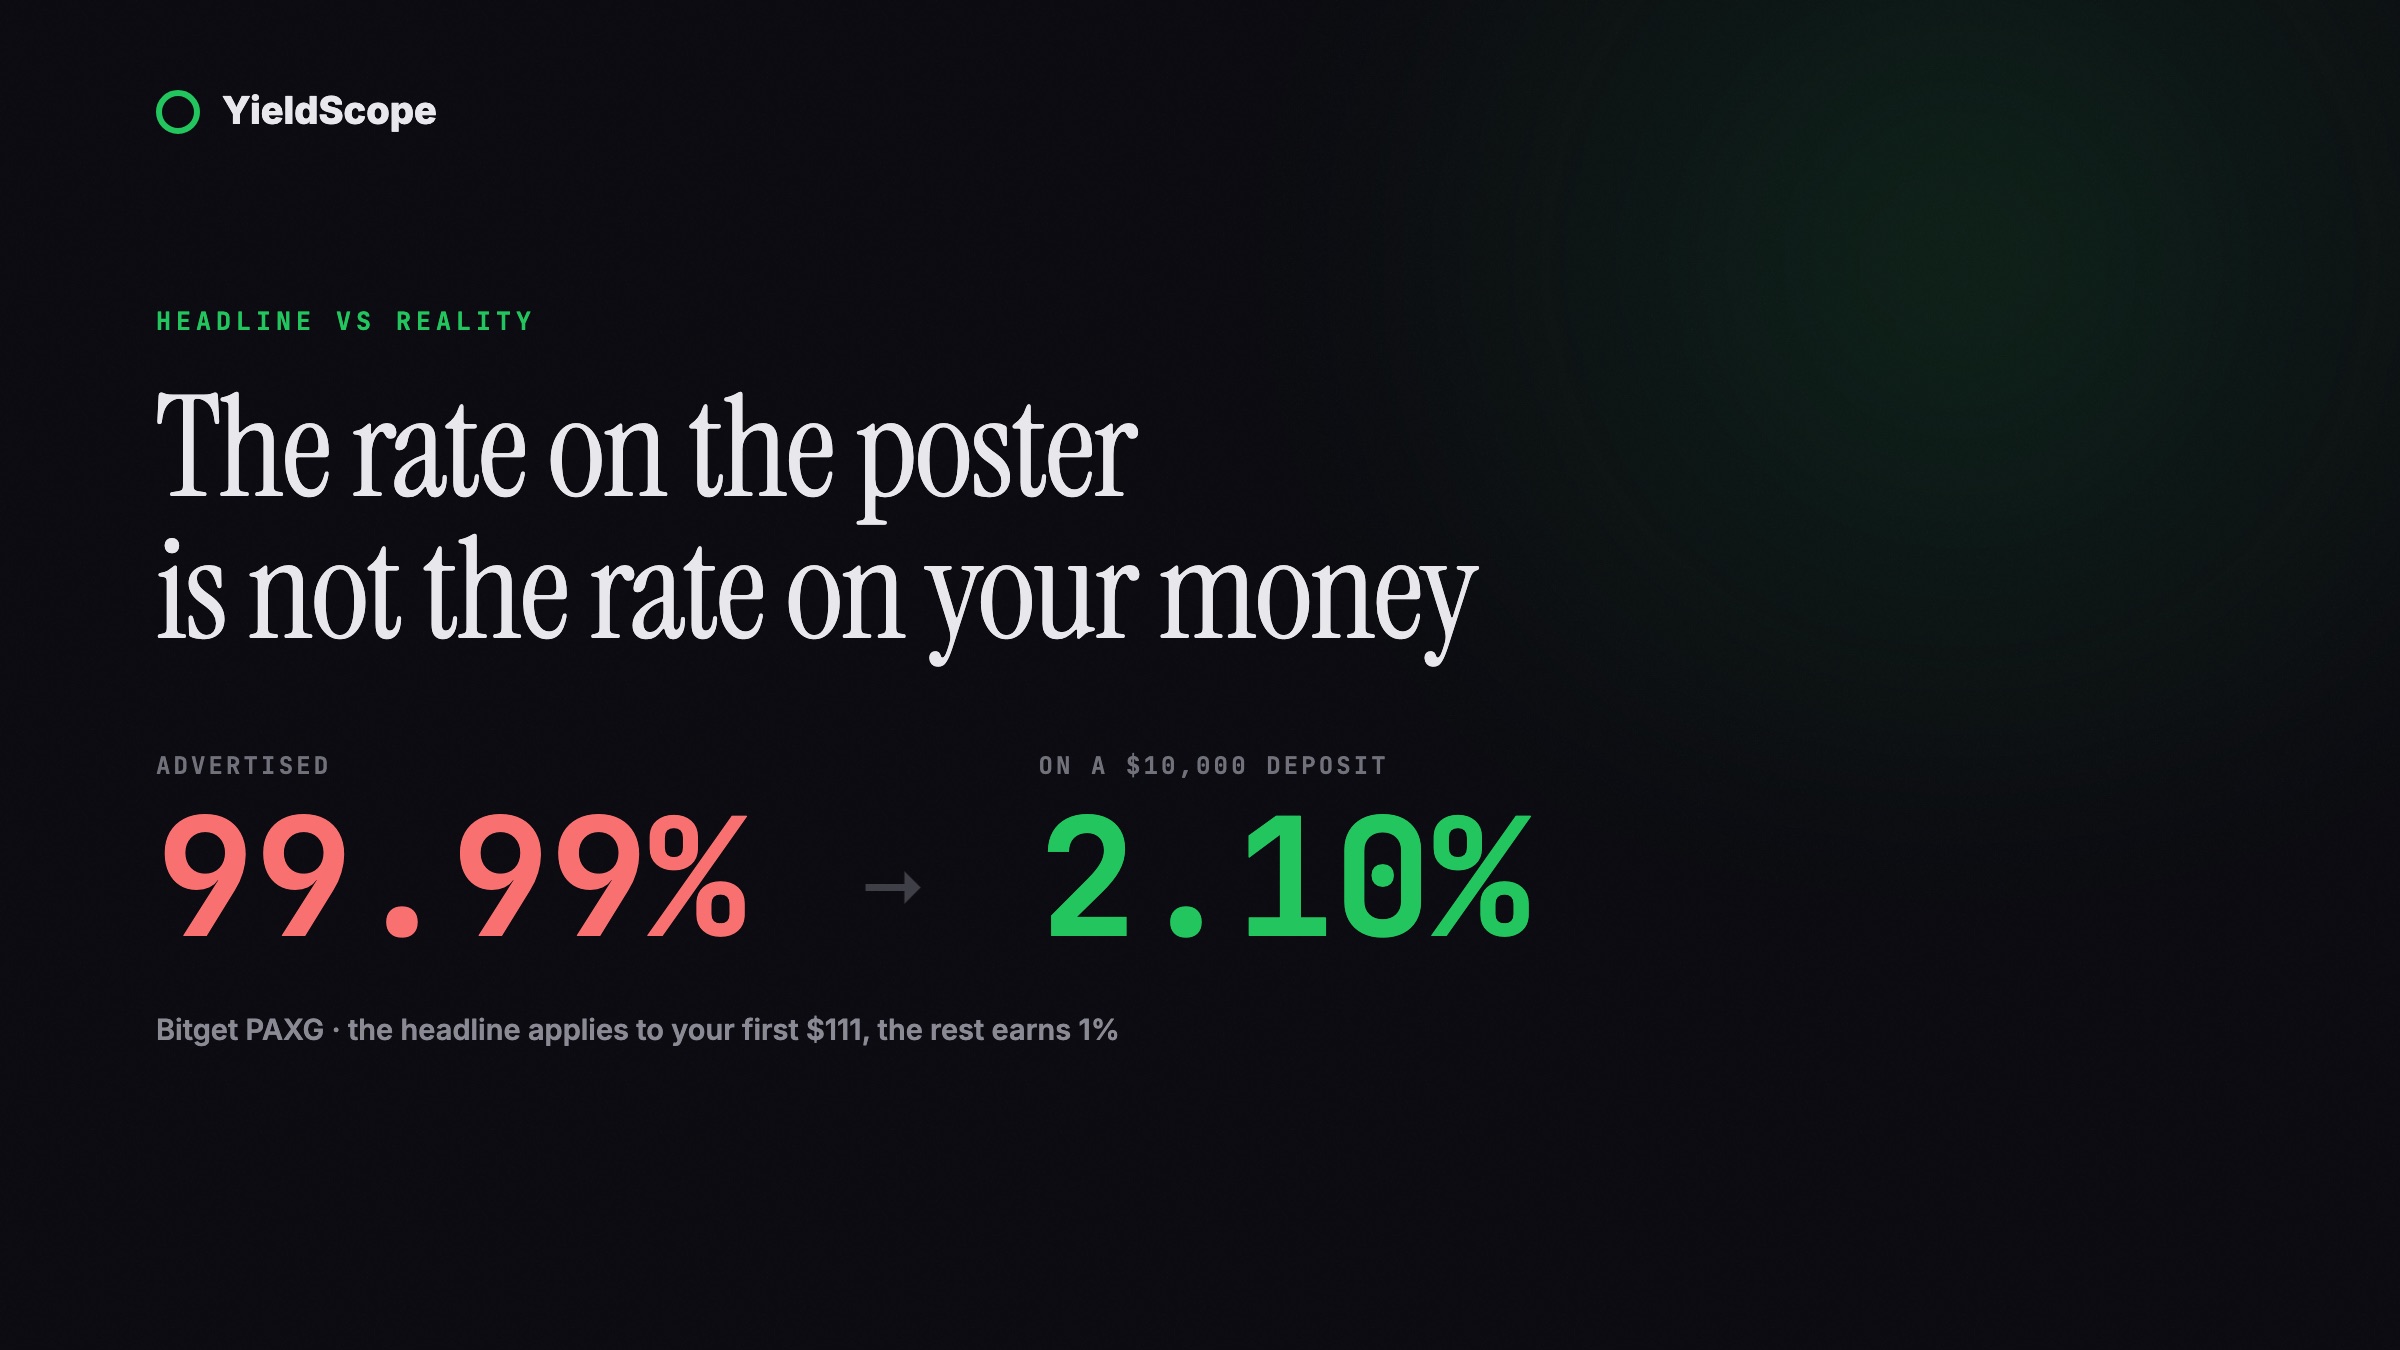
我们追踪的 77 个储蓄账户中,有九个在默认情况下几乎什么都不付,而宣传高达 5.85%。加密交易所用金额玩同样的把戏:Bitget 的 99.99% 只作用于前 111 美元,在 10,000 美元存款上折合 2.10%。差距是什么样子,以及如何用十秒读懂一个宣传利率。
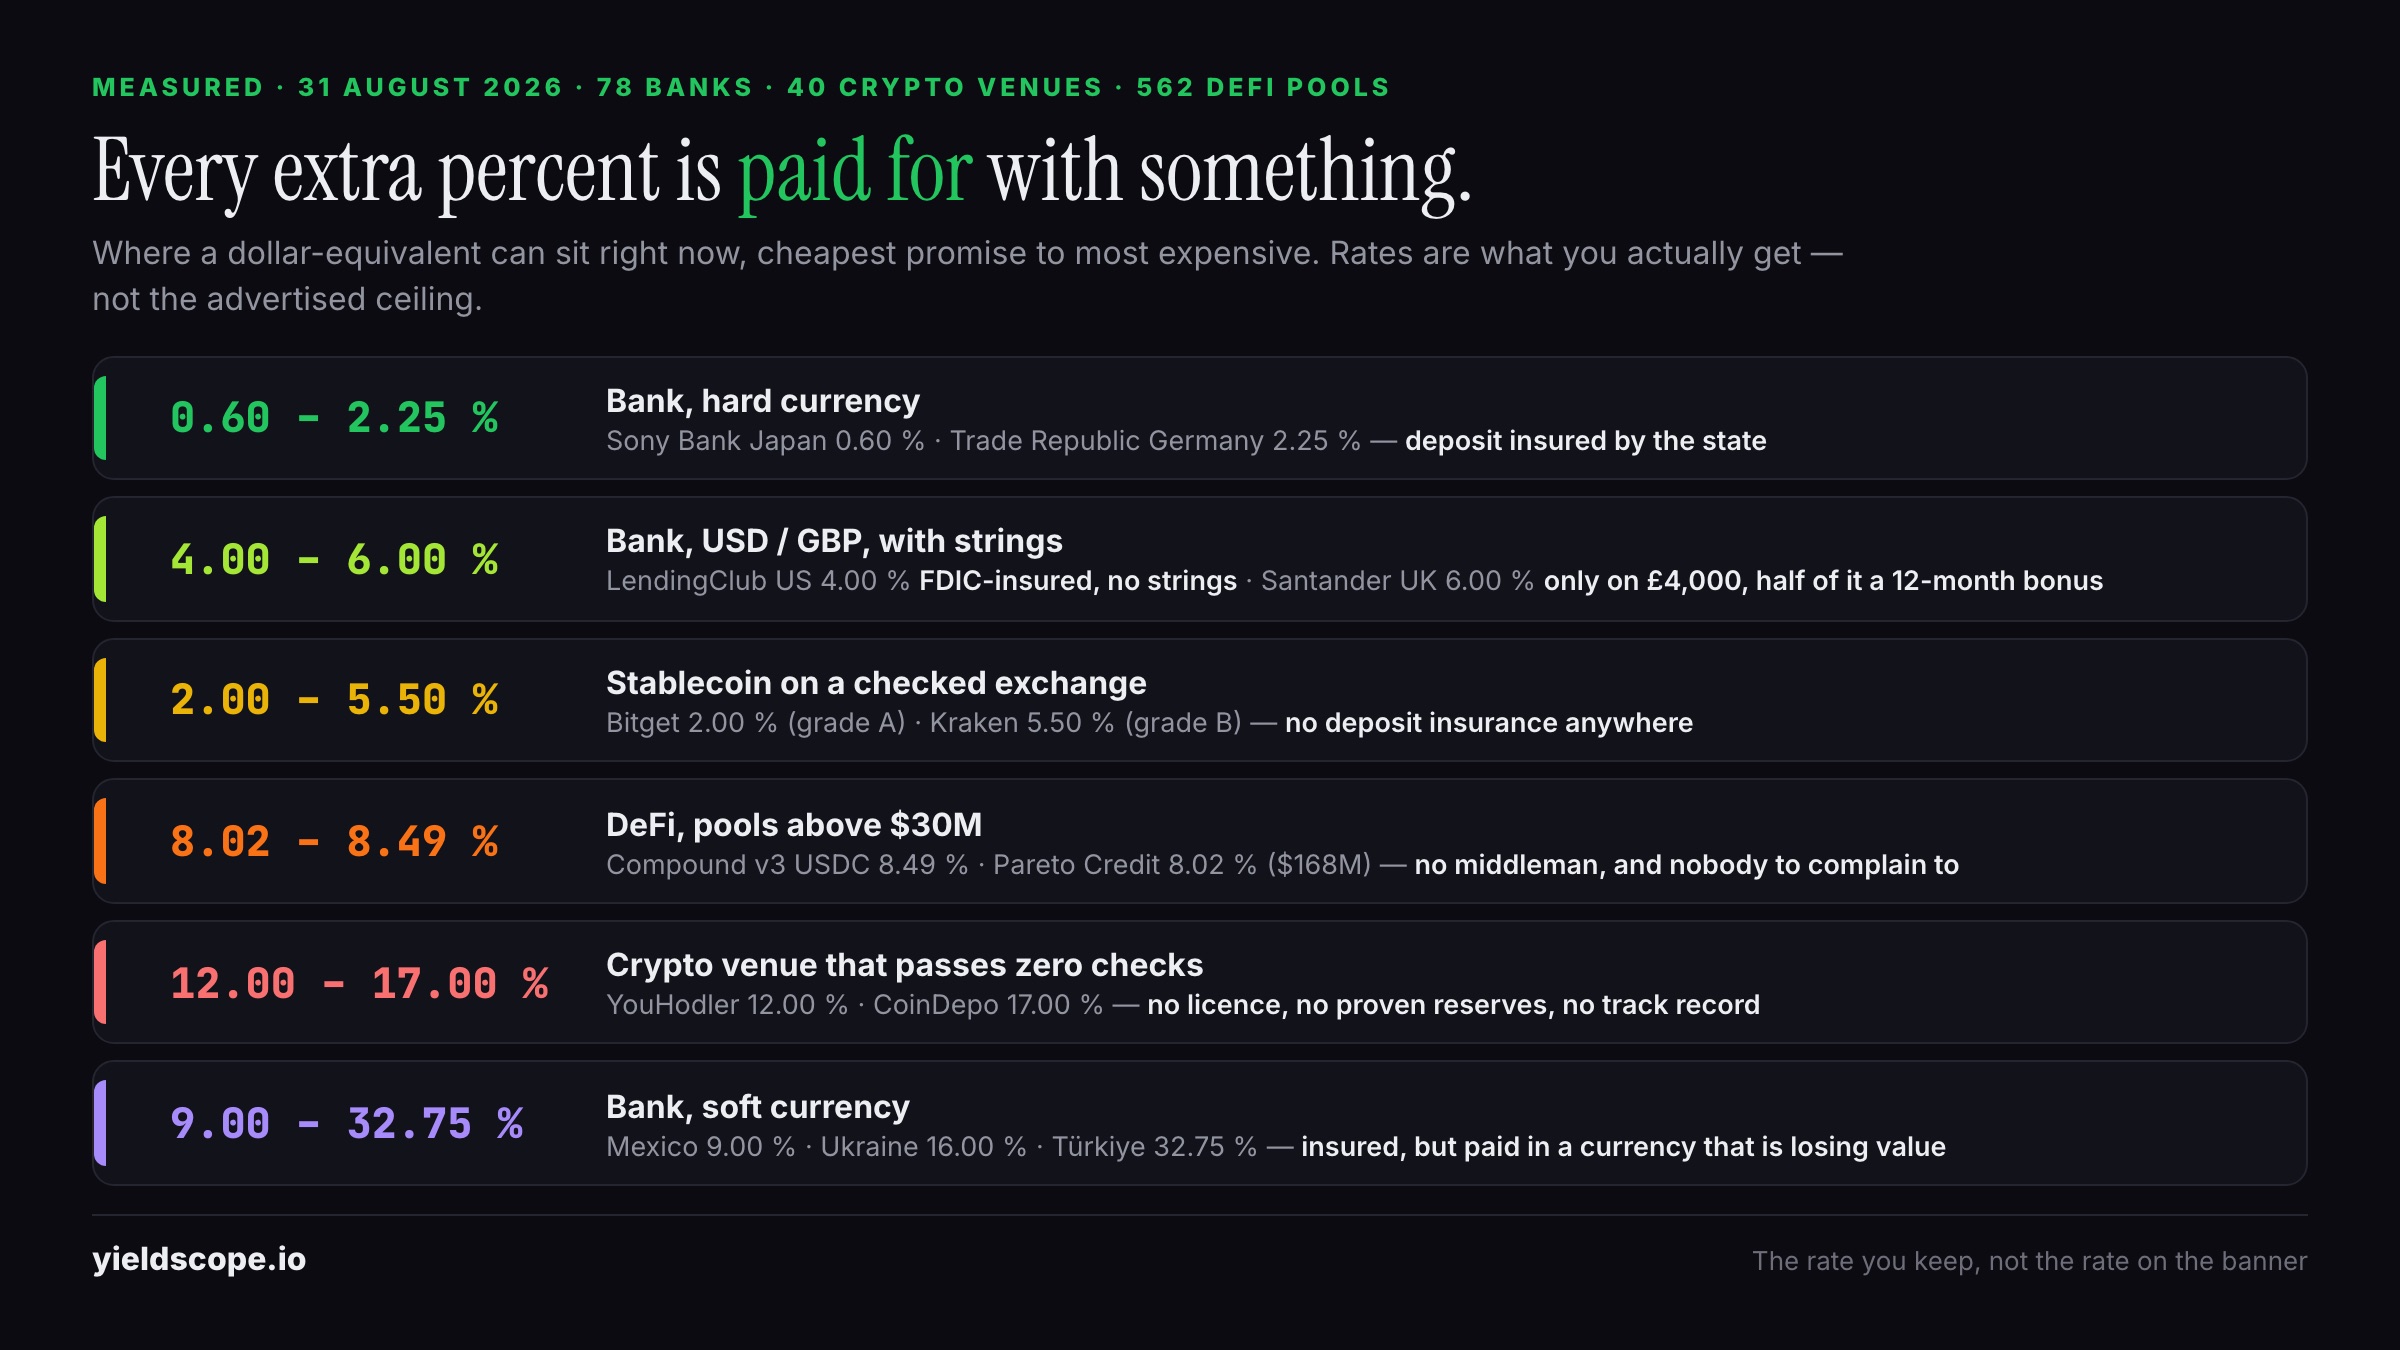
在我们的数据中,有九家银行在你只是开户并把钱放进去的情况下,几乎什么都不付。其中一家的广告写着 5.85%,另一家写着 5.5%,而默认利率只有 0.01%。这不是丑闻,而是储蓄产品的标准设计——加密交易所把它原样照搬了过来。
打开几乎任何一家银行的网站,你都会看到一个很大的数字。五点八五。四点四五。十八。它出现在首屏、标签页标题,以及把你带到这里的那条广告里。
这个数字是真实的。而对大多数开户的人来说,它同样是够不着的。
过去几个月,我们对每一个储蓄账户记录的不是一个数字,而是三个。它们之间的差距,是整个数据集中最稳定的发现。
三个数字,而不是一个
对每家银行我们都记录:
- 基准利率 — 开户之后什么都不做,钱能拿到多少。不转工资、不设消费目标、不买订阅。
- 实际利率 — 基准,加上普通行为能换来的部分:工资打进这个账户、定期存入、正常刷卡消费。
- 宣传利率 — 海报上的那个数字,需要同时满足全部条件。
宣传利率不是谎言,它是天花板。够到它通常需要一套特定的行为组合,而大多数账户持有人无法连续维持十二个月。
在 19 个国家的 77 个储蓄账户中,有 43 个的宣传利率高于自家的基准。基准中位数为 2.75%,宣传中位数为 4.00%。
这个差距近看是什么样
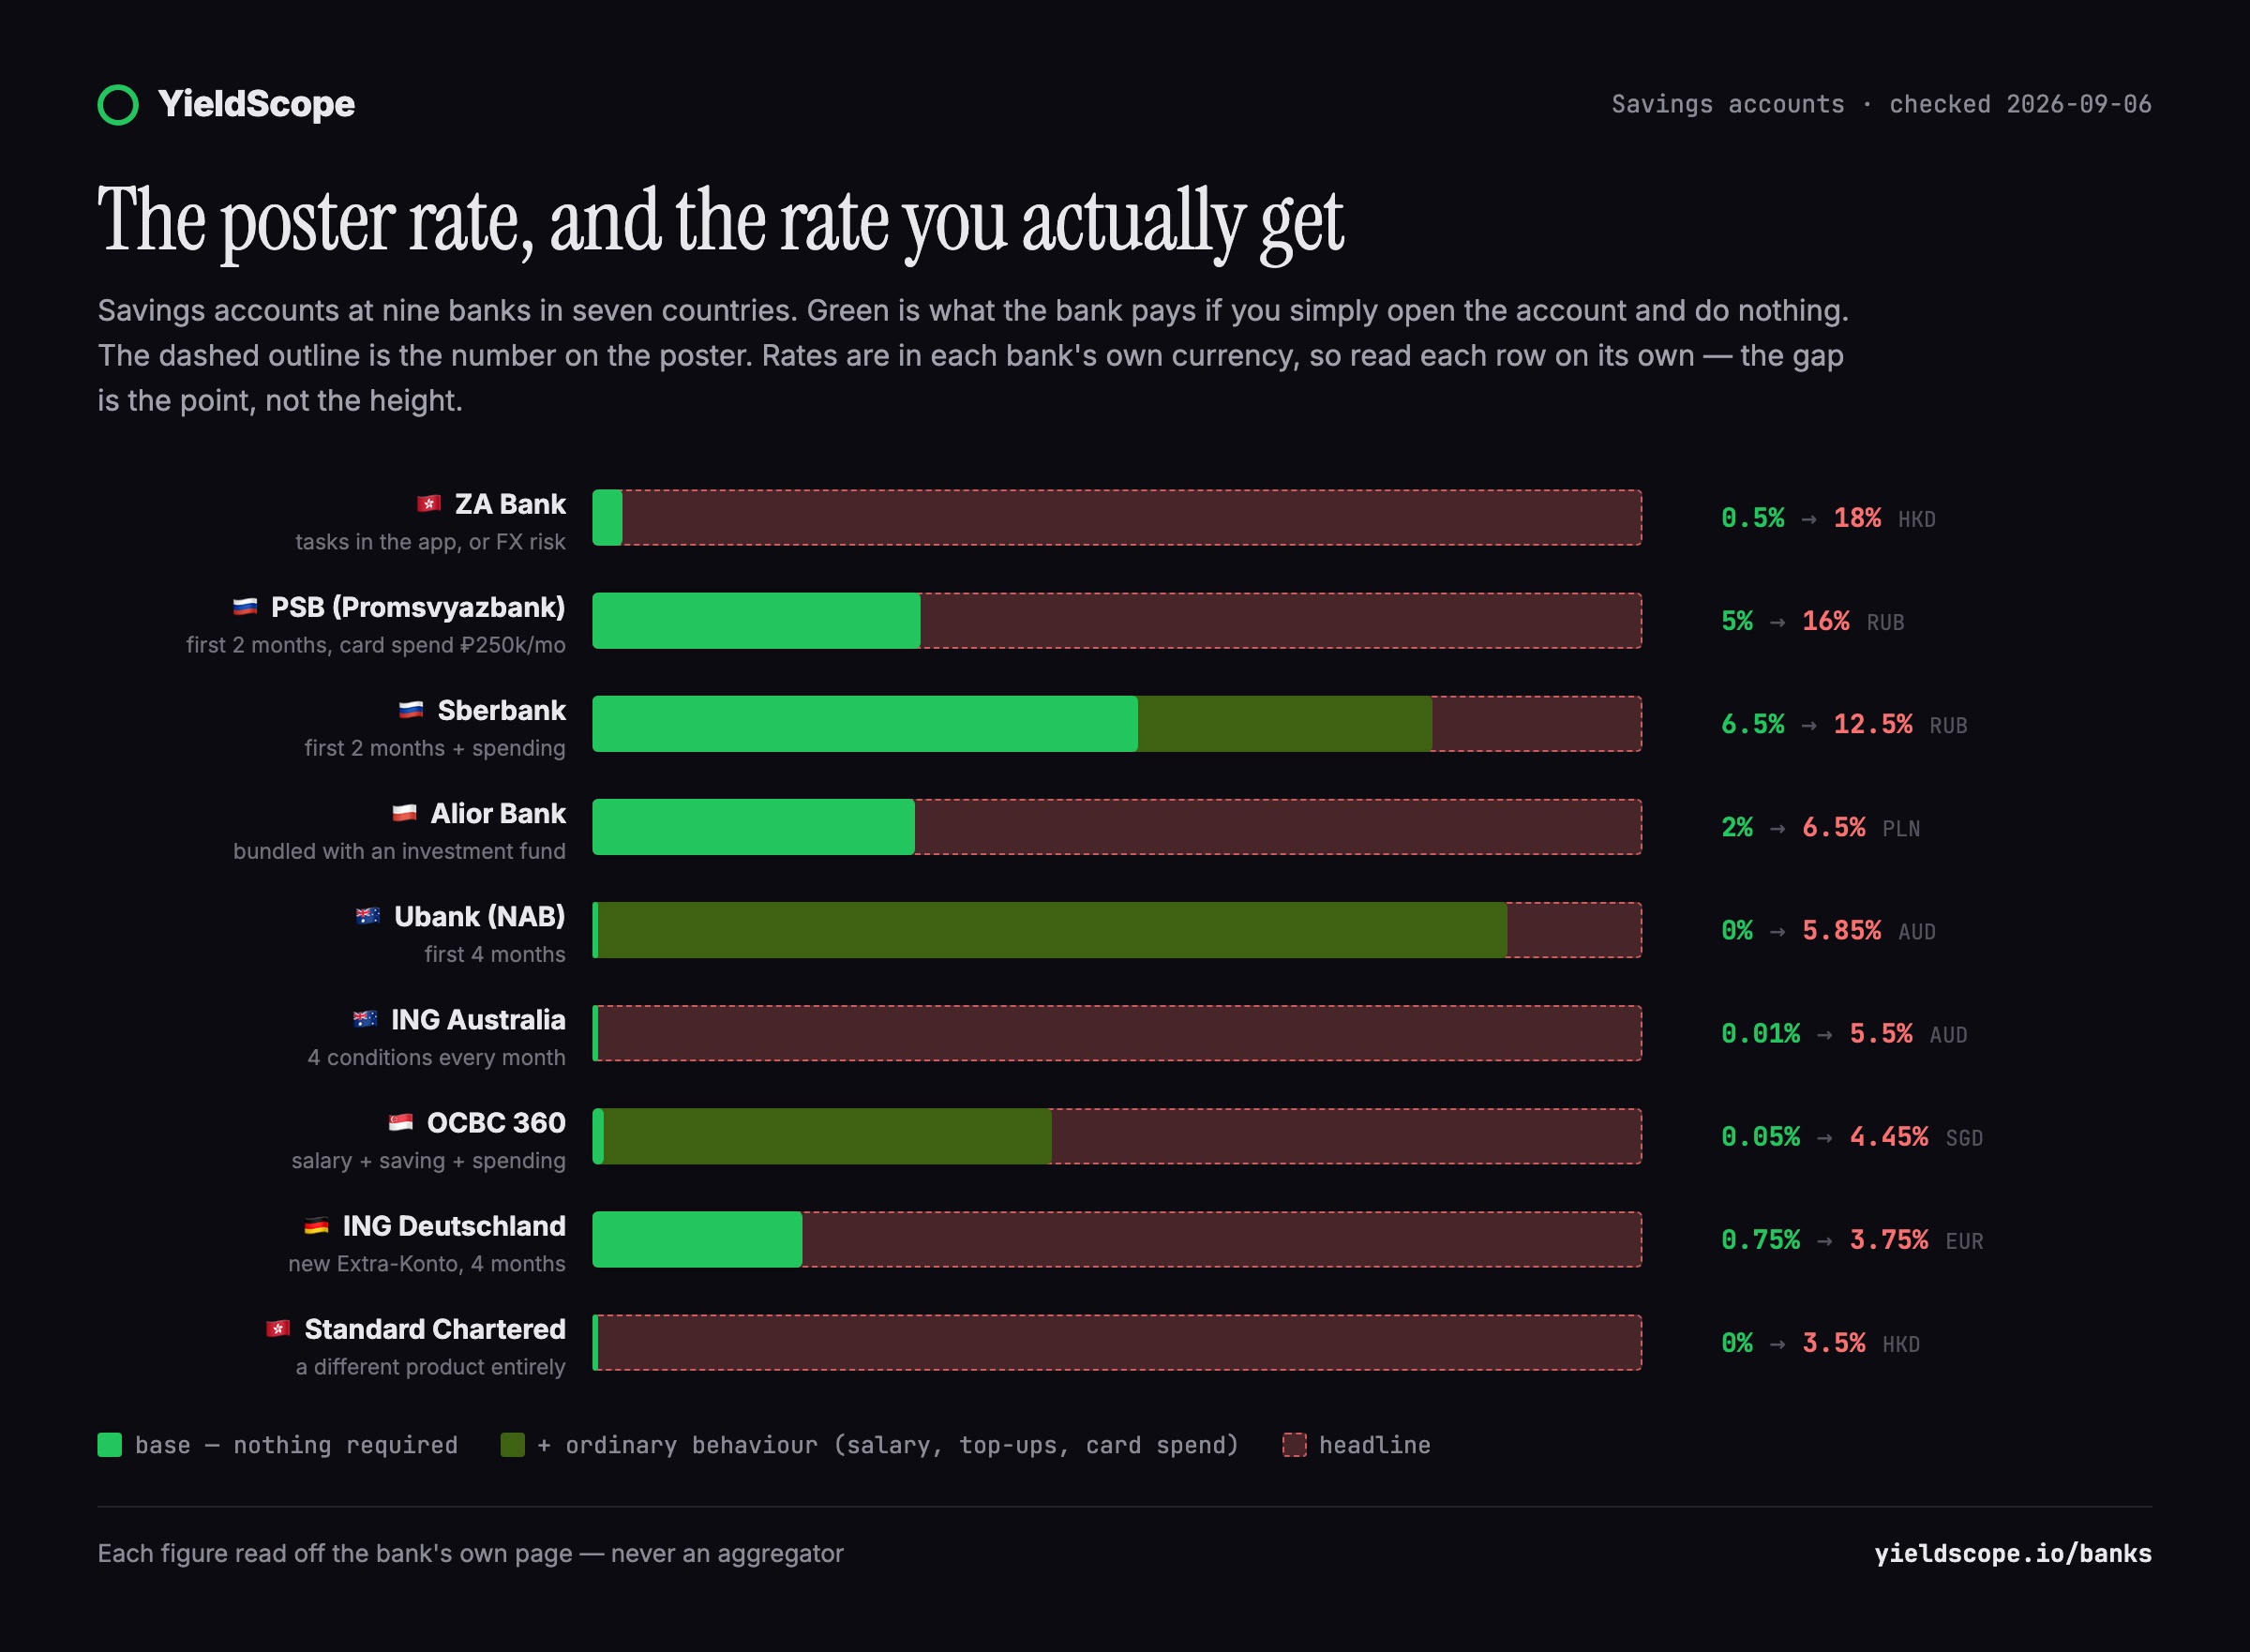
上图要逐行阅读。利率以各银行自己的货币计价,因此跨行比较条形长度没有意义:18% 的港元和 16% 的卢布并不是互相竞争的报价。重点在于每一行内部的差距。
数据中的具体情况:
- ING Australia 宣传 5.5%,默认为 0.01%。要拿到宣传数字,每个月都必须满足四项独立条件:存入规定金额、完成规定笔数的刷卡消费、让余额增长,并持有关联的日常账户。漏掉一项,当月就按默认利率计算。
- Ubank(NAB) 宣传 5.85%,默认支付 0%。宣传利率是前四个月的入门优惠。
- 渣打香港 宣传 3.5%,而储蓄账户本身支付 0%。那 3.5% 属于完全另一款产品。
- ZA Bank 宣传 18%,基准为 0.5%。要达到它,需要在应用内完成任务、赶上活动,或接受外币存款的汇率风险。
- Alior Bank 宣传 6.5%,基准为 2%。更高的利率只能与购买投资基金份额搭配获得——这意味着一部分钱根本不再是存款。
还有第二个更安静的发现。77 家银行中有 53 家的实际利率与基准完全相同。普通行为——工资入账、刷卡消费、每月存入——什么也换不到。宣传所附的条件不是「正常使用」,而是「按这个特定方式使用」或「再买这另一款产品」。
为什么货币比数字本身更重要
土耳其值得单独一段。Enpara.com 宣传 37%,默认支付 27%——以本文的标准衡量,这已经相当诚实:基准是宣传的四分之三。
但两个数字都以里拉计价。在被通胀侵蚀的货币中,高名义利率不是慷慨,而是补偿。实际回报可能为零甚至为负。因此我们从不单凭利率对不同货币的银行排名,上面的图表也要求逐行阅读。
加密交易所做同样的事,方式不同
银行把宣传利率藏在行为背后,交易所把它藏在金额背后。
机制是阶梯式的:宣传利率只作用于存款的第一段,超出的部分按基准计息。而这一段往往很小。
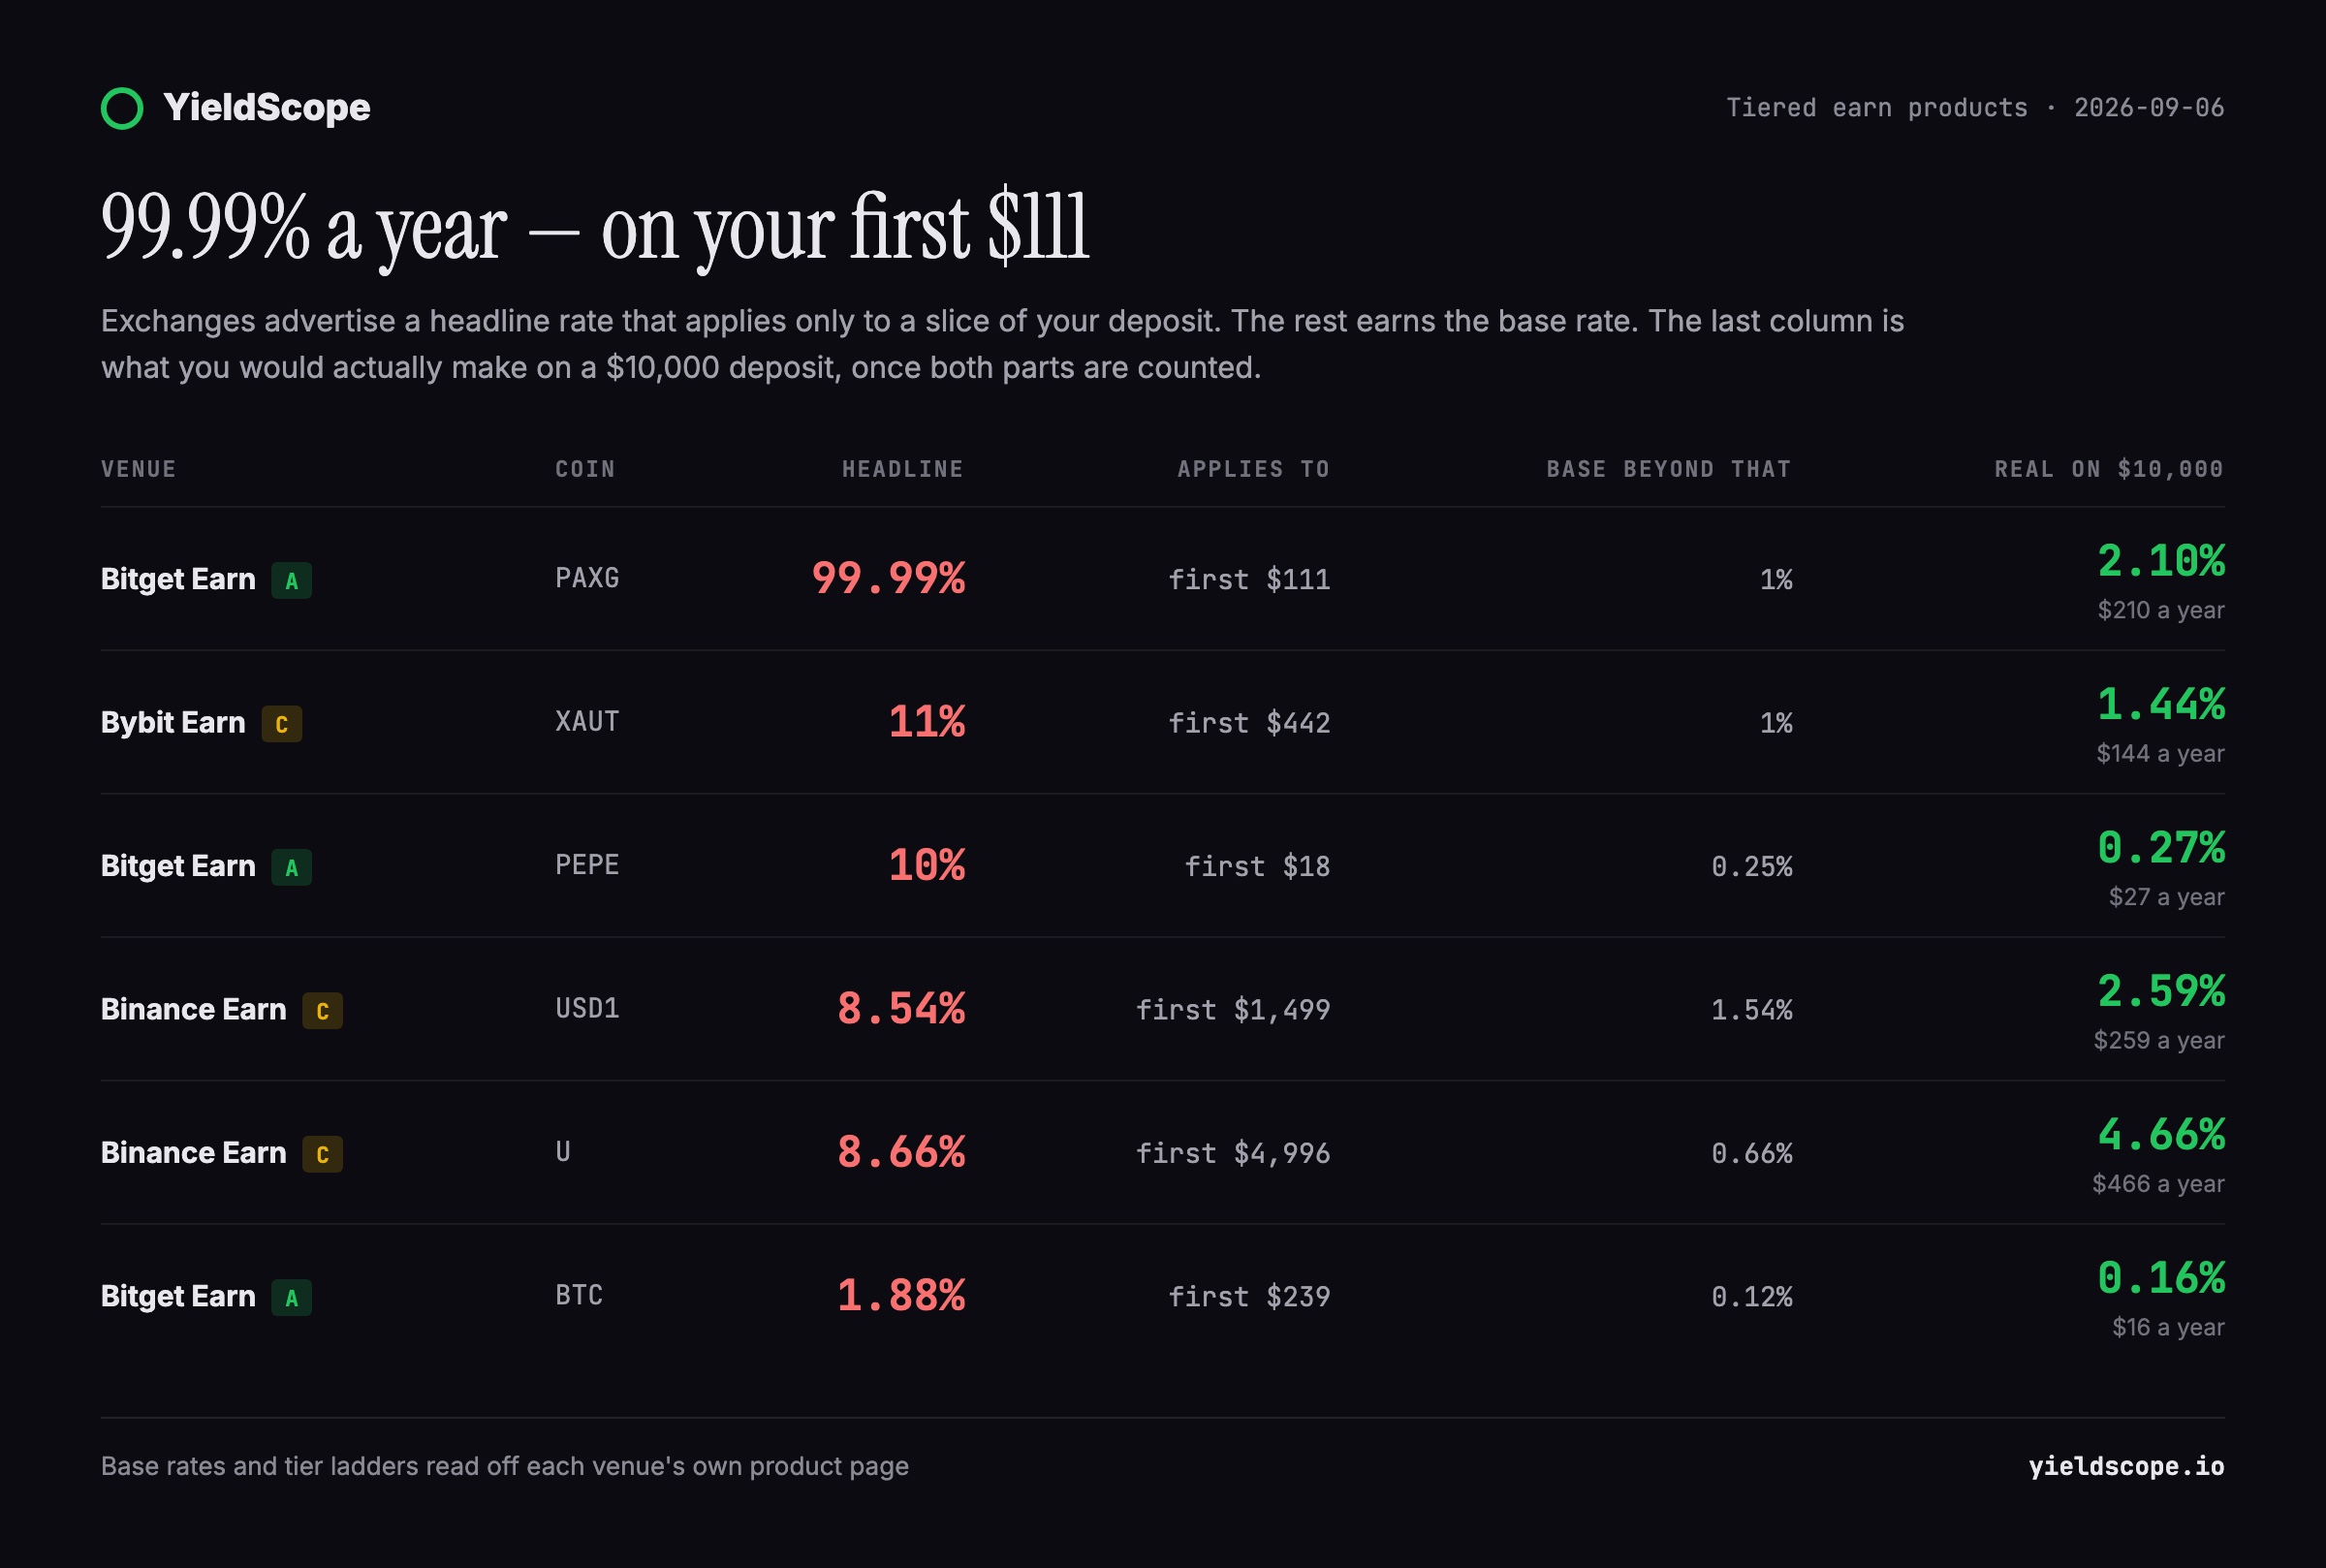
Bitget 宣传黄金代币 PAXG 年化 99.99%。该利率适用于你的前 0.025 个 PAXG——按当前金价约 111 美元。超出部分按 1% 计息。
投入 10,000 美元,算术就毫不留情:111 美元按 99.99% 一年产生约 111 美元,剩下的 9,889 美元按 1% 产生 99 美元。合计约 210 美元,也就是整笔存款的 2.10%。
同样的结构出现在别处:
- Bitget PEPE — 宣传 10%,适用于前 18 美元,超出部分 0.25%。在 10,000 美元上折合 0.27%。
- Bybit XAUT — 宣传 11%,适用于前 442 美元,超出部分 1%。实际结果:1.44%。
- Binance USD1 — 宣传 8.54%,适用于前 1,499 美元,超出部分 1.54%。实际结果:2.59%。
- Binance U — 宣传 8.66%,适用于前 4,996 美元,超出部分 0.66%。实际结果:4.66%。
最后一例最值得注意。Binance 的额度足够大,使一半存款享受加息利率,因此 8.66% 变成 4.66%,而不是塌回接近基准。决定你实际拿到多少的是额度大小,而非宣传数字的大小。
也请留意那张表里的安全评级。Bitget 通过了我们全部五项检查,评级为 A。阶梯式促销并不是危险平台的标志——正规交易所使用它,和正规银行一样稀松平常。
极端案例:架在虚空上的宣传
Crypto.com 目前对活期配置公布的是「最高 1.5%」(BTC)与「最高 1%」(ETH)的天花板。而他们自己的计算器在所有会员等级下对 USDC 的返回值都是 0.00%。
活期利率就是零。任何非零数字都需要每月 6.99 美元起的付费会员计划,外加固定期限。因此我们对该平台不公布任何产品:零不是值得展示的利率,而天花板根本不是利率。
十秒读懂一个利率
无论是银行还是交易所,三个问题就能把宣传剥到它真正的价值:
- 什么都不做我能拿到多少? 如果页面上没写,答案通常远低于宣传值。留意「最高」「高达」「完成合格行为后」这类措辞。
- 这个利率覆盖我多少钱? 只作用于前 111 美元的利率,对真实存款而言是四舍五入的误差;作用于前 10 万美元的利率才是真实报价。
- 它能持续多久? 前两到四个月的入门利率是最常见的差距形式。问一句:第五个月的利率是多少。
如果你正在看的页面上没有答案,那它就在同一网站的另一个页面上——而由平台决定你会先落在哪一页。
我们自己的规则
我们公布基准利率。当平台提供阶梯时,我们把阶梯与基准一并记录,以便计算器按你实际持有的金额重新计算,但我们主打的数字始终是普通存款能拿到的那个。
我们不公布零,也不把天花板当作利率呈现。每一个数字都取自平台或银行自己的页面,绝不取自利率聚合站——聚合站系统性地展示最高档,因为更大的数字转化率更高。
我们追踪的所有银行及其三个数字,见银行页面;所有加密平台及其安全评级,见安全性排名。
利率为浮动值,核对日期见各图表。非投资建议。
教育性内容,并非财务或法律建议。文中已附上信息来源链接。