Yield
交易所为你的比特币支付 0.10%,为一美元支付 3.10%
在 15 家平台上,比特币活期利率中位数为年化 0.10%,美元稳定币为 3.10%。同一账户、同样条件,相差 31 倍。差距从何而来,为何只有 F 级平台为 BTC 支付 12%,以及为何 Binance 上典型币种一年不到 1%。
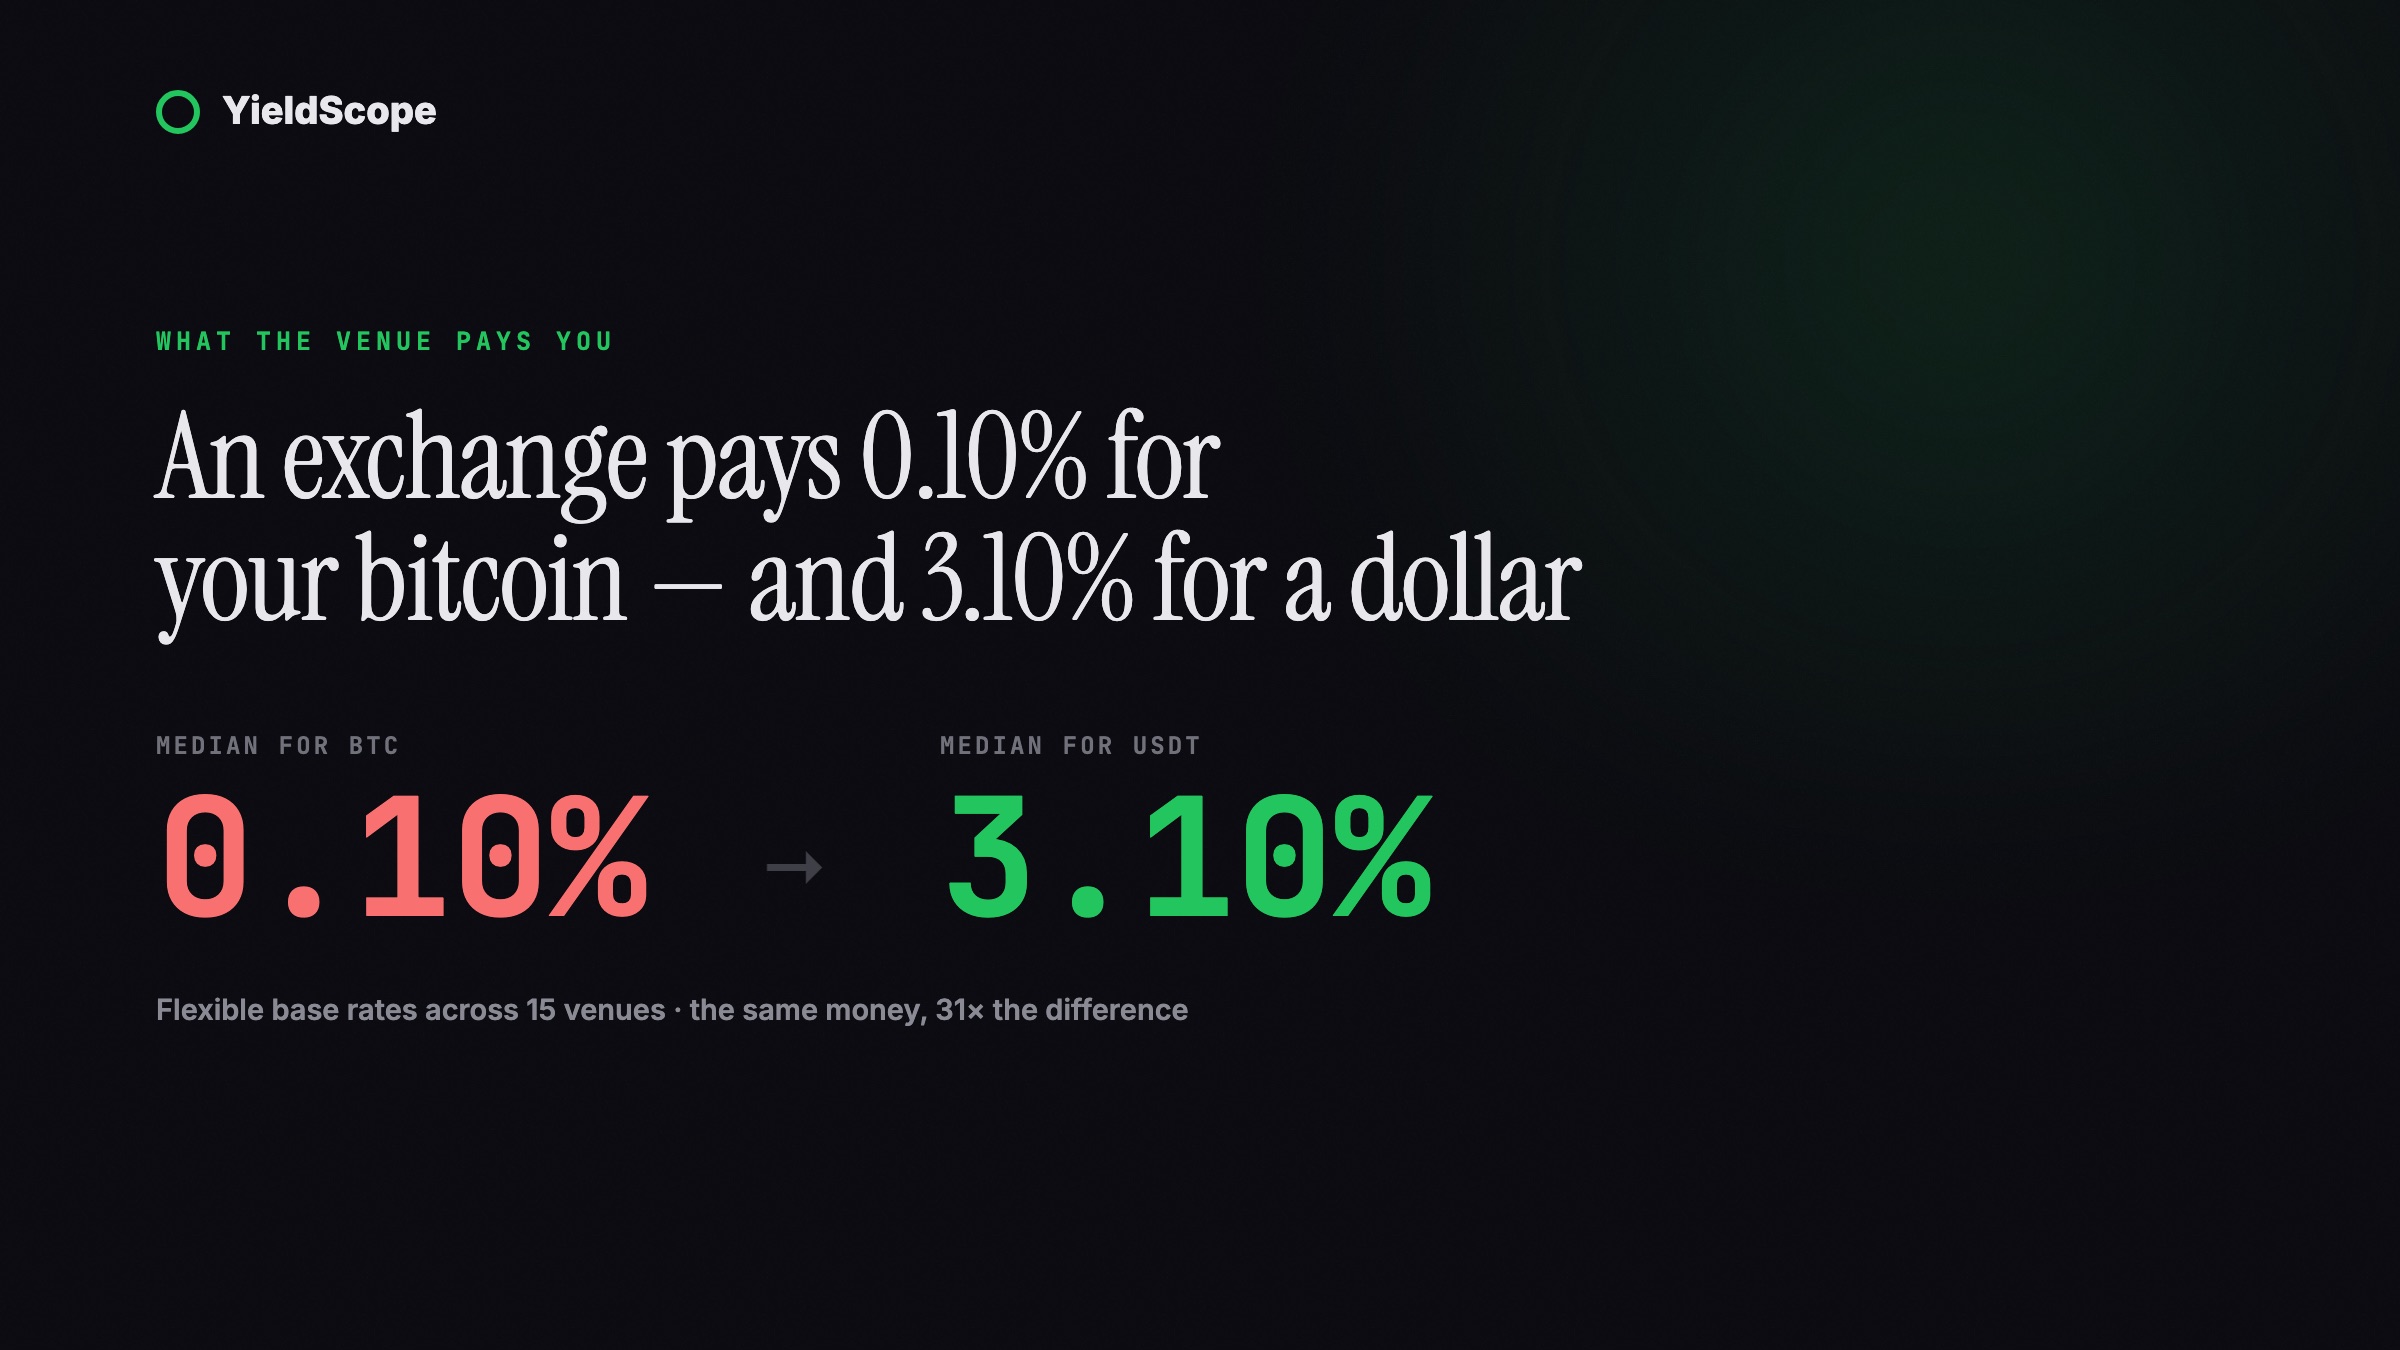
在公布比特币活期利率的十五家平台上,中位数是年化 0.10%。同样这些平台上的美元稳定币,中位数是 3.10%。同一家交易所、同一个账户、同样随时可取的条件——差距是三十一倍。你能赚多少,取决于你持有什么,而不是你把它放在哪里。
问一家交易所闲置余额能拿到多少,你会得到满页的数字。这些页面通常不会明说的是:它对人们最常持有的两类资产,态度差别有多大。
我们追踪约四十家平台的全部活期理财产品。抽出三种币——比特币、以太币和 Tether 的美元——画面异常清晰。
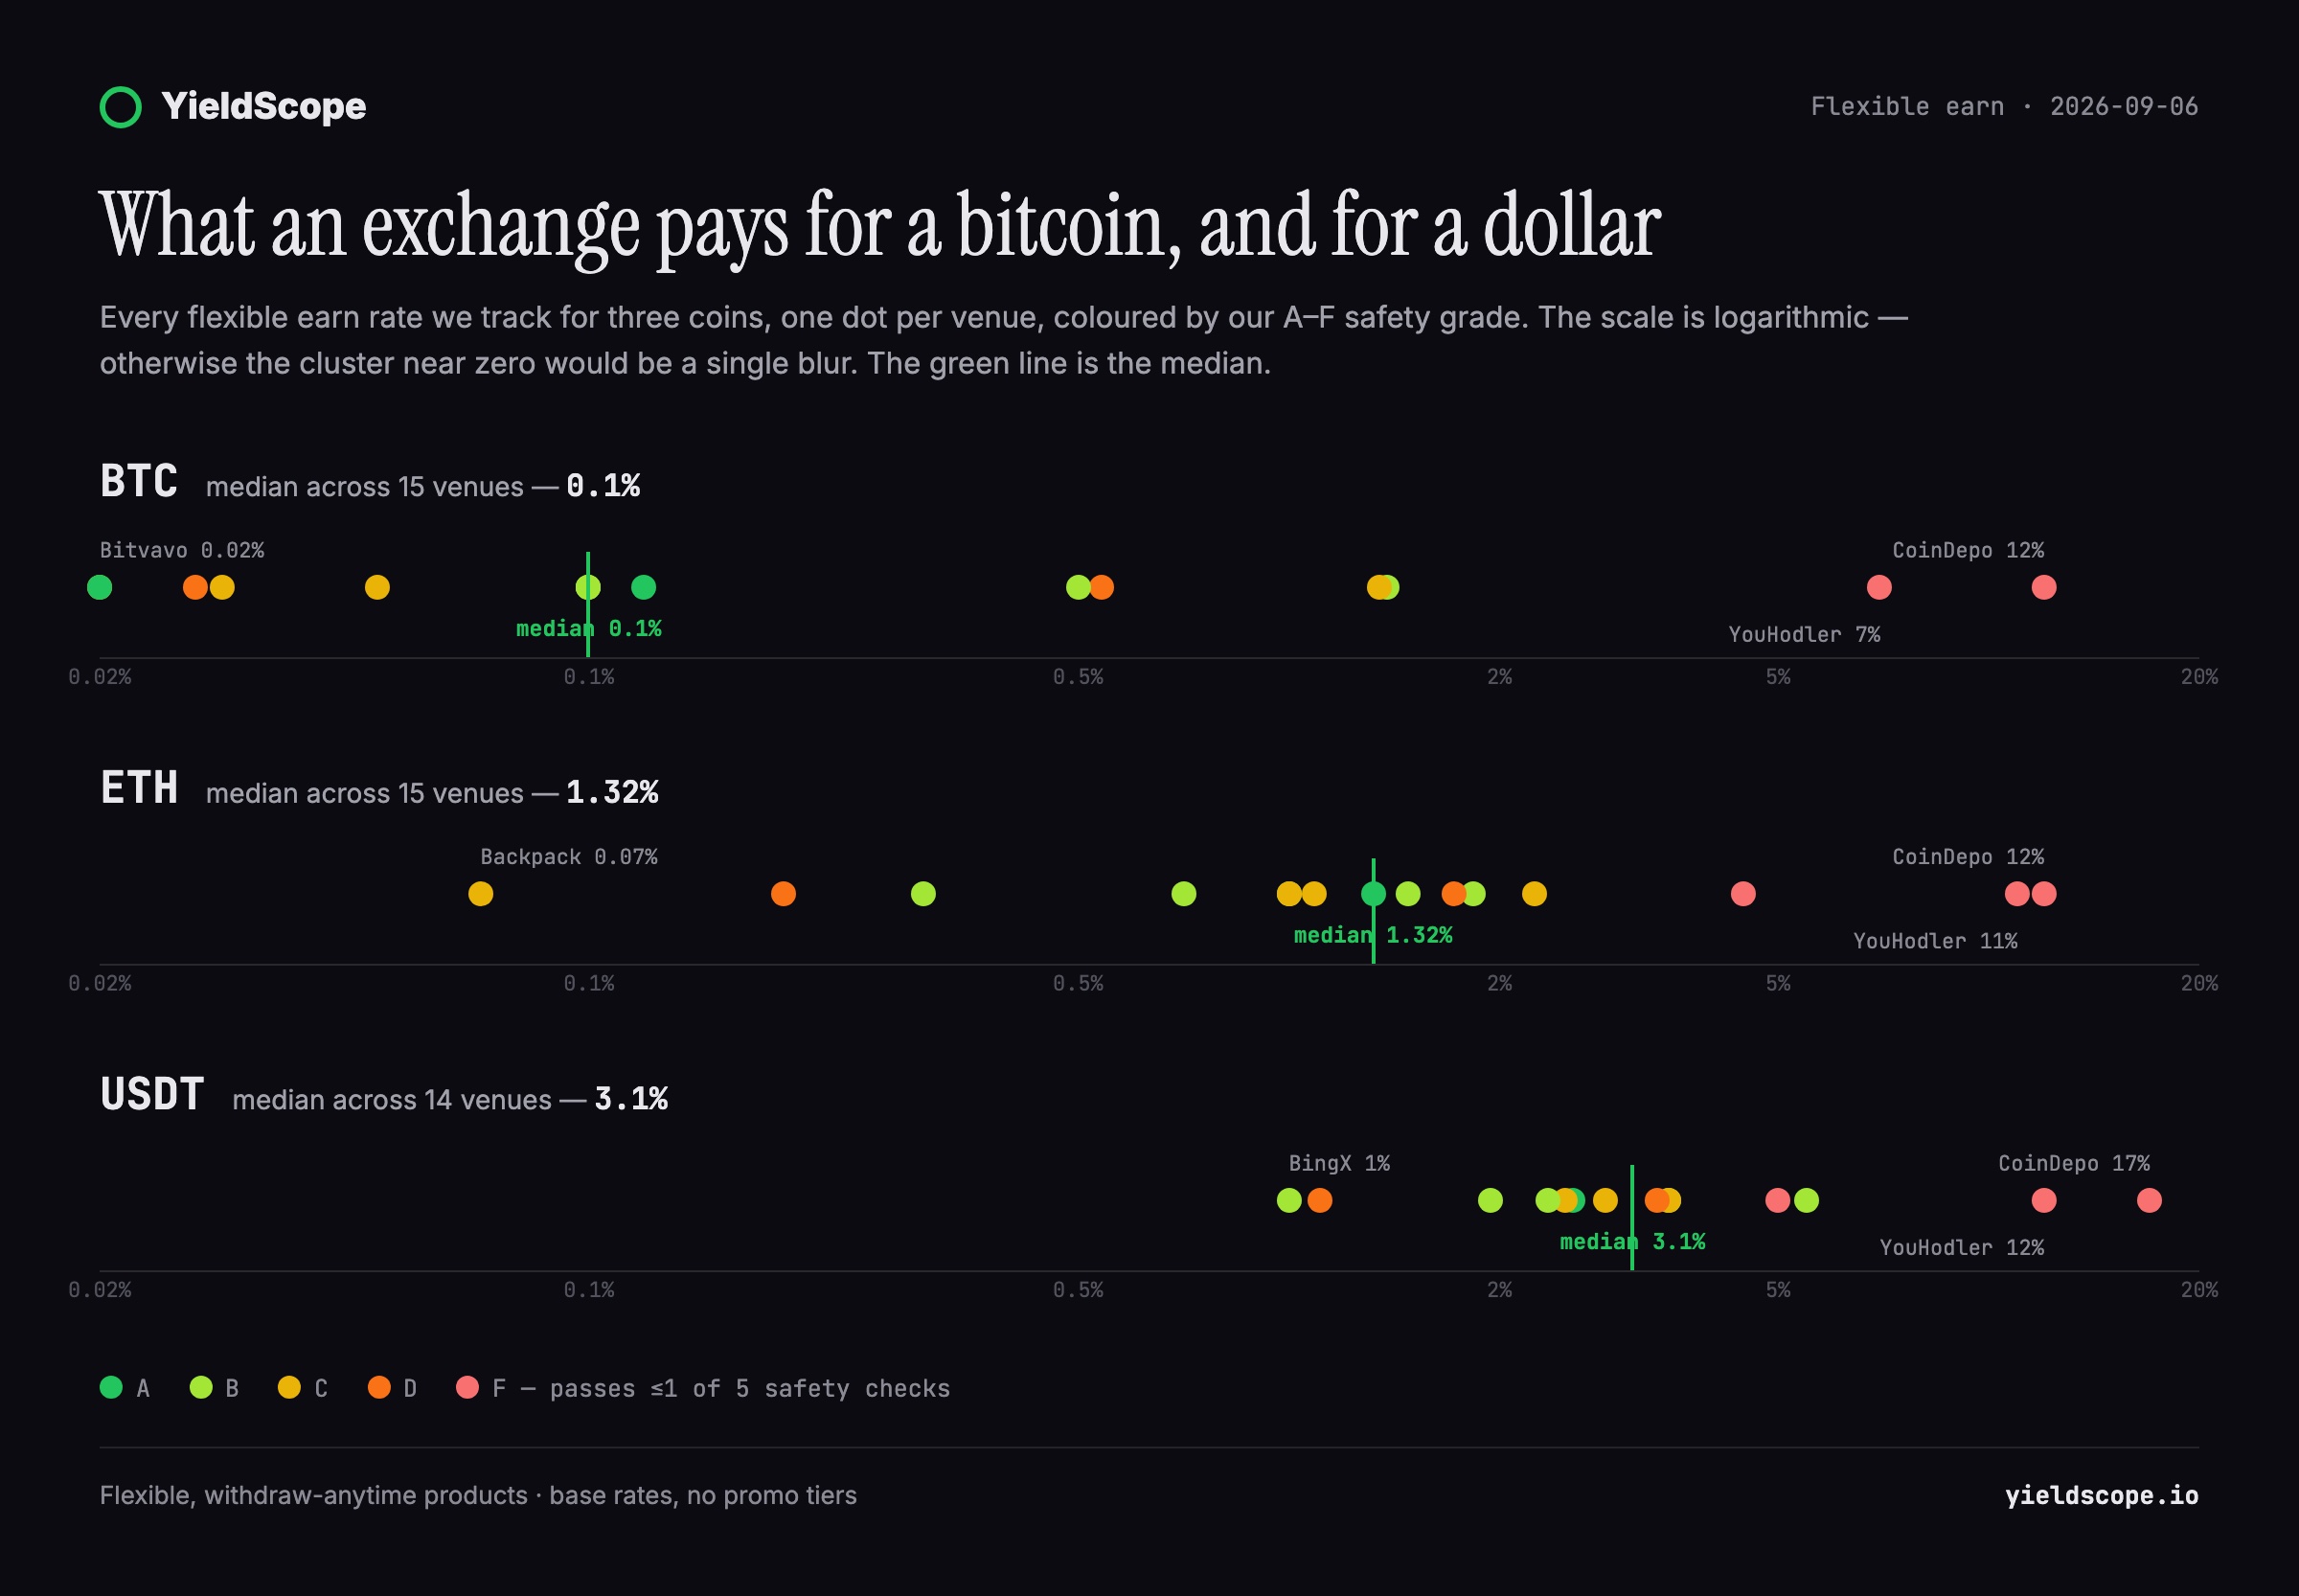
三个中位数
- BTC — 0.10%,覆盖 15 家平台。
- ETH — 1.32%,覆盖 15 家平台。
- USDT — 3.10%,覆盖 14 家平台。
以 10,000 美元的余额持有一年计算,比特币约为 10 美元,而美元稳定币约为 310 美元。比特币那个数字接近于零,甚至不够支付把币转出转入两次的网络手续费。
看看图中比特币那一行的形态。几乎所有平台都挤在最左端,介于 0.02% 与 0.5% 之间。Bitvavo 给 0.02%,Binance 给 0.02%,KuCoin 给 0.027%,Kraken、Gate 与 BingX 都是 0.10%。这些并不是在克扣客户的小平台,而是行业里最大的交易所——它们共同认定,你的比特币对它们而言一年值大约千分之一。
差距从何而来
这不是吝啬,而是两种资产的用途不同。
当你把稳定币留在交易所,背后有一队人想借它:开杠杆仓位的交易者、为库存融资的做市商、平价差的套利者。美元存在租赁市场,你拿到的利率是借款人所付利息的一部分。
比特币几乎没有这样的市场。多数想要比特币敞口的人直接买币,而不是借币。主要借方是做空者,而这类需求既稀薄又周期性。没有人在竞价你的比特币,因此没有人愿意为它多付。
以太币位于两者之间,原因很具体:它可以质押。1.32% 的中位数更接近网络质押奖励的分成,而非借贷利率。
谁为比特币付高息,这说明了什么
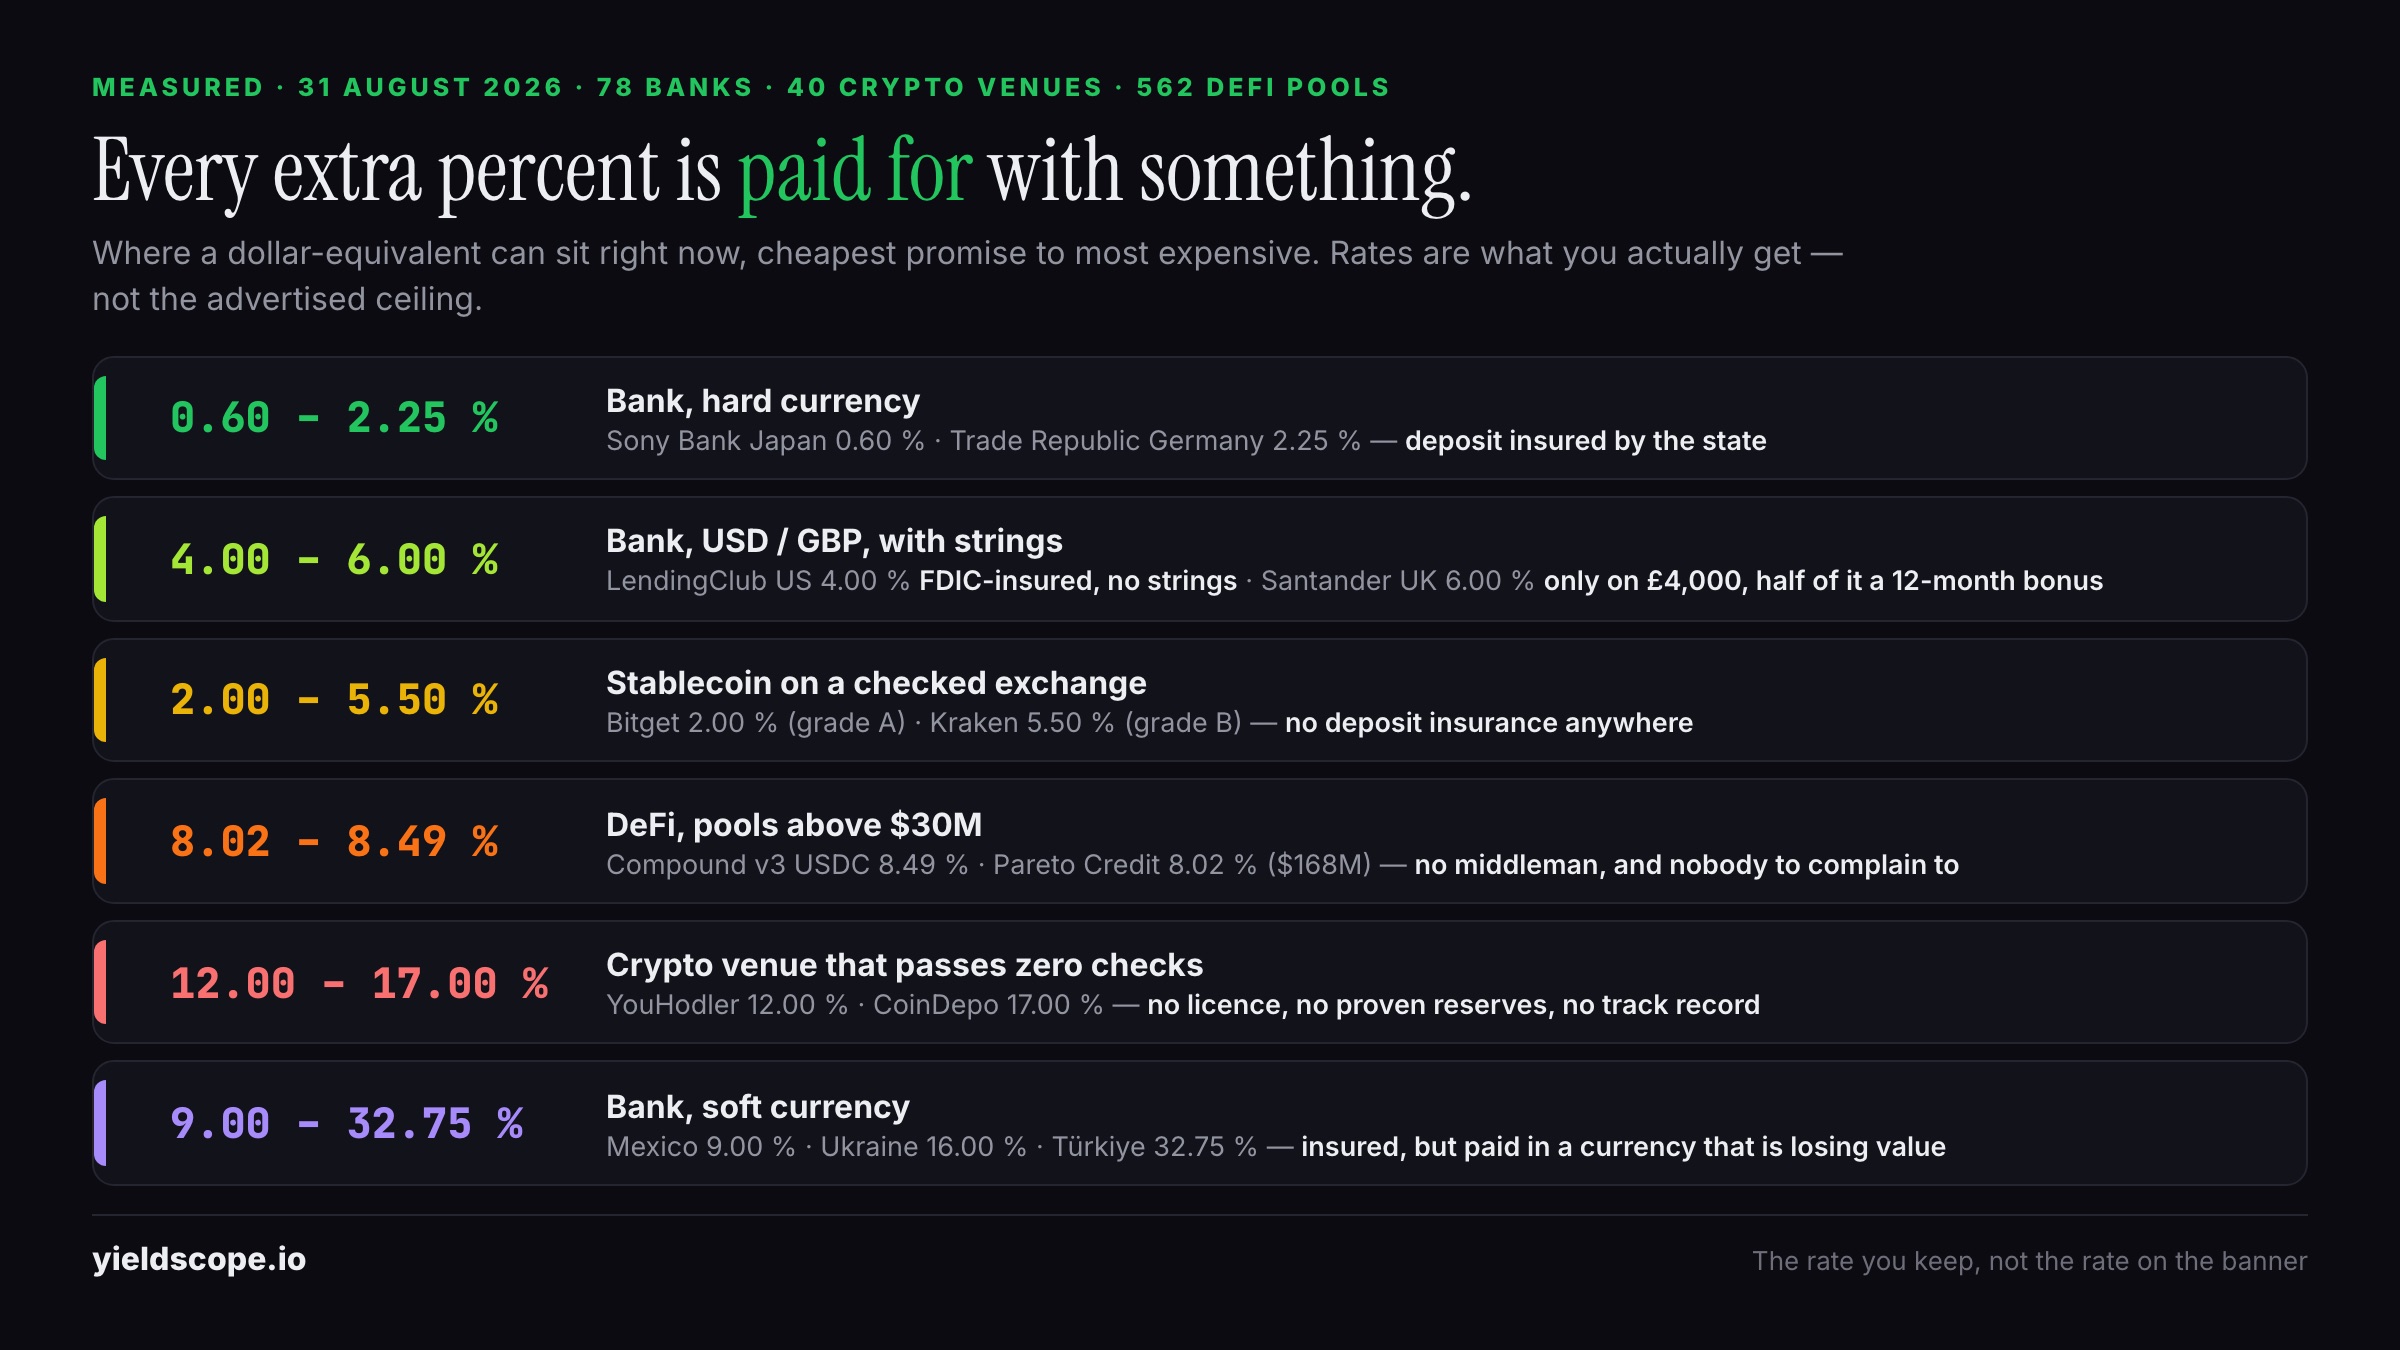
有两家平台打破了这一格局。CoinDepo 为比特币支付 12%,YouHodler 支付 7%。在我们的评级中,两者都是 F:各自最多只通过五项安全检查中的一项。
图中给点着色,正是为了呈现这种相关性。再看比特币那一行:右侧的每一个点都是红色。没有任何一家 A 级或 B 级平台的 BTC 利率超过 1.38%。
当整个市场把一种资产定价在千分之一,而某一家平台开出七十倍的价格时,多出来的部分不是更好的商业模式,而是对其他平台并未要求你承担的风险的补偿——评级通常会指出那是什么风险。一家没有储备证明、没有审计、没有历史记录的平台可以承诺任何数字:承诺本身不花一分钱。
美元那一行同样如此:CoinDepo 的 17% 与 YouHodler 的 12% 远在 Kraken 的 5.5% 右侧。F 级利率与 B 级利率之间的差额不是白捡的钱,而是 F 级平台未能通过的那些检查的价格。
同一家交易所内部的落差
还有第二个发现,对于选择把钱放在哪里的人来说,它也许比第一个更重要。
同一家平台内部最低与最高活期利率之间的距离极大:
- Binance — 201 个活期产品,从 0.01% 到 40.66%,中位数 0.87%。
- Bitget — 217 个产品,从 0.12% 到 331.95%,中位数 1.00%。
- KuCoin — 从 0.01% 到 18%,中位数 0.04%。
- OKX — 从 0.5% 到 92.7%,中位数 9.34%。
请再读一遍这些中位数。在 Binance,典型币种一年不到百分之一。在 KuCoin,典型币种是万分之四——在六十九个产品上,实际等于零。
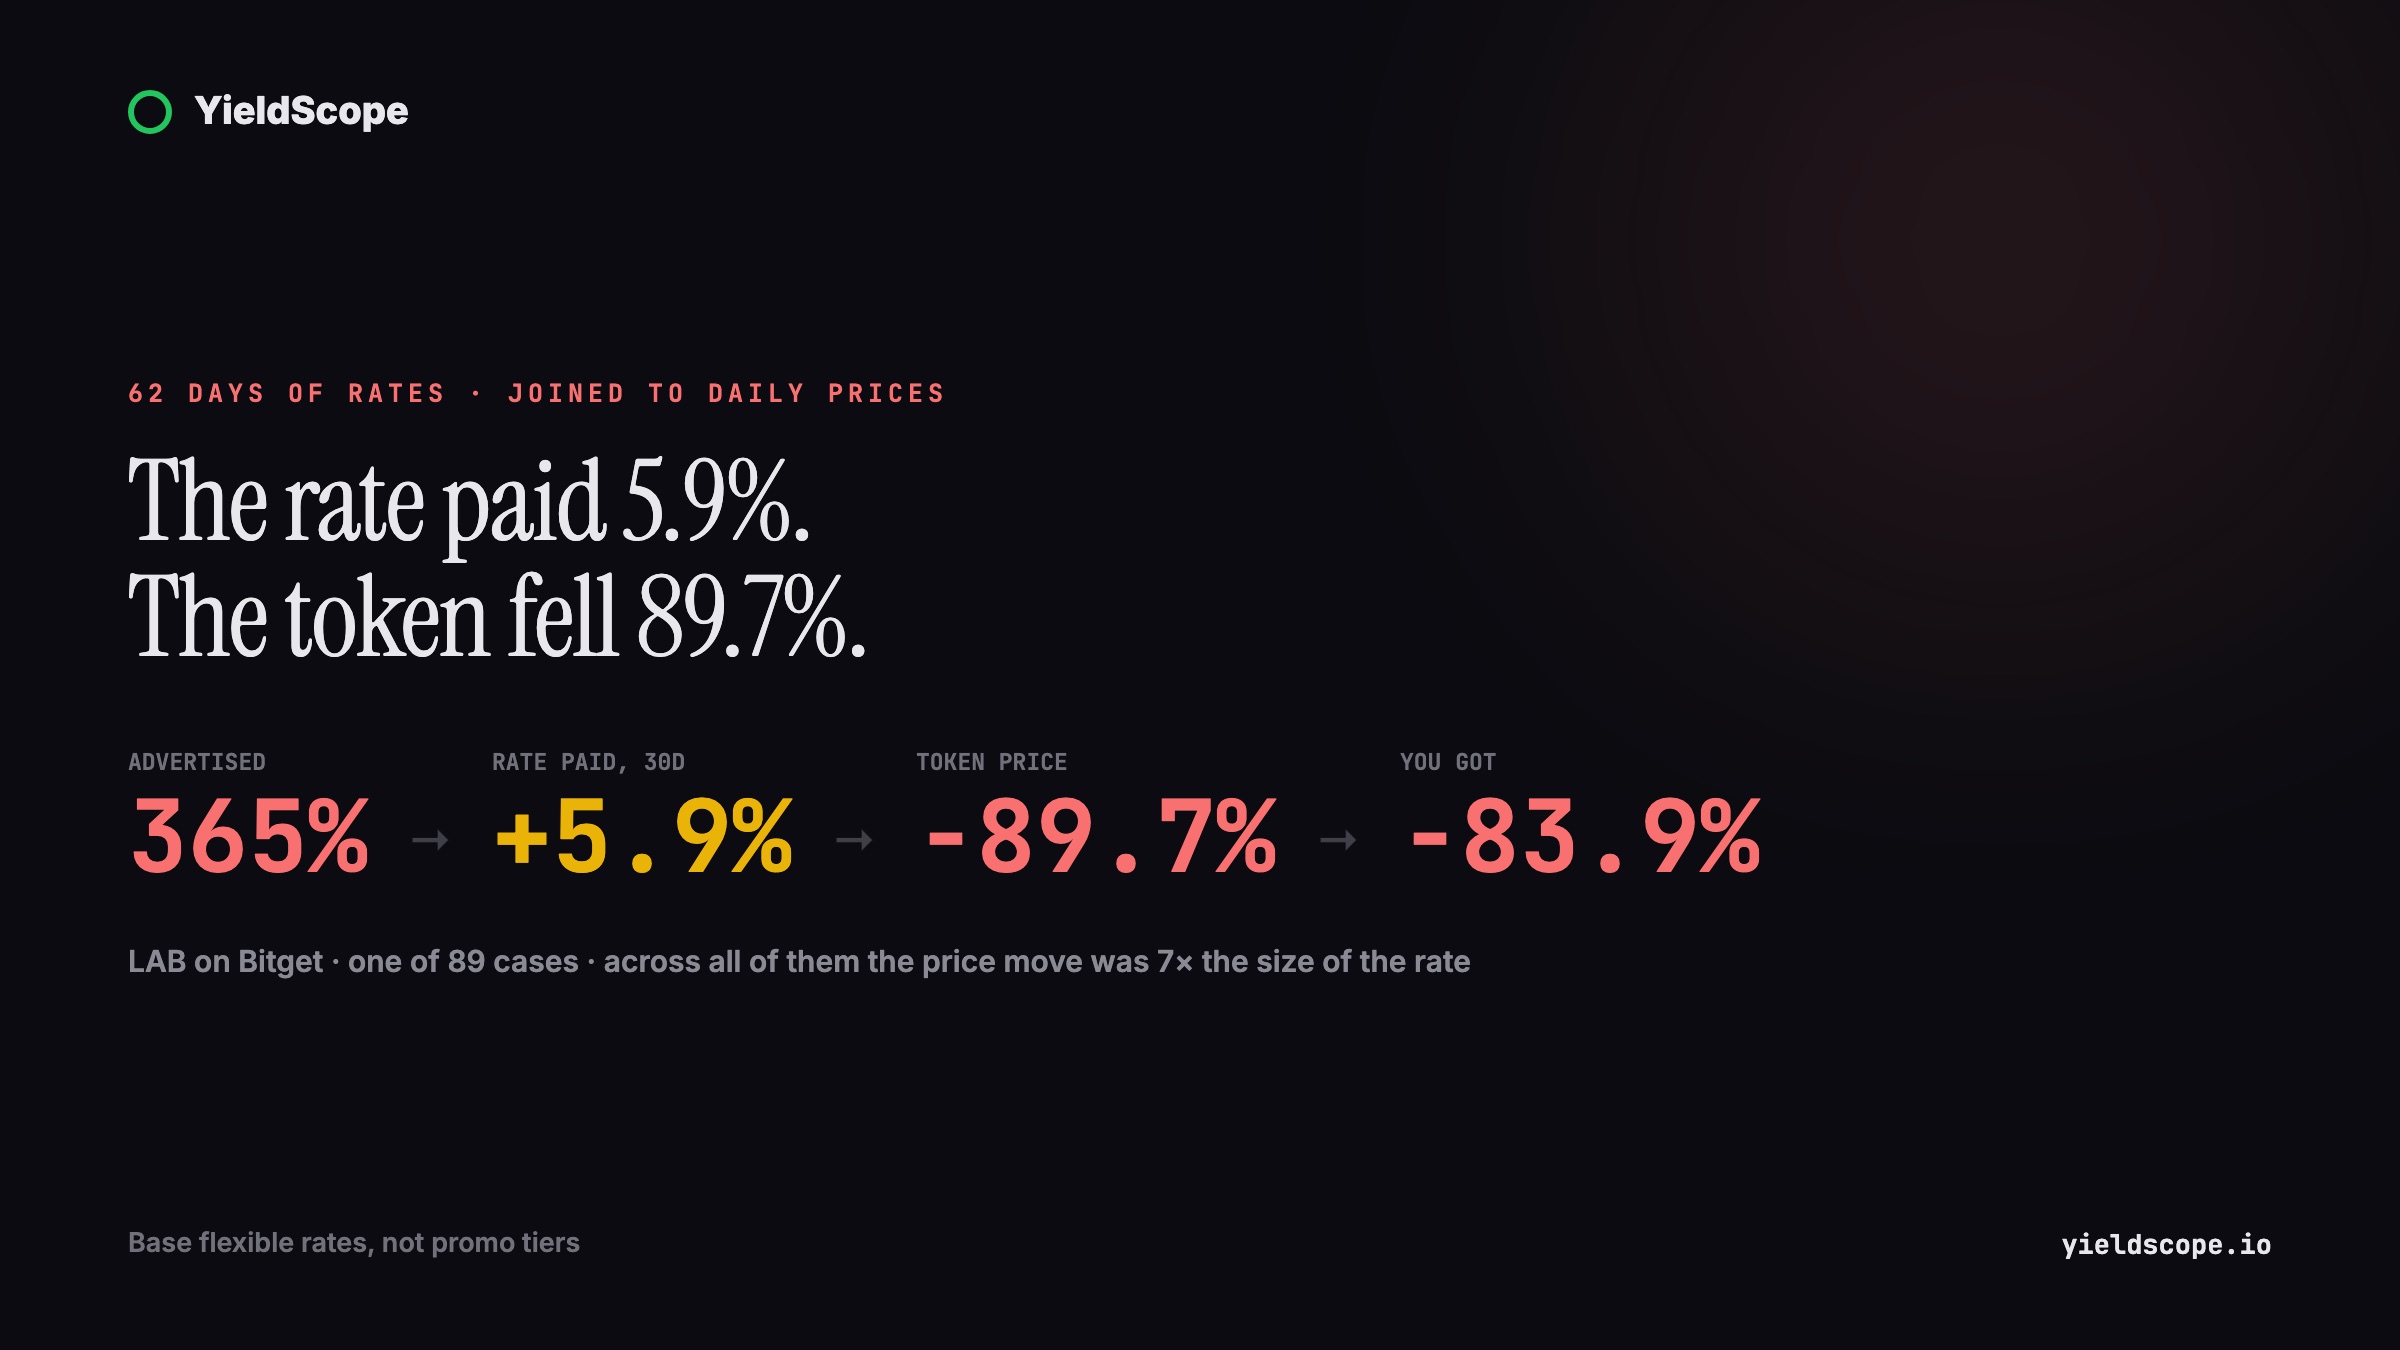
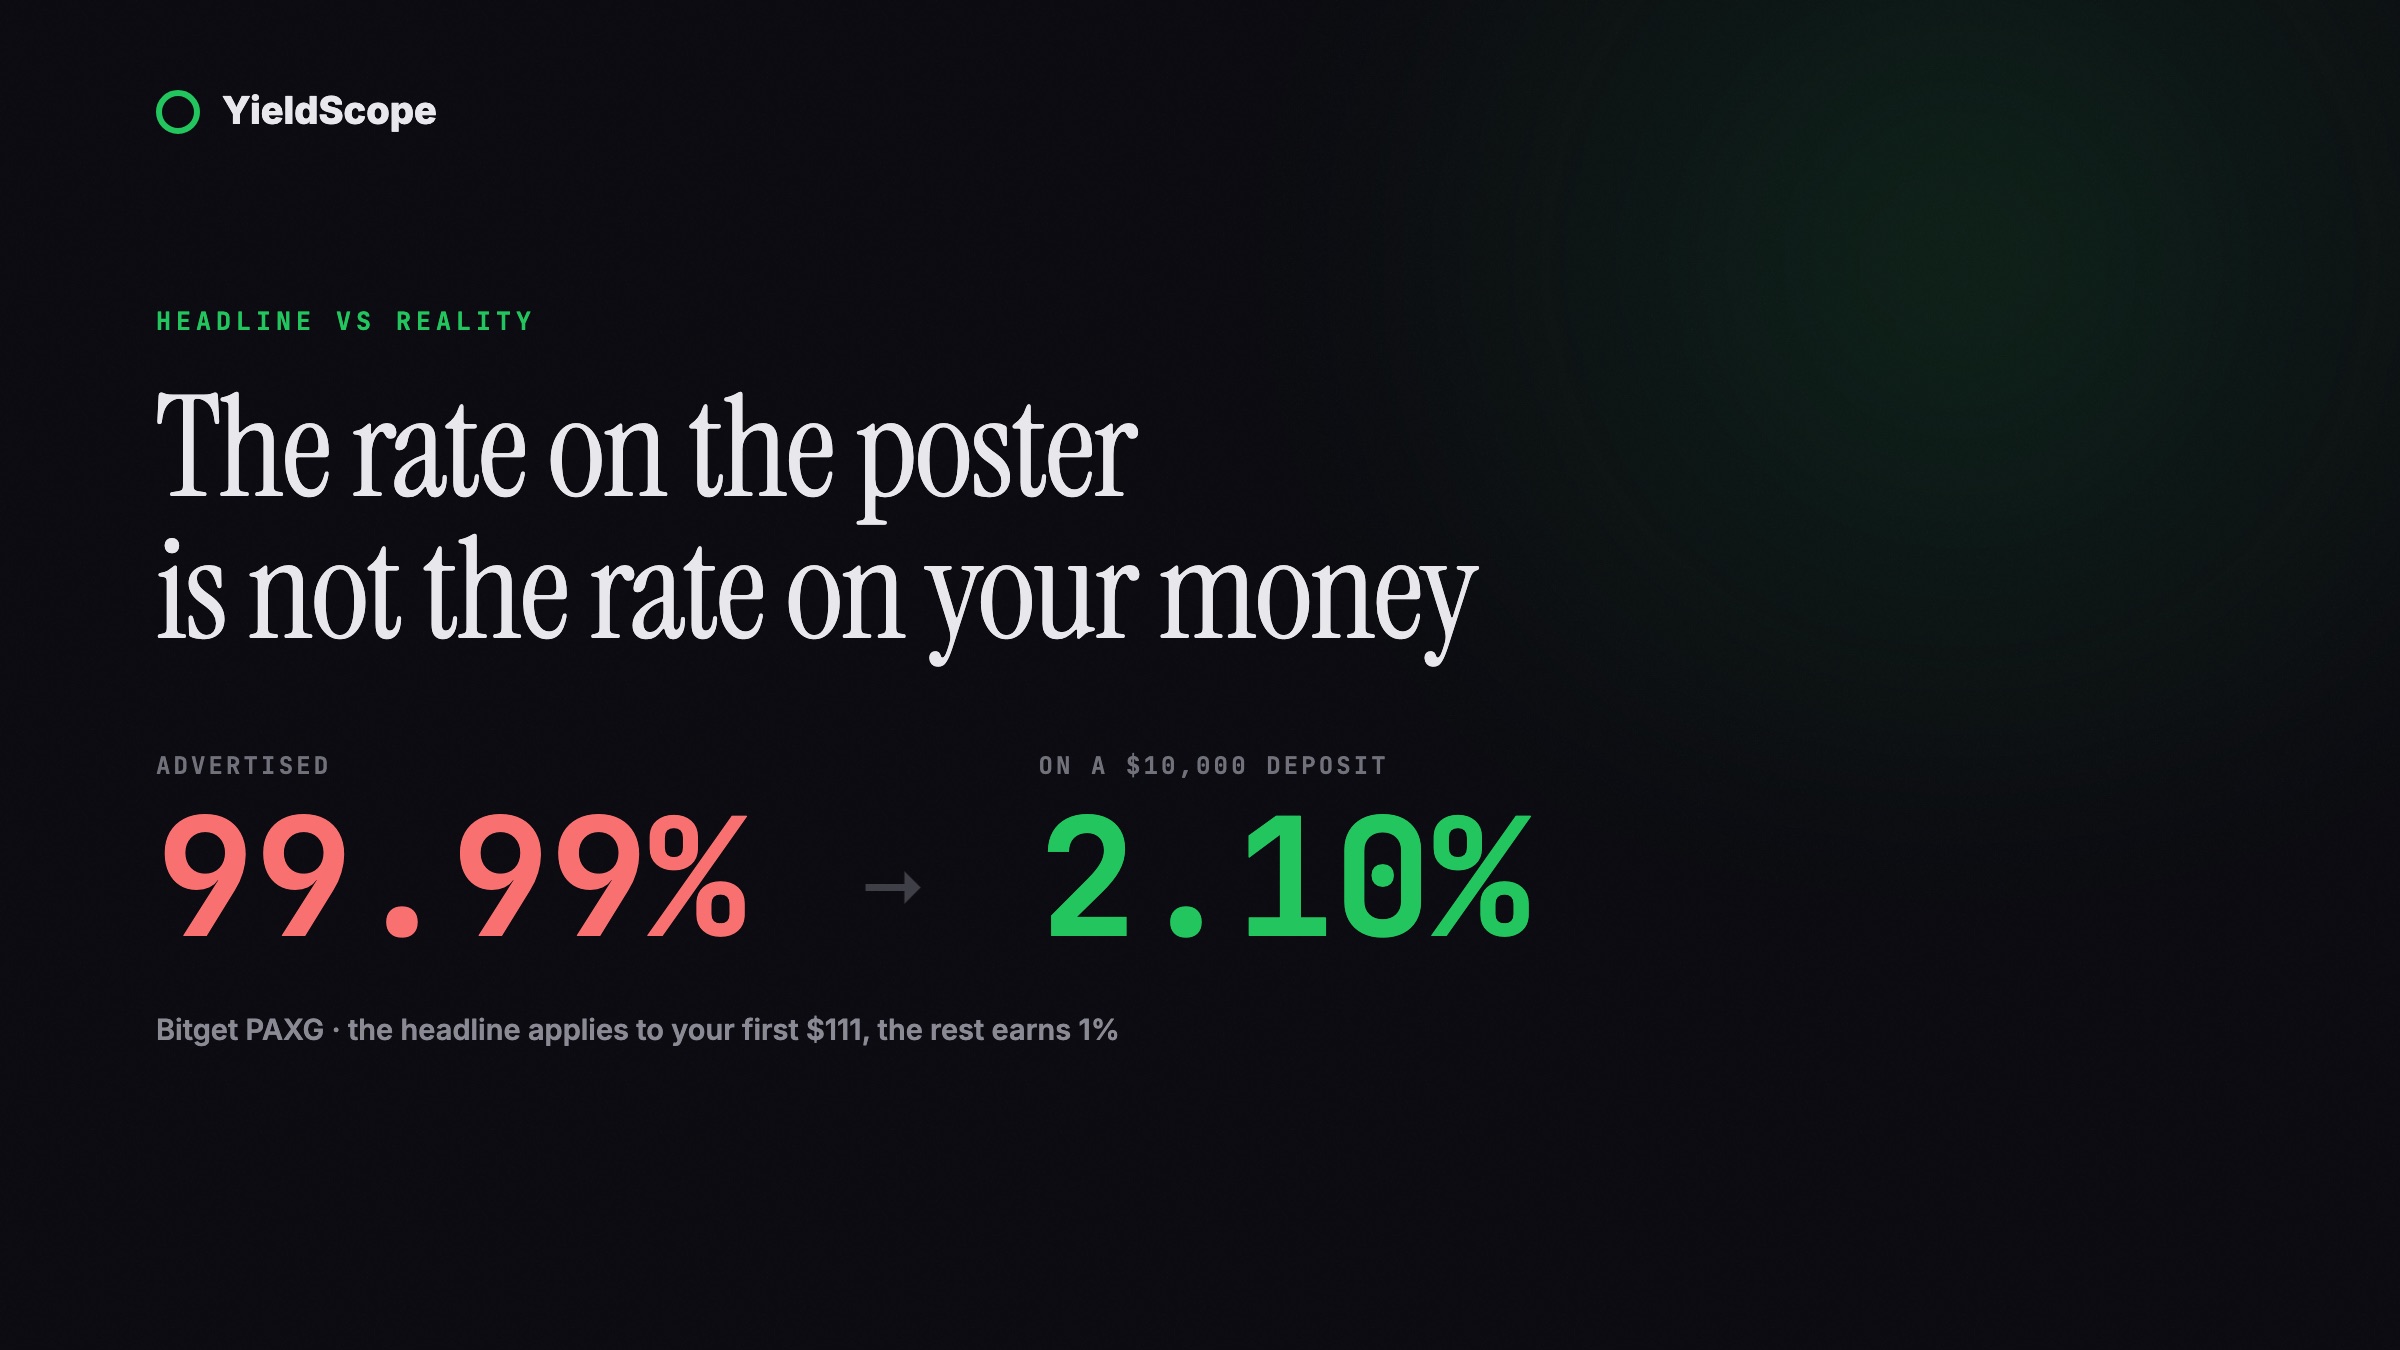
首页上的宣传利率来自两百多个产品列表顶端的少数几个小市值高波动代币。在同一家交易所、同一个账户里,你拿到的是 0.01% 还是 40%,完全由你恰好持有哪一种币决定。
链上也是同一个模式
如果这个差距只是交易所的商业决定,DeFi 应该呈现另一番景象。事实并非如此。
在我们追踪的 535 个资金池中,稳定币池的中位数为 4.27%,而以比特币计价的池子中位数为 0.53%。包装比特币躺在借贷市场里同样几乎不产生收益,原因一样:没有人想借它。
链上稳定币中位数高于交易所中位数——4.27% 对 3.10%——这正是去掉中间抽成的平台之后应有的结果。你为此付出的是另一种代价:智能合约风险、没有客服,以及合约被掏空时无人可以申诉。
加密利率应该跟什么比
3.10% 的稳定币听起来平平无奇,直到你问一句:替代选项是什么。而「平平无奇」正是恰当的反应。
美国有存款保险的储蓄账户目前最高给到 4.00%:LendingClub 与 Revolut 都在这个水平,EverBank 为 3.90%,Bask Bank 为 3.75%。那是放在银行里的美元,受联邦存款保险保障至 25 万美元,你与钱之间没有一家交易所。
也就是说,交易所稳定币的中位利率低于普通美国储蓄账户,同时还承担着任何存款保险都不覆盖的平台风险。Kraken 的 5.5% 胜过银行,3.10% 的中位数则没有。
说明(2026 年 9 月 23 日):Kraken 的 USDT 5.5% 于 6 月录入,此后未再核实:我们的采集器看不到 Kraken 的 Opt-In Rewards。根据 Kraken 自己的帮助页面(2026 年 9 月 17 日),USDT 的灵活利率为 4.00%,5.60% 仅适用于 18 个月定期,且该产品不向美国和欧洲经济区提供。按 4.00% 计,Kraken 仅与本文引用的最高受保美国储蓄利率持平,而非胜过它。
每当一个利率看起来还算合理时,这个比较都值得记在心里。标准不是「总比没有强」,而是「比有保险的存款高出足够多,足以补偿额外的风险」。
加密真正的优势在于安全区间的顶端和可及性:B 级平台上的 5.5%,在无法开立美国储蓄账户的国家也能使用,没有最低余额,也没有居住地要求。这才是实实在在的优势。3.10% 的中位数不是。
实际该怎么做
按数据中真正能看到的东西排序:
- 想要收益,就持有存在租赁市场的资产。 美元稳定币有,比特币没有。这是资产的属性,不是货比三家就能找到的功能。
- 不要为了比特币利率而换交易所。 A 至 C 级平台中,BTC 最好与最差之间是 1.38% 对 0.02%;在 10,000 美元上是一年 136 美元对 2 美元。差别真实存在,但很小,不值得为此搬迁托管。
- 务必确认对方报的是哪种币的利率。 宣传「最高 40%」的平台,报的是一个你多半从未持有过的代币。你的币在那张两百行表格的中间某处。
- 把异常的比特币利率当成一个问题,而不是一份报价。 问问这家平台拿你的币做了什么,才能在市场只给 0.10% 时支付 12%,以及它是否公布储备证明。如果网站上找不到答案,那就是答案。
我们的方法
这里的每一个利率都是基准活期利率,取自平台自己的产品页面:只收录随时可取的产品,不含固定期限、不含促销档位、不取自聚合站。评级由五项检查构成:监管、储备证明、灵活提现、保险基金与运营记录。
所有平台及其评级见安全性排名,每种币的完整利率表见其自身页面,例如 USDT 或 BTC。
利率为浮动值,采集日期见图表。非投资建议。
教育性内容,并非财务或法律建议。文中已附上信息来源链接。