Yield
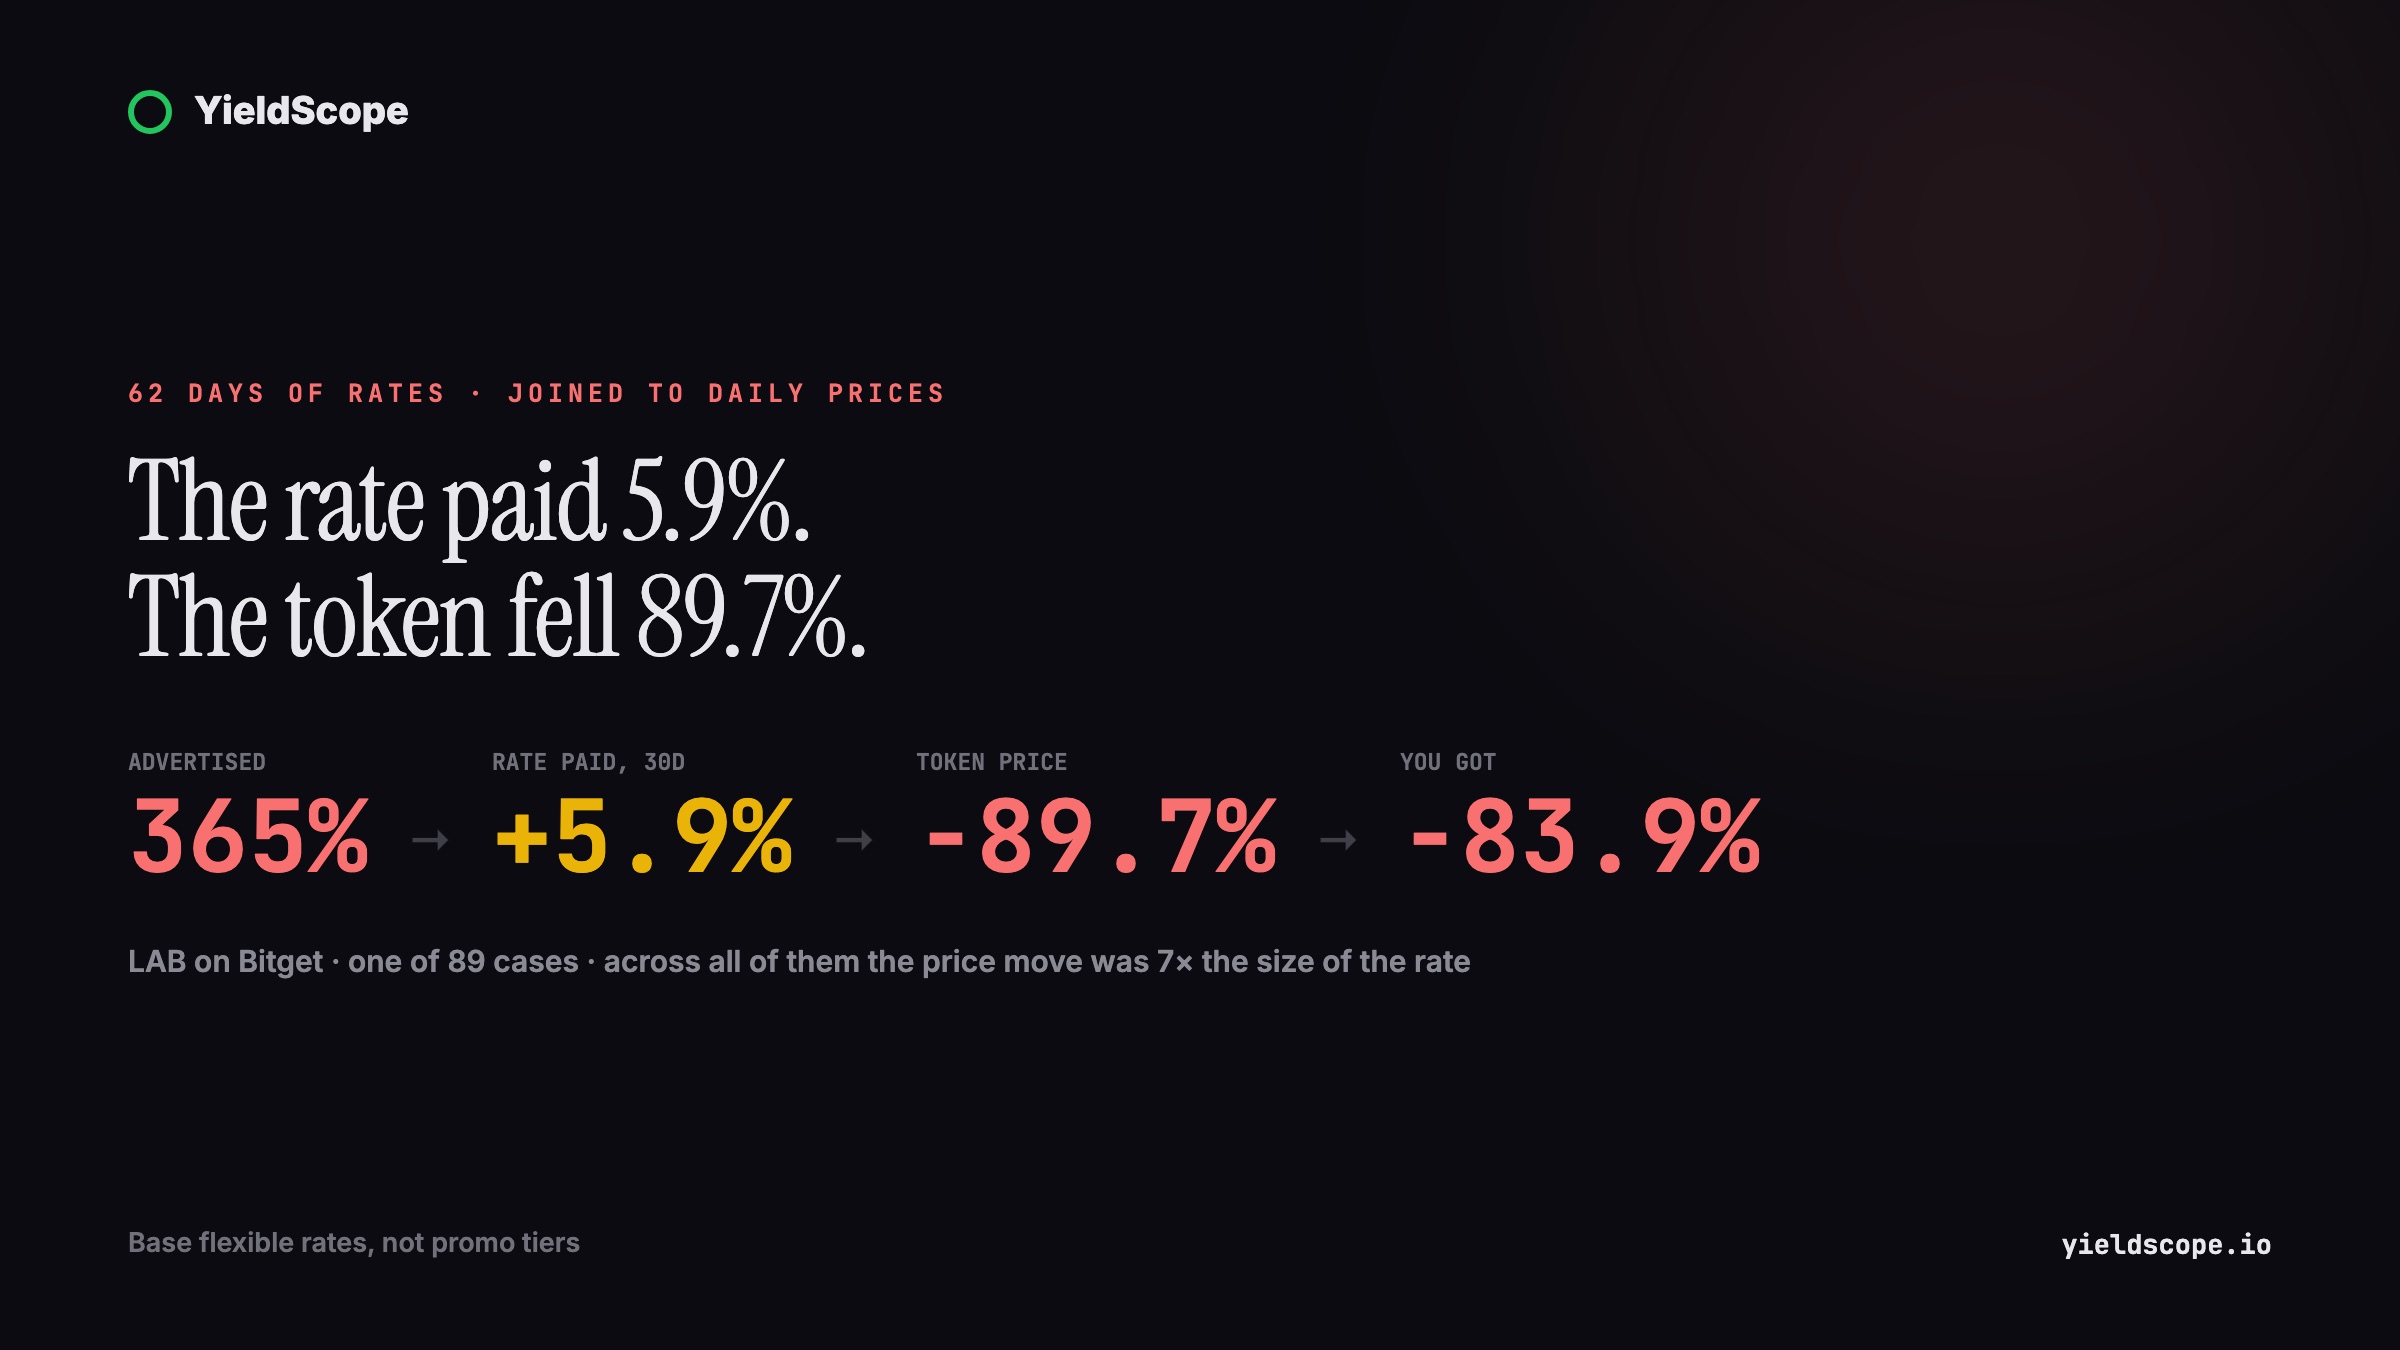
365% 的利率支付了 5.9%,代币下跌了 89.7%。
我们在 62 天里记录了 38 家平台的 167,987 个理财利率,并与每日价格合并。高于 50% 的利率两天内跌掉一半——但那只是故事的小半。计入代币自身价格后,仓位结果中位数为 −1.7%,六成以亏损收场。
我们连续 62 天、每天记录 38 家平台上每一款产品的利率——共 167,987 次读数。然后提出一个似乎没人公布答案的问题:如果你看到一个高利率并投进去,它能维持多久?中位数答案是两天。高于 50% 的利率,明天就只值它自己的一半,一周后只剩 12%。
这个行业里人人都给你看利率,几乎没人告诉你上一个接受它的人后来怎么样了。
这不是小事。银行存款下个月付的和今天差不多,加密理财利率不是这样——而且利率越高,就越不像一个利率,它更像一场没有标注截止日期的促销。
所以我们做了测量。自七月初起,我们每天记录一次所追踪的每家平台每款产品的基准活期利率并保存下来。这份档案如今覆盖 2,888 个「币种—平台」组合。从前一天顺延的数据点都有标记,本文已将其剔除,因此以下全部是实际观测。
我们做了什么
每当有利率越过某个门槛,我们就跟踪那一款产品——同一币种、同一平台——接下来 30 天,记录原始利率还剩下多少比例仍在支付。
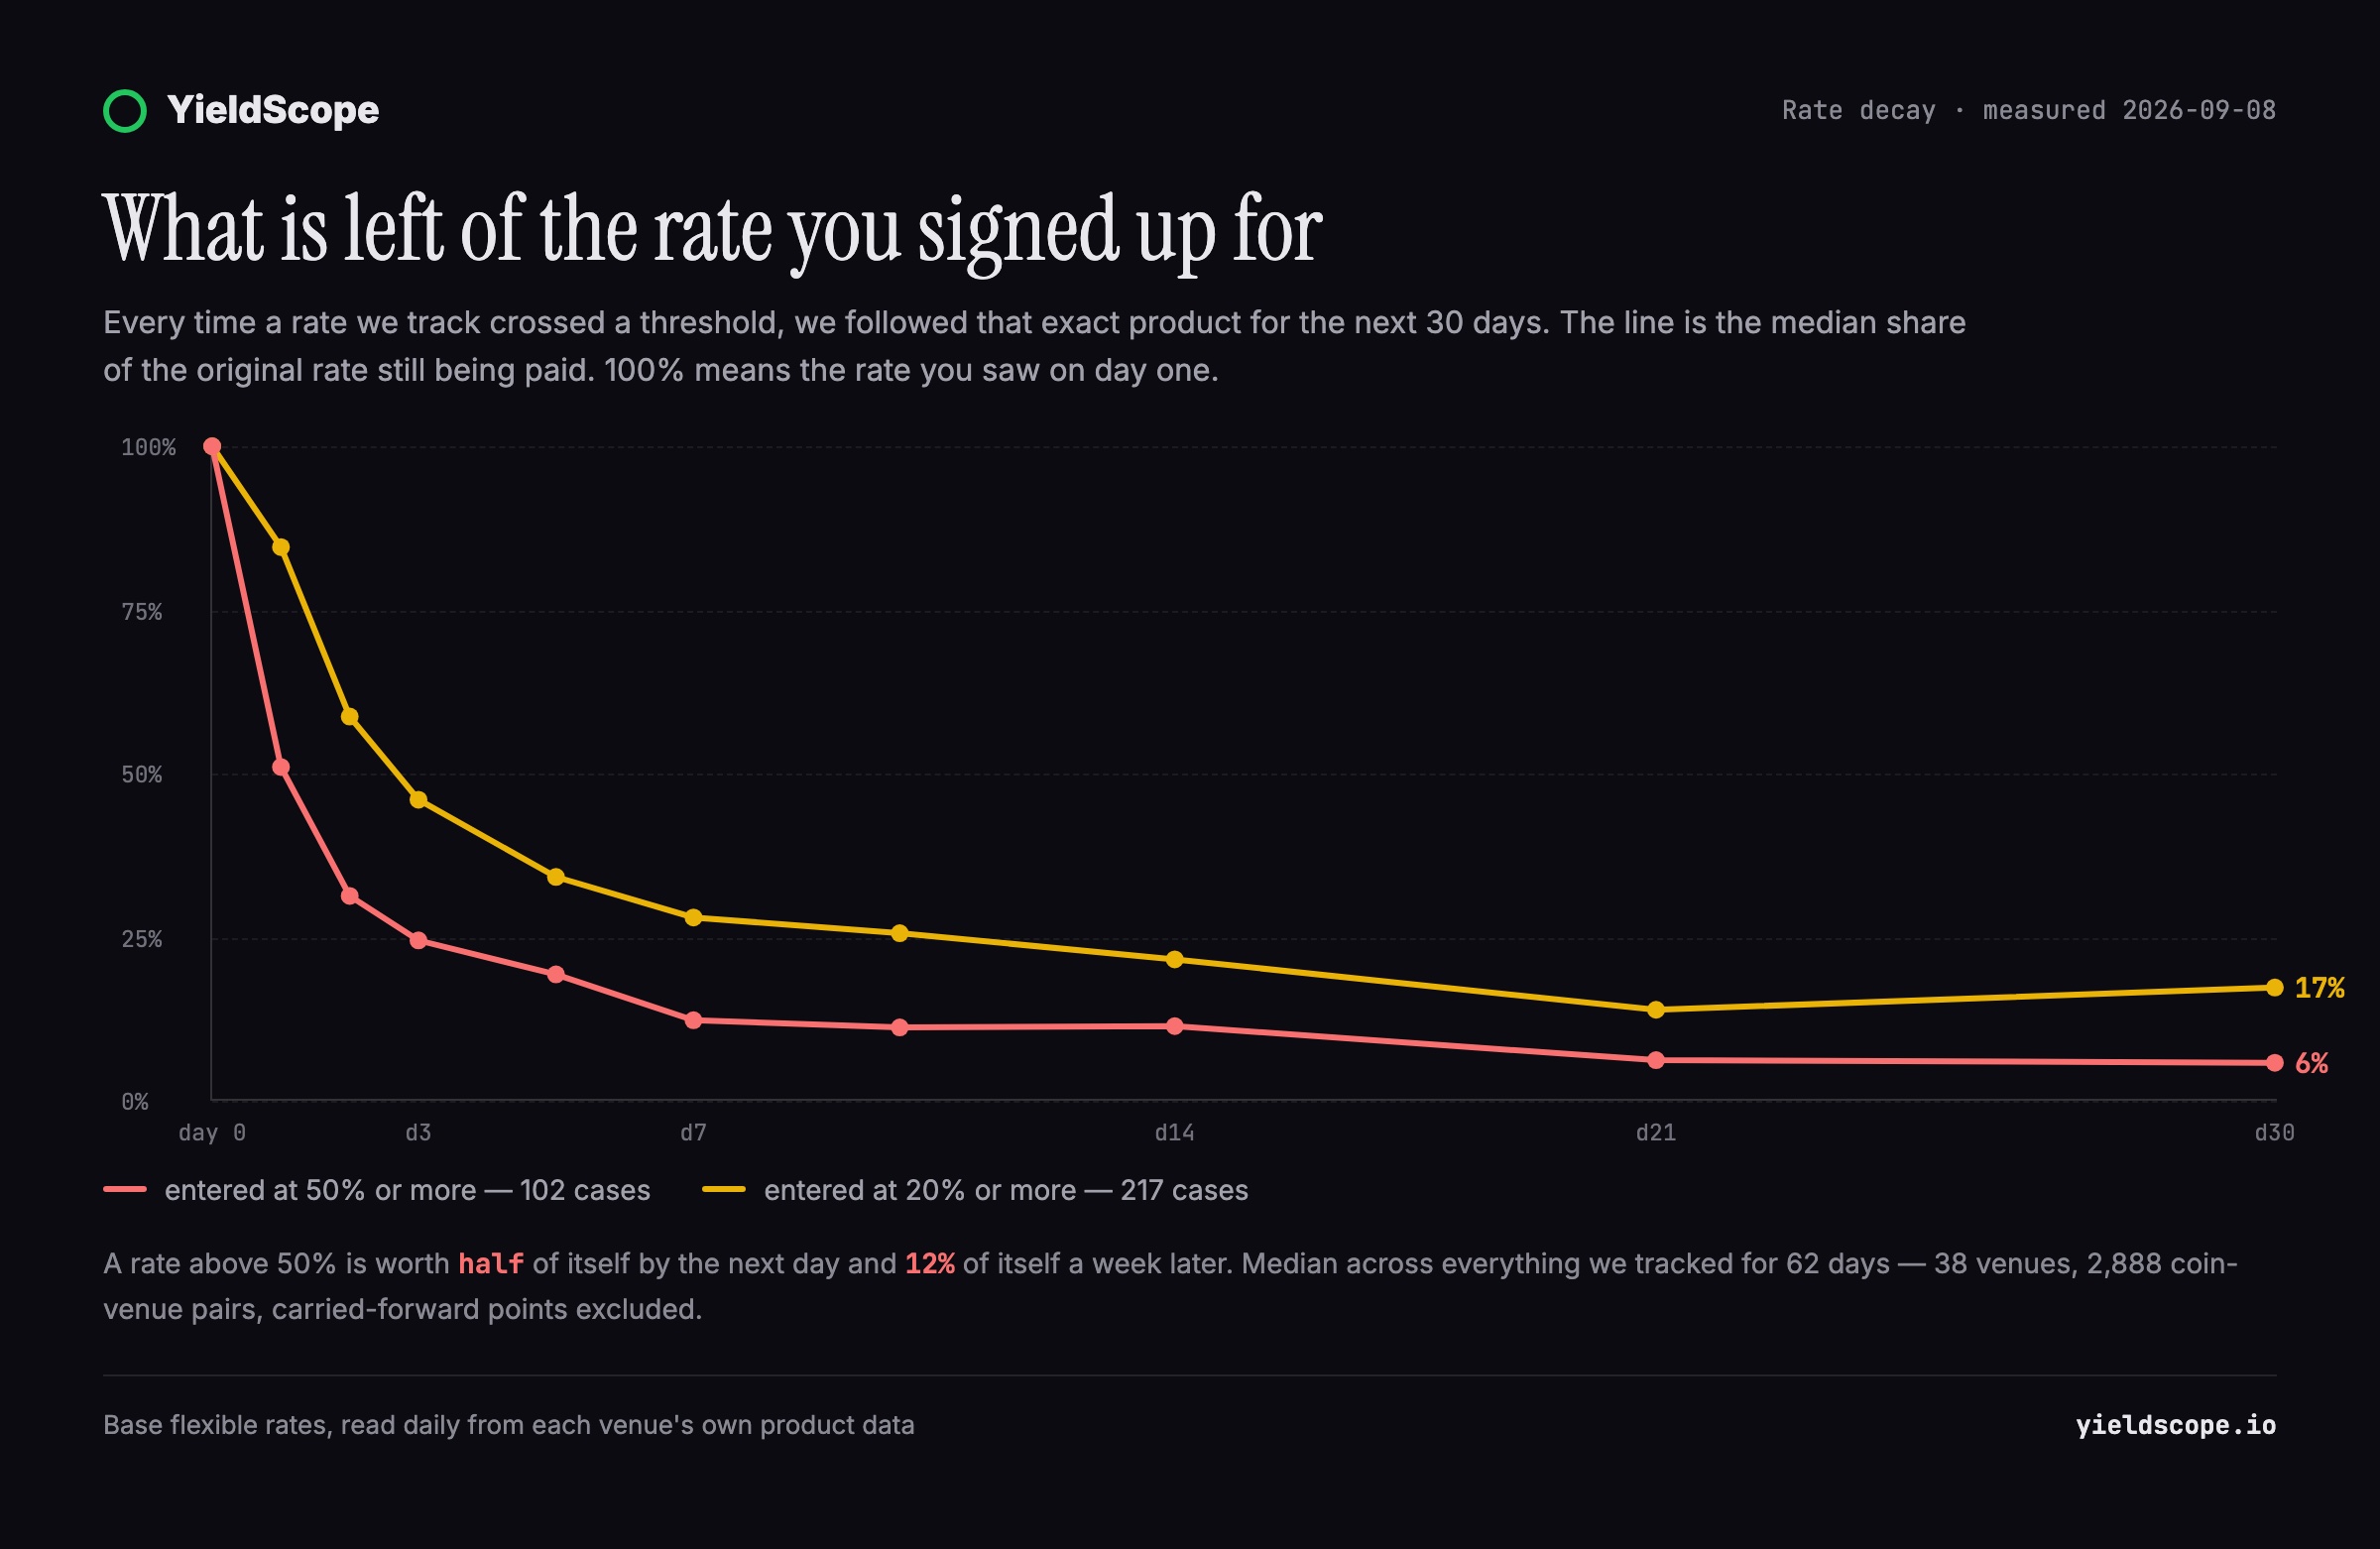
先看红线,它从 50% 及以上的利率起步。
- 第 1 天 — 剩原始利率的 51%。一半在 24 小时内消失。
- 第 3 天 — 24.5%。
- 第 7 天 — 12.3%。
- 第 30 天 — 5.8%。
黄线从 20% 及以上起步,衰减更慢,但方式相同:两天后剩 58.7%,一周后 28%,一个月后 17.3%。
在 571 次越过 20% 门槛的记录中,利率跌掉一半的中位时间是 两天。79% 的案例在一周内失去一半。
这对钱意味着什么
衰减曲线是抽象的。具体版本是这样:有人看到利率,当天把币转进去,放一个月。他实际赚到多少?
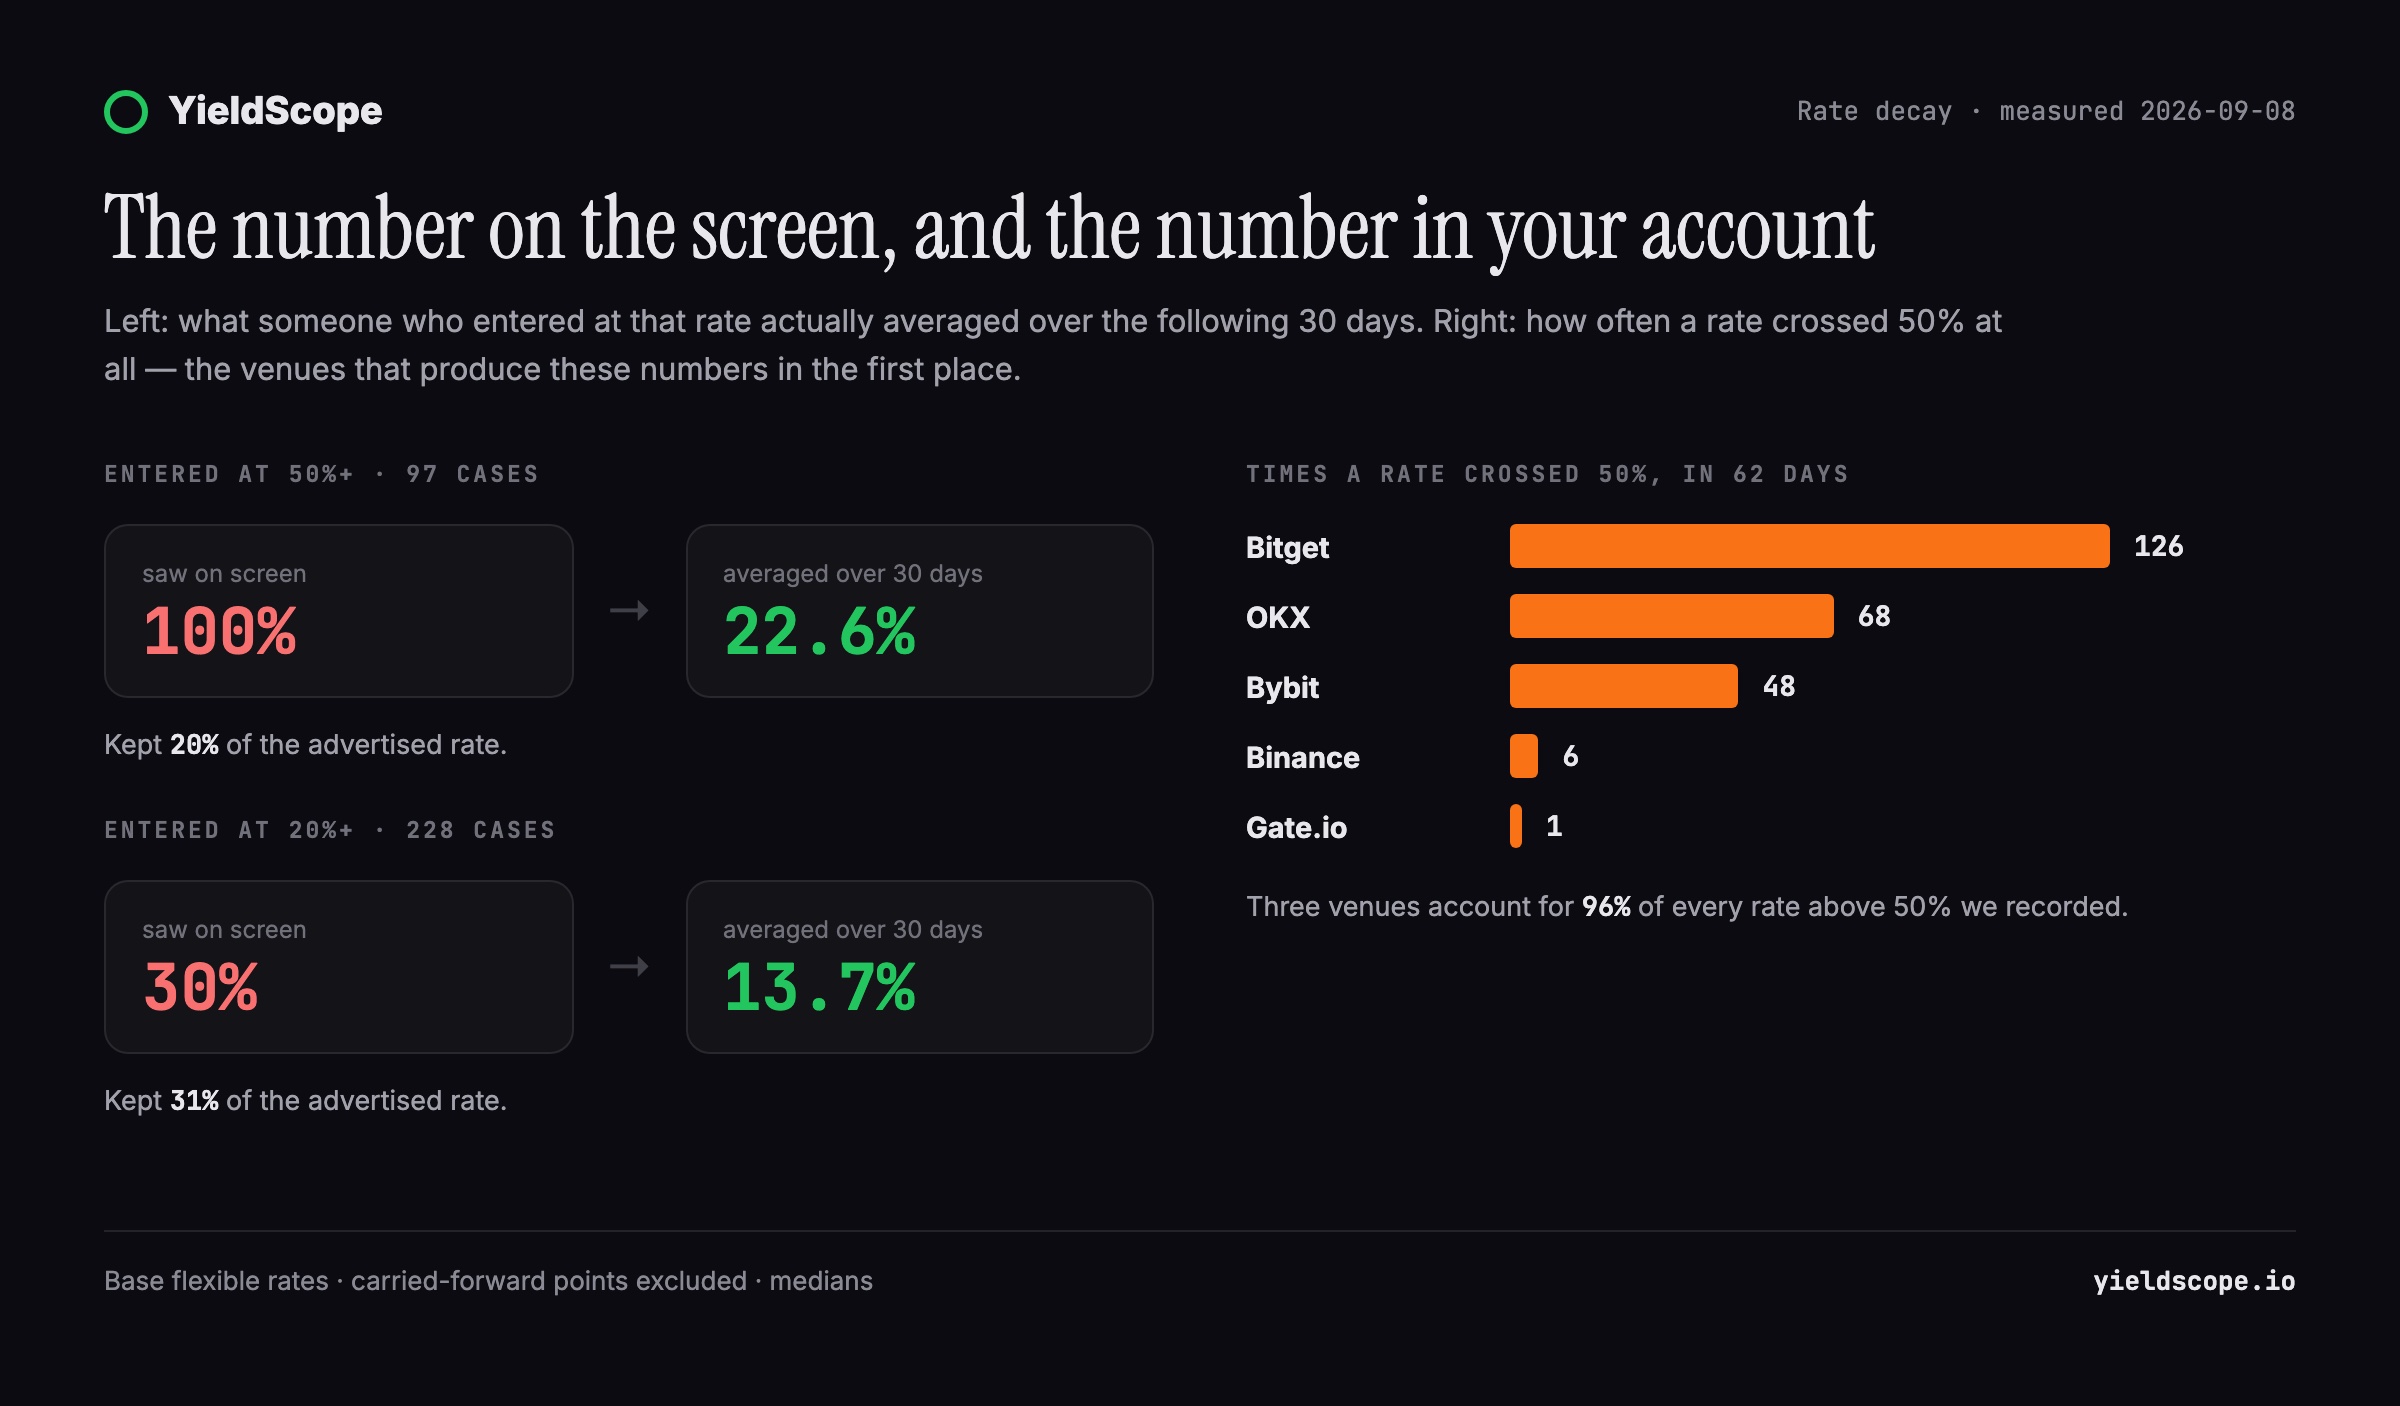
- 在 50% 及以上 入场(97 例):宣传利率中位数为 100%,此后 30 天实际支付利率的中位数是 22.6%。签下的利率只剩 20%。
- 在 20% 及以上 入场(228 例):宣传 30%,实得 13.7%。只剩 31%。
请注意,22.6% 依然是个不小的数字。本文不是说钱消失了,而是说:给你看的数字和你收到的数字是两个量,而宣传越亮眼,两者的差距越大。
这些利率从哪来
呈现这种走势的利率并非均匀分布。
62 天里,我们的数据中利率越过 50% 线共 249 次。三家平台占了其中的 96%:
- Bitget — 126 次
- OKX — 68 次
- Bybit — 48 次
- Binance — 6 次
- Gate.io — 1 次
这不是安全性判决。Bitget 通过了我们全部五项安全检查、评级为 A;Bybit 与 OKX 都是普通的大型交易所。这是关于产品设计的观察:这些平台会对新上线币种做短促而激进的促销,而促销被标注成年化利率,尽管它本就只打算持续几天。
单个案例比任何中位数都更直白:
- Bybit 的 KMNO — 8 月 7 日 480.1%,到 8 月 20 日 1.16%。
- Bitget 的 SUPER — 8 月 24 日 365%,到 9 月 7 日 1.00%。
- Bitget 的 HNT — 8 月 29 日 347%,到 9 月 8 日 1.00%。
- Bitget 的 POLYX — 7 月 22 日 285.5%,到 8 月 5 日 1.00%。
这个模式重复得如此精确,说明它是一项政策而非市场:其中几例正好落在 1.00%,那正是促销之下的常规基准利率。
对照组:普通利率几乎不动
如果一切都在衰减,这个发现就毫无意义。但并非一切都在衰减。
我们选取观测期起点在 1% 至 12% 之间的全部稳定币产品——34 个组合——把起始利率与最后十天的中位数比较。典型组合在两个月里保住了 97% 的利率。有些还上升了:Binance 的 USDT 从 1.41% 升到 2.79%,Gate 的 USDe 从 1.80% 升到 4.75%。
可见利率本身并非天然不稳定。衰减的是特定的一类利率:促销利率。
例外从另一面印证了同一点。这一组里跌得最狠的,恰恰也是起点最高的:BingX 的 USDT 从 11.00% 跌到 1.00%,同一平台的 USDC 从 7.00% 跌到 0.40%。稳定币上的 11% 不是稳定币利率,而是披着它外衣的促销。
由此得到的规则比「避开山寨币」更干净:预示衰减的不是币种,而是该利率与市场其他地方为同一资产所付利率之间的距离。我们的表格把各平台同一币种的利率并排列出,正是为了让这个距离一眼可见。
为什么年化是错误的单位
这些数字能冲到 365%,原因很简单:其中许多是固定的每日奖励池,被换算成了年化百分比。平台为上线周划出一笔奖金,除以已认购的币量,得出的年化在算术上真实、在经济上无意义——它描述的支付速率本就不打算跑满一年。
按年化标注不是欺诈,我们查看的每家平台也都注明利率浮动。但这个单位在做它并不适合的工作。「365% 年化」与「银行 4.00% 年化」用同样的字体印出,含义却完全不同。
这也是我们只公布基准利率、从不公布促销档位,并在表格中为每个数字标注读取日期的原因。
差点漏掉的那一半
以上全部只测量了利率。事实证明那是故事中较小的一半,单独发表会造成误导。
利率是用你存入的那种币支付的。如果持有期间这枚币跌掉三分之一,利率在你的实际结果里不过是舍入误差。于是我们把利率档案与每日价格合并,重新计算:对每一个在 50% 以上入场的案例,接下来 30 天这笔仓位到底怎么样了——同时计入已支付的利率与代币自身的价格。
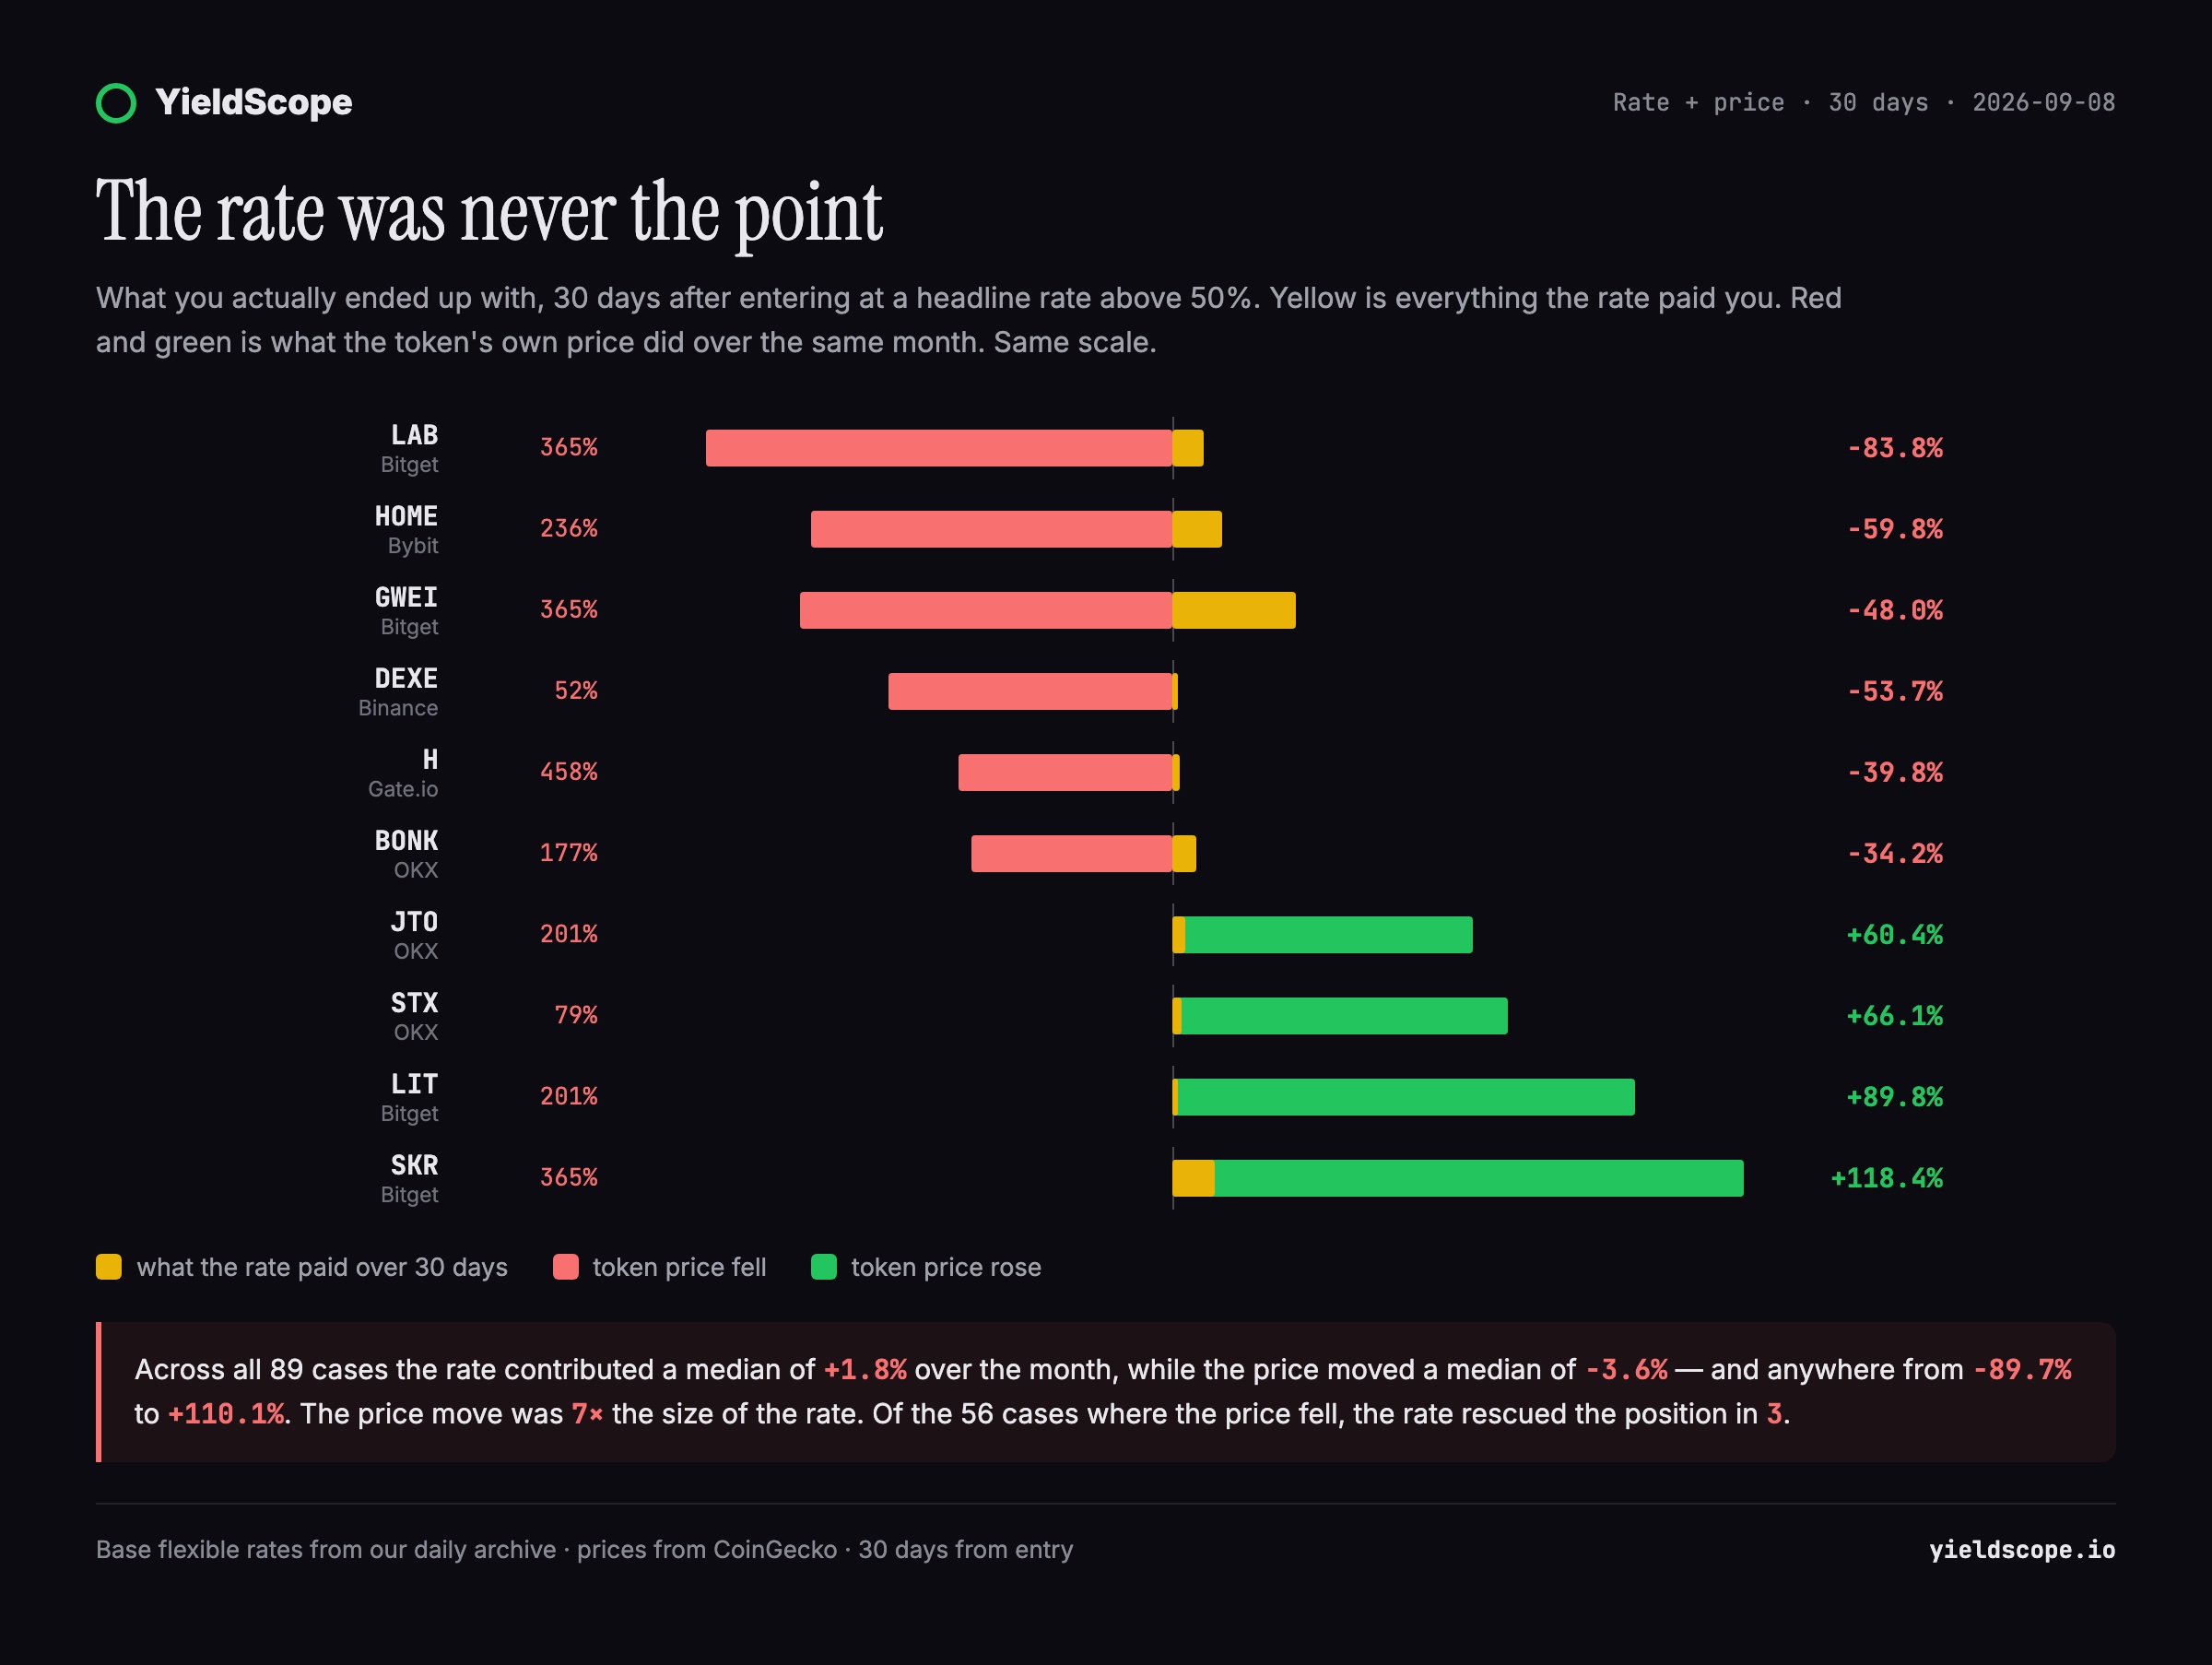
在 89 个拥有完整价格序列的案例中:
- 利率在这一个月贡献了中位数 +1.8%。
- 代币价格变动中位数为 −3.6%,区间从 −89.7% 到 +110.1%。
- 合并结果中位数为 −1.7%。六成仓位以亏损收场。
看图表最上面一行。Bitget 的 LAB 宣传 365%。利率一个月支付了 5.9%,代币下跌 89.7%,最终结果 −83.9%。
也有诚实的另一面,因为它确实存在:Bitget 的 SKR 同样宣传 365%,利率支付 8.3%,而代币上涨 110.1%,最终 +118.4%。持有它的人确实赚到了钱——赚在价格上,而不是利率上。
这就是核心发现。价格波动的幅度是利率贡献的七倍(中位数)。在价格下跌的 56 个案例中,利率把仓位拉回盈利的只有 3 次。只有 4% 的案例里,利率在一个月内支付了哪怕 10%。
所以 365% 的宣传数字描述的并不是一项年化 365% 的投资。它描述的是你恰好持有的一枚高波动代币,外加百分之几的噪音。真正决定你结果的那个数字,根本不在理财页面上。
遇到高利率该怎么办
把价格纳入视野之后,建议就变了。
- 先判断币,再看利率。 如果没有这个利率你就不会持有这枚代币,那么利率不构成持有它的理由。它每月影响你的结果几个百分点,而代币影响的是几十个百分点。
- 问清楚利率是谁的一部分。 若平台公布了额度——最高利率只作用于前 N 枚币——宣传数字就是一块切片,而非利率。这个机制我们另有专文。
- 假定计时在你到达之前就开始了。 当利率出现在比价网站上时,它通常已存在一天以上,而衰减最陡的正是第一天。
- 看它下面的基准。 本文每个例子的地板都是 1.00%。那个地板才是诚实的数字,促销只是浮在其上的天气。
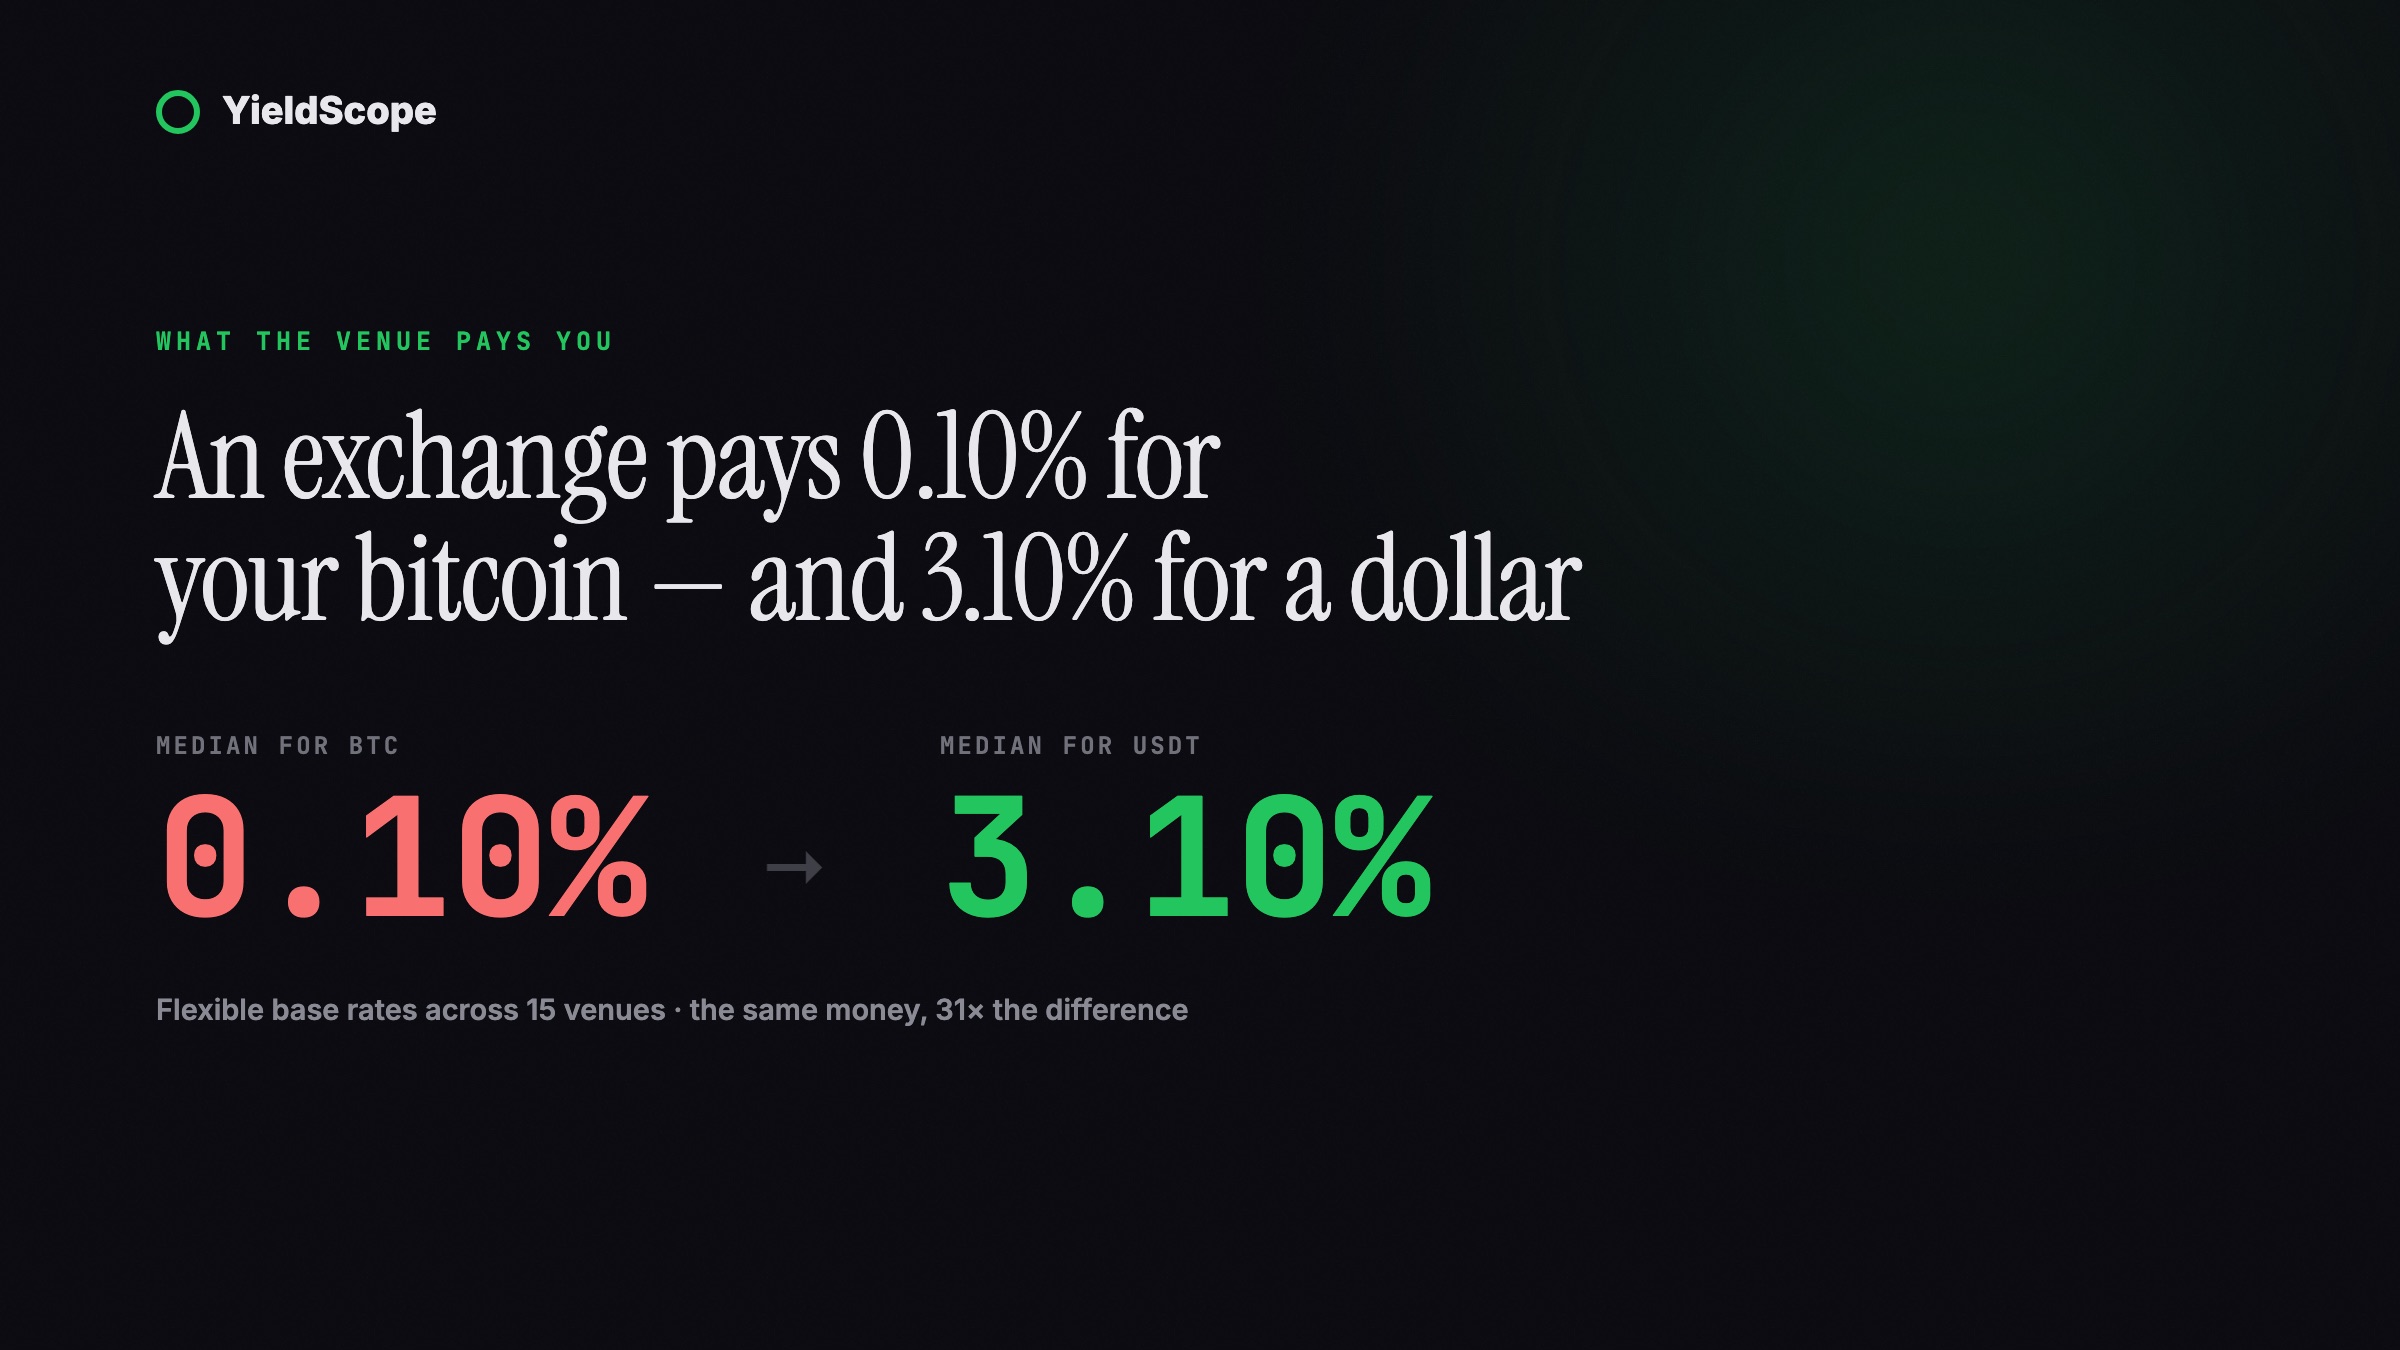
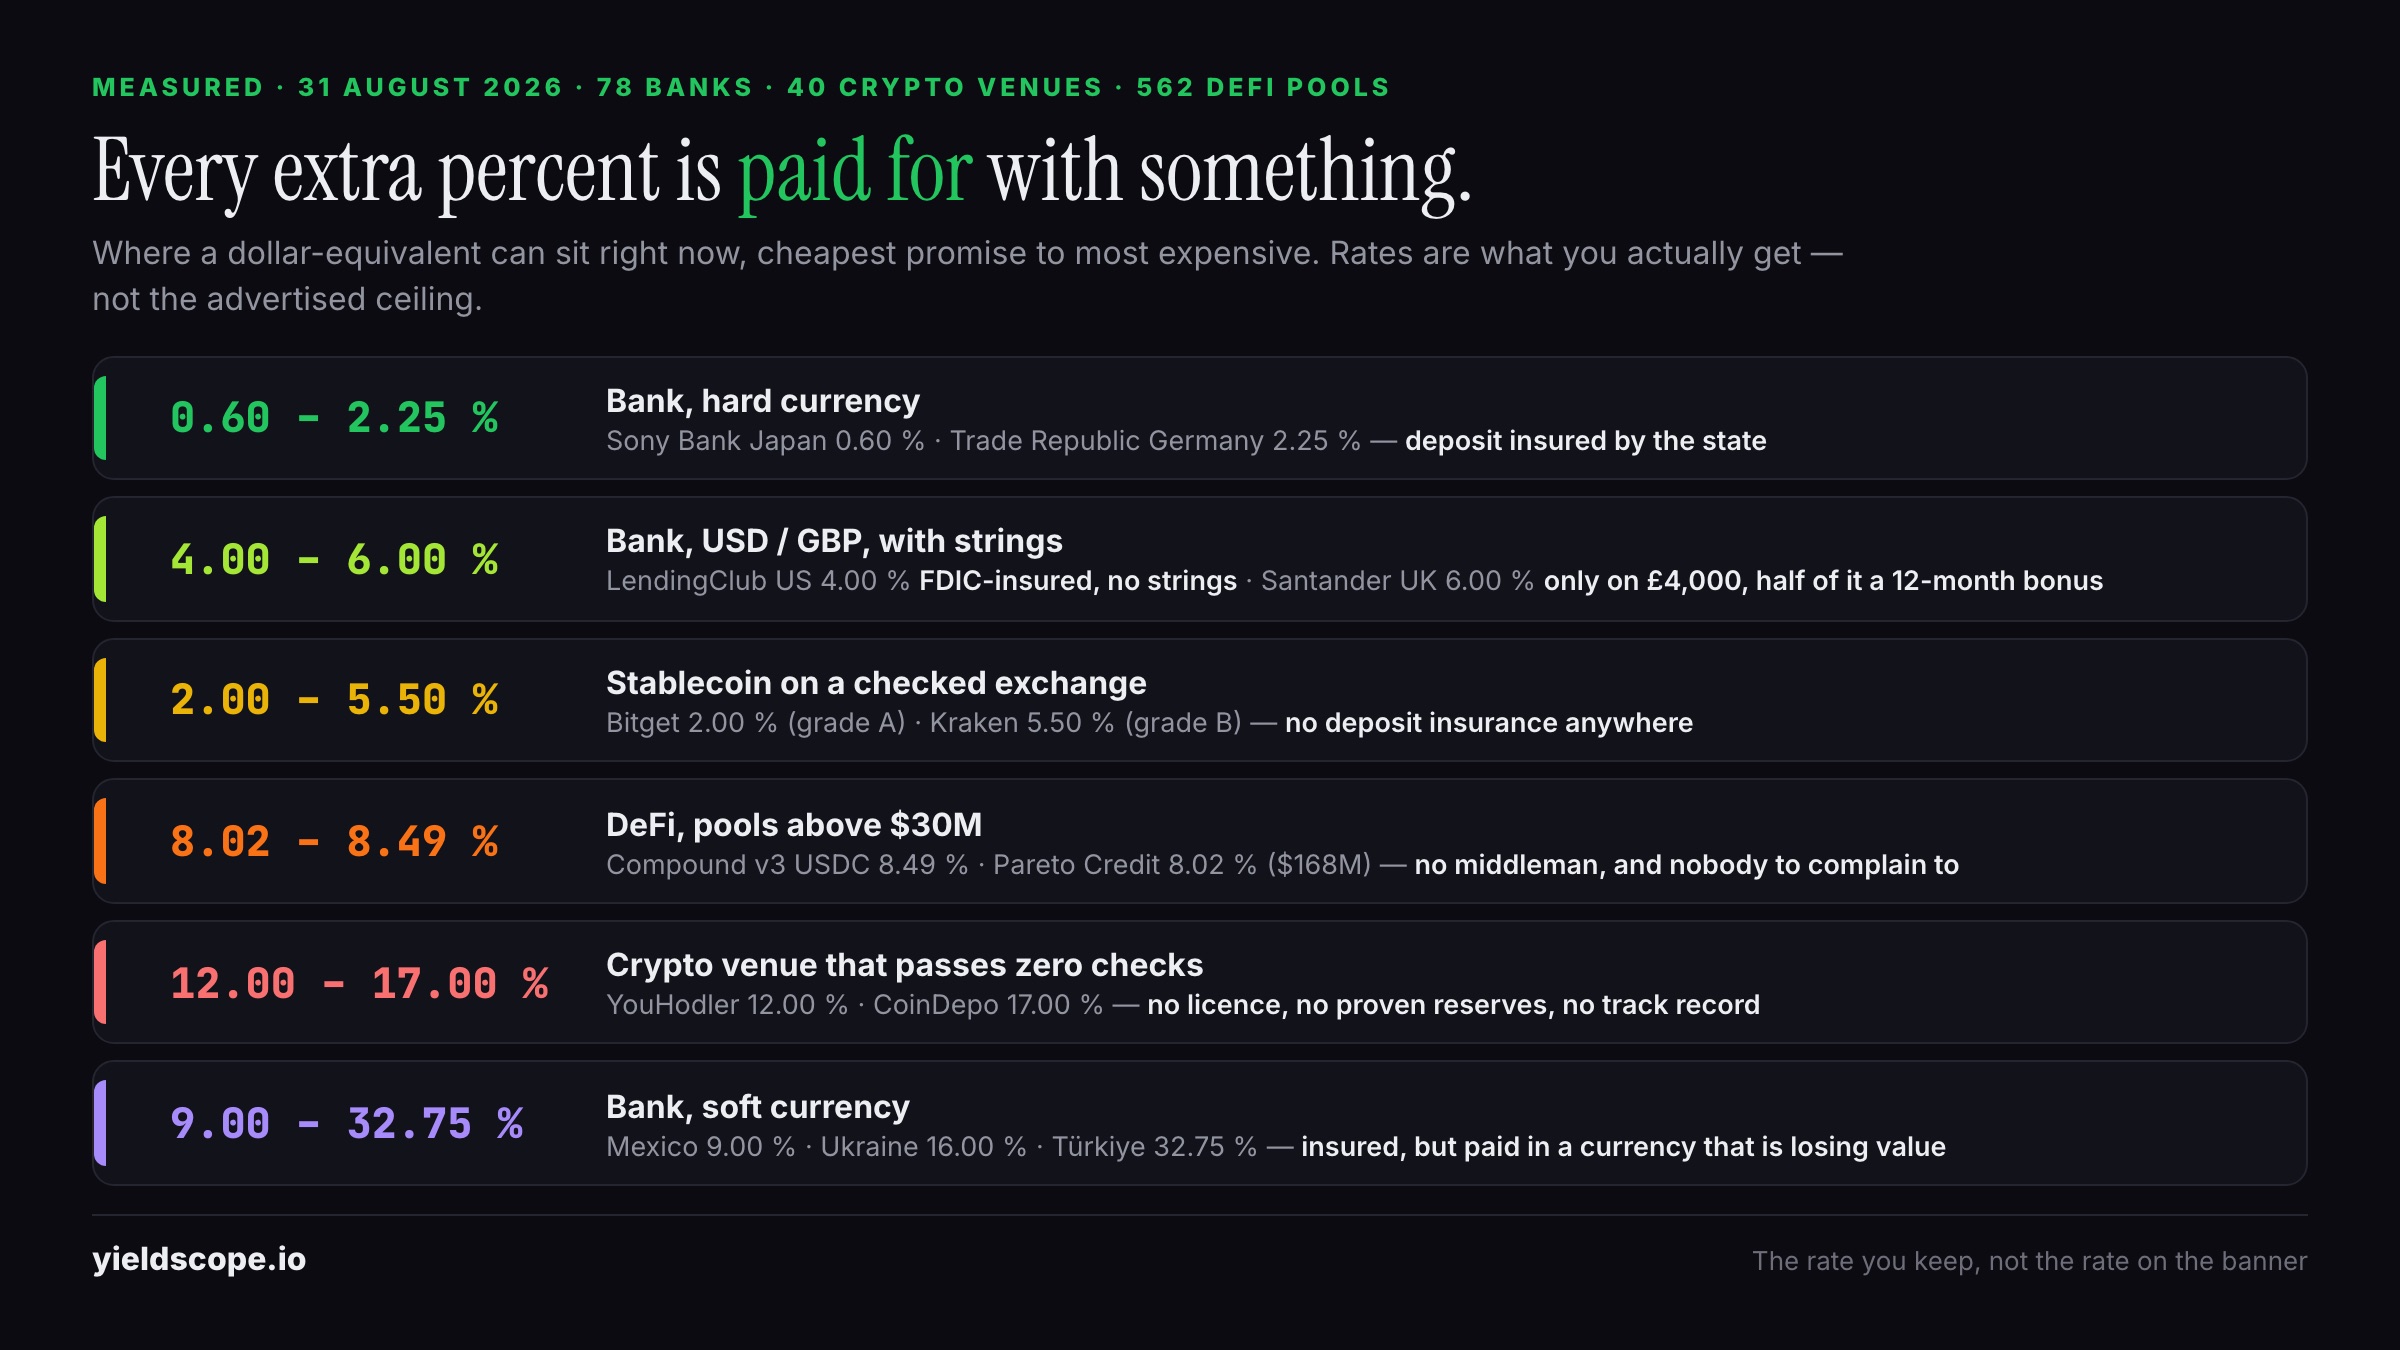
- 如果你要的是收益而非敞口,就持有价格不动的东西。 评级良好的平台上 5.5% 的美元稳定币,支付低于宣传数字,却能保住宣传数字所计价的那样东西。
测量方法
本文每个数字都来自我们自己的每日档案:自 2026 年 7 月 9 日起,从各平台产品数据中读取的基准活期利率,每个币种、每家平台、每天一次读数。平台不可达时顺延前一日数值的数据点在数据中有标记,并已从本页所有计算中剔除。价格为 CoinGecko 的每日收盘价,按日期与利率档案合并。全文使用中位数而非平均数,因为少数 365% 的记录能把平均值拖到任何你想要的位置。合并回报一节涵盖 89 个同时具备 50% 以上利率越线记录与完整 30 天价格序列的案例。
任一币种的当日利率见其自身页面,例如 USDT;所有平台及其安全评级见排名。
利率浮动,每个数字都是带读取日期的快照。非投资建议。
教育性内容,并非财务或法律建议。文中已附上信息来源链接。