Yield
交易所為你的比特幣支付 0.10%,為一美元支付 3.10%
在 15 家平台上,比特幣活期利率中位數為年化 0.10%,美元穩定幣為 3.10%。同一賬戶、同樣條件,相差 31 倍。差距從何而來,為何只有 F 級平台為 BTC 支付 12%,以及為何 Binance 上典型幣種一年不到 1%。
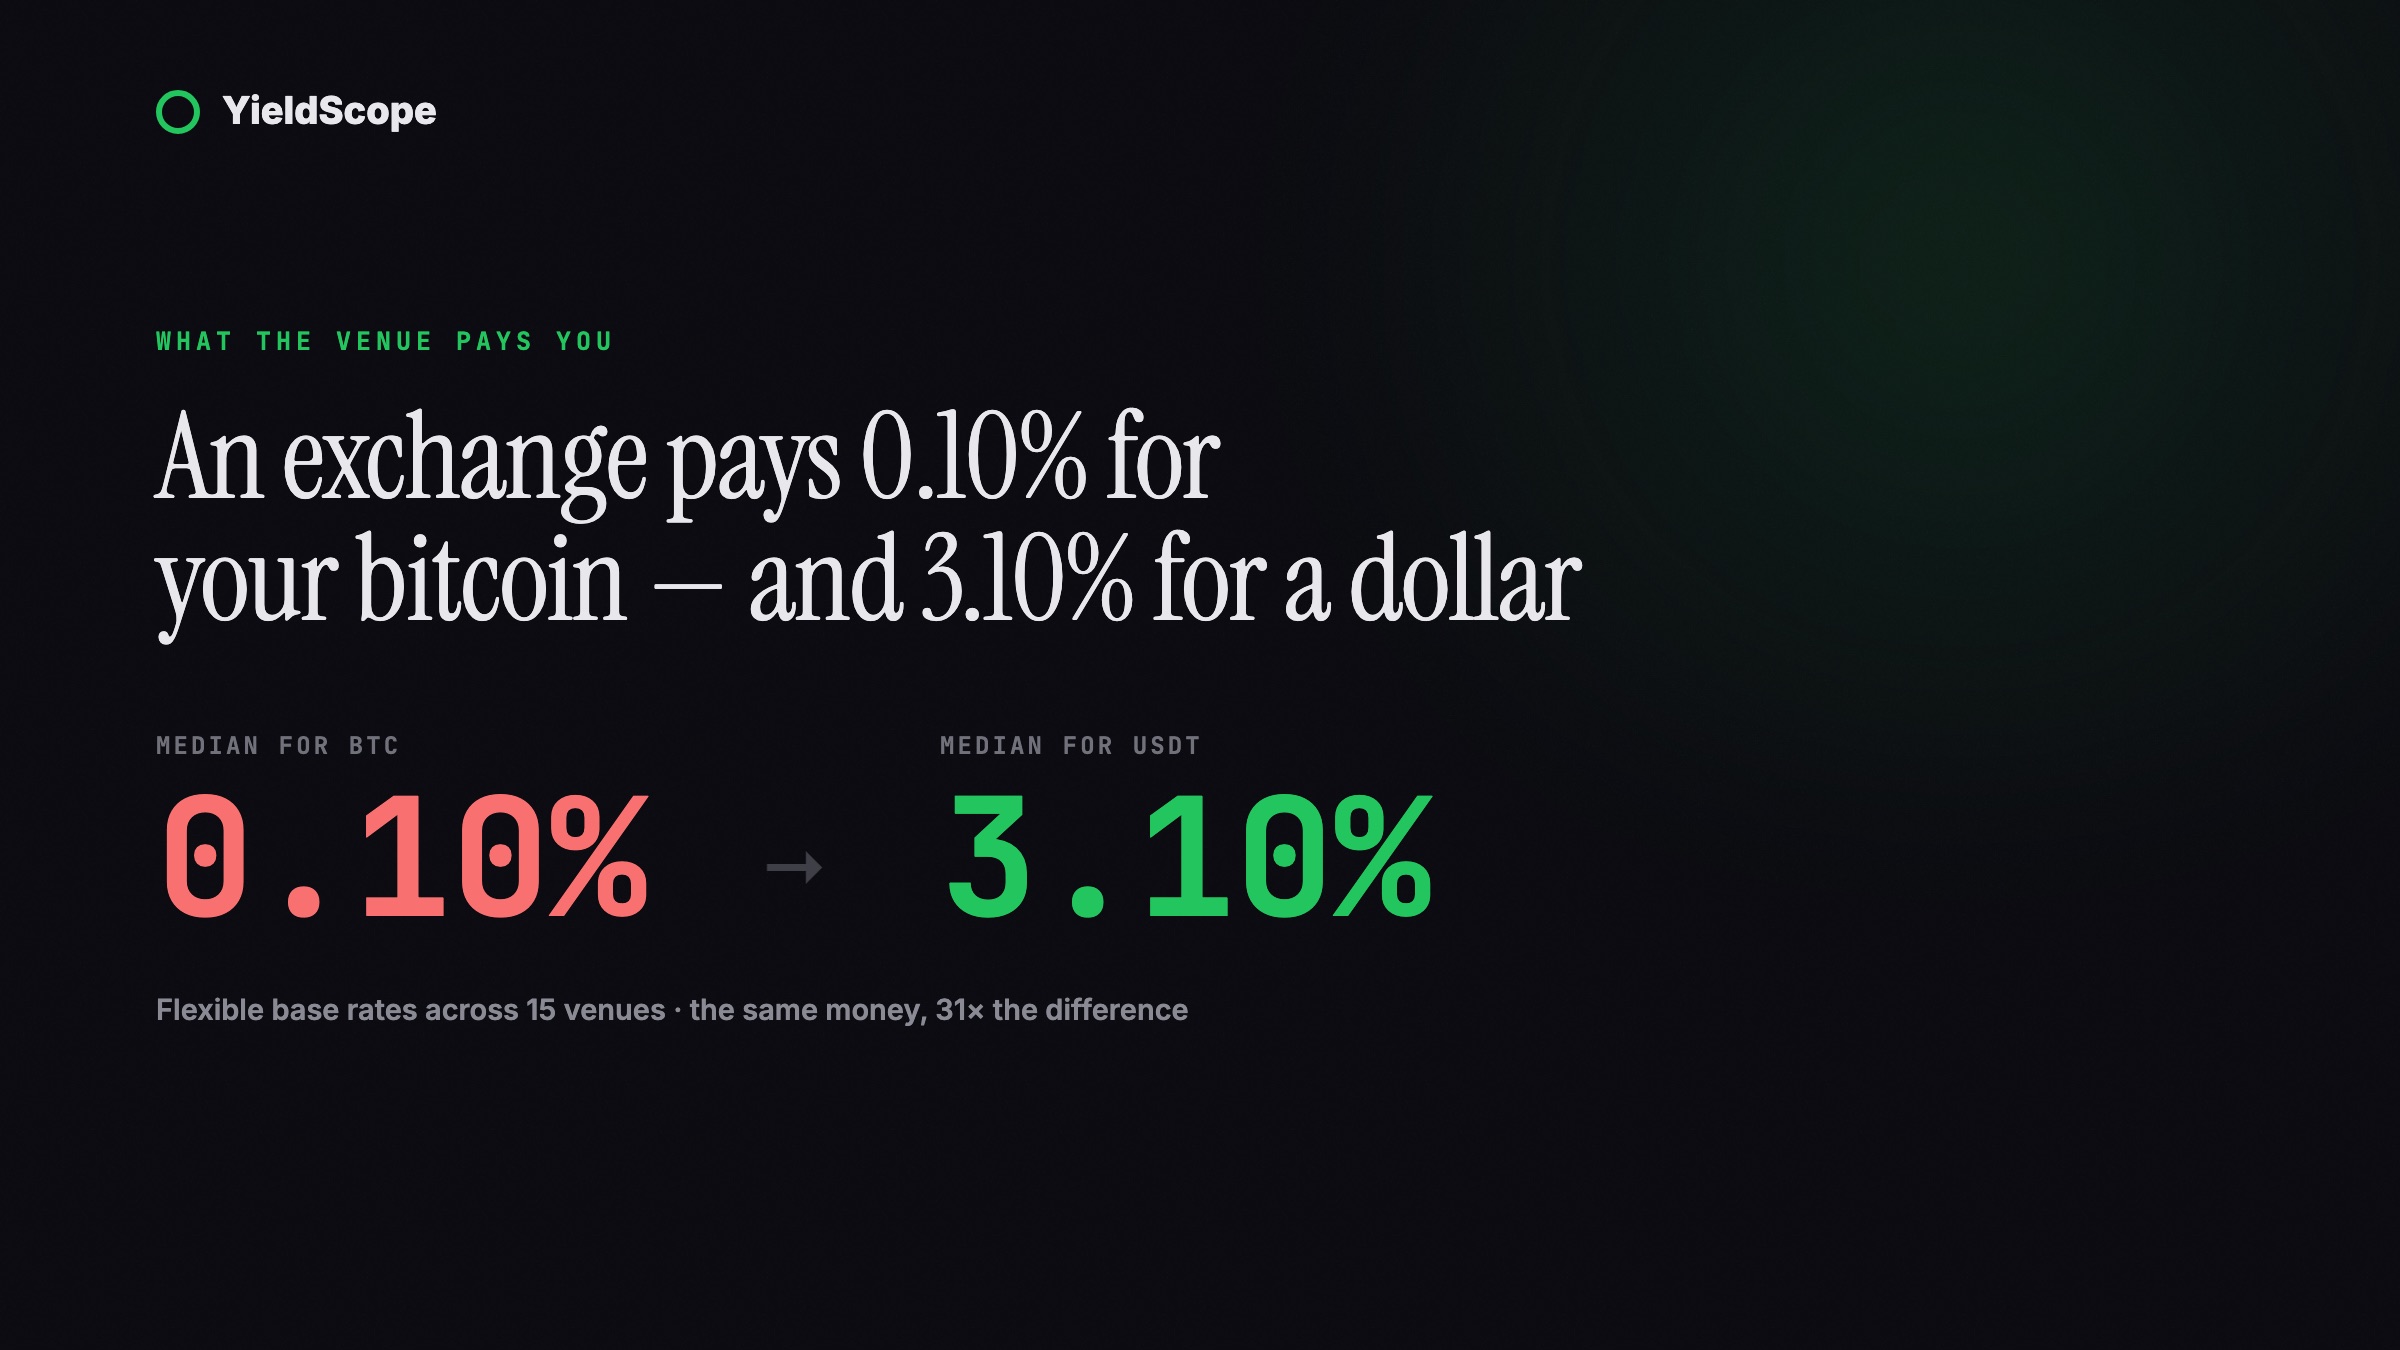
在公佈比特幣活期利率的十五家平台上,中位數是年化 0.10%。同樣這些平台上的美元穩定幣,中位數是 3.10%。同一家交易所、同一個賬戶、同樣隨時可取的條件——差距是三十一倍。你能賺多少,取決於你持有什麼,而不是你把它放在哪裡。
問一家交易所閒置餘額能拿到多少,你會得到滿頁的數字。這些頁面通常不會明說的是:它對人們最常持有的兩類資產,態度差別有多大。
我們追蹤約四十家平台的全部活期理財產品。抽出三種幣——比特幣、以太幣和 Tether 的美元——畫面異常清晰。
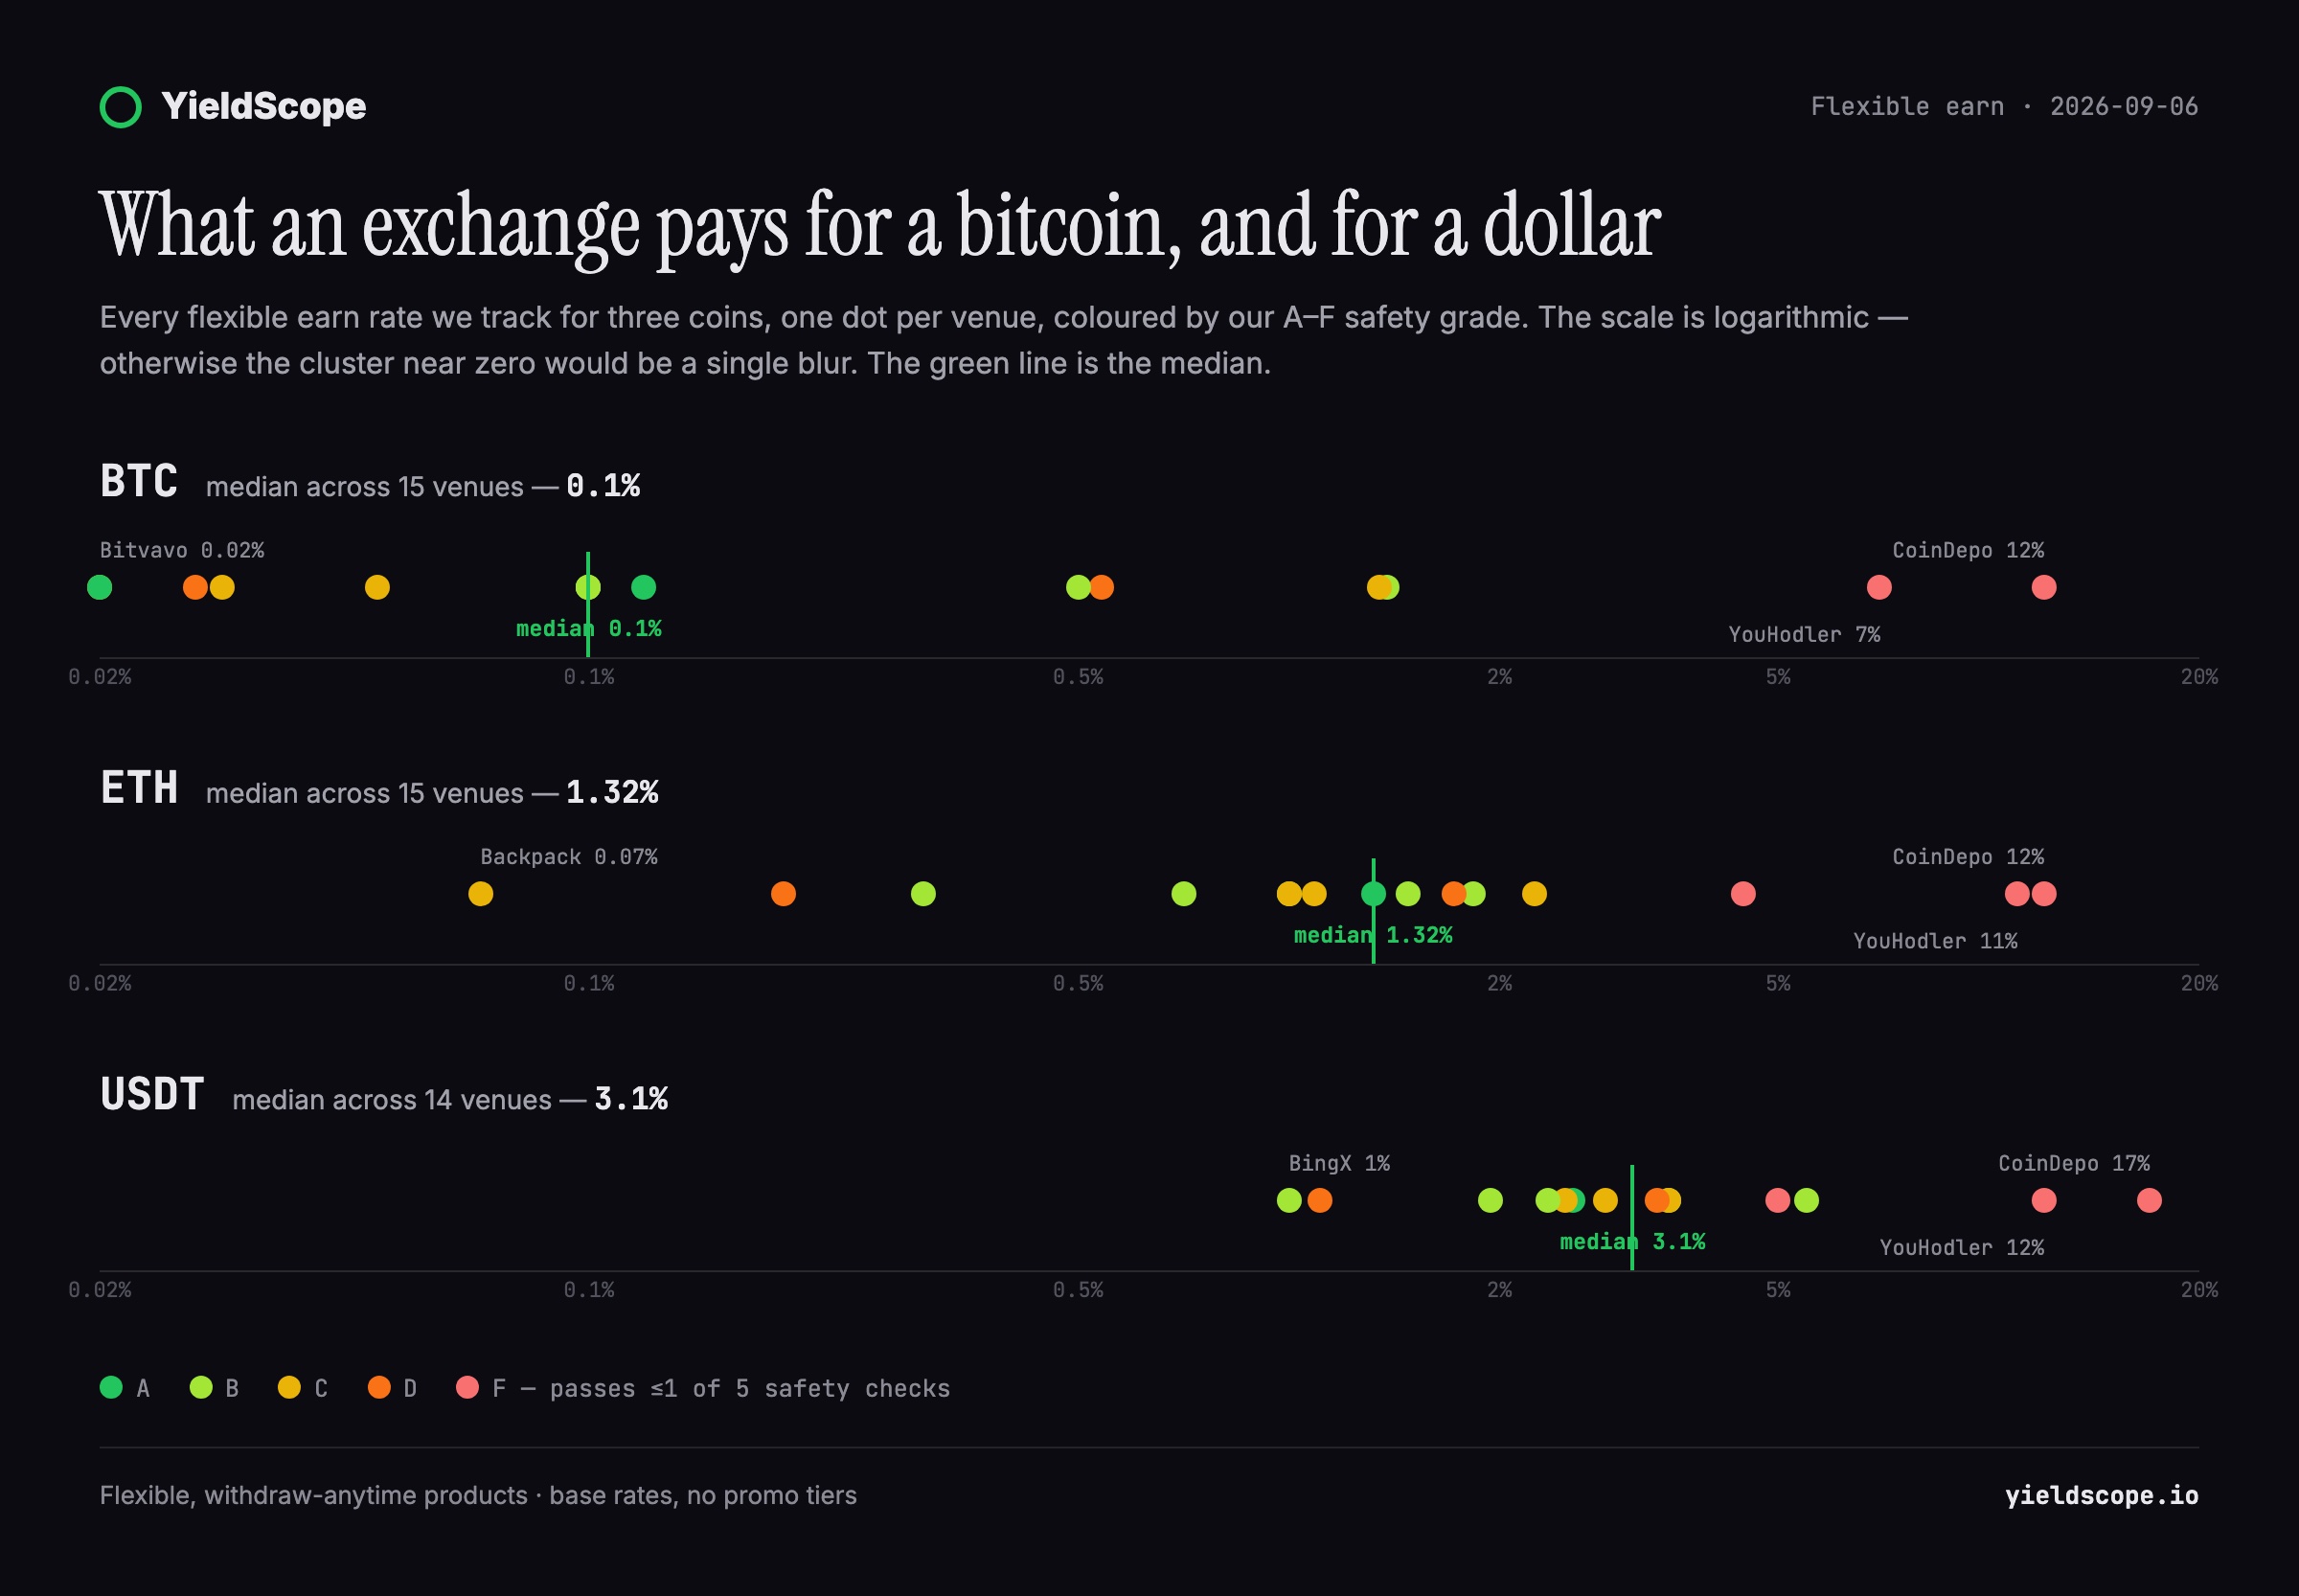
三個中位數
- BTC — 0.10%,覆蓋 15 家平台。
- ETH — 1.32%,覆蓋 15 家平台。
- USDT — 3.10%,覆蓋 14 家平台。
以 10,000 美元的餘額持有一年計算,比特幣約為 10 美元,而美元穩定幣約為 310 美元。比特幣那個數字接近於零,甚至不夠支付把幣轉出轉入兩次的網路手續費。
看看圖中比特幣那一行的形態。幾乎所有平台都擠在最左端,介於 0.02% 與 0.5% 之間。Bitvavo 給 0.02%,Binance 給 0.02%,KuCoin 給 0.027%,Kraken、Gate 與 BingX 都是 0.10%。這些並不是在剋扣客戶的小平台,而是行業裡最大的交易所——它們共同認定,你的比特幣對它們而言一年值大約千分之一。
差距從何而來
這不是吝嗇,而是兩種資產的用途不同。
當你把穩定幣留在交易所,背後有一隊人想借它:開槓杆倉位的交易者、為庫存融資的做市商、平價差的套利者。美元存在租賃市場,你拿到的利率是借款人所付利息的一部分。
比特幣幾乎沒有這樣的市場。多數想要比特幣敞口的人直接買幣,而不是借幣。主要借方是做空者,而這類需求既稀薄又週期性。沒有人在競價你的比特幣,因此沒有人願意為它多付。
以太幣位於兩者之間,原因很具體:它可以質押。1.32% 的中位數更接近網路質押獎勵的分成,而非借貸利率。
誰為比特幣付高息,這說明了什麼
有兩家平台打破了這一格局。CoinDepo 為比特幣支付 12%,YouHodler 支付 7%。在我們的評級中,兩者都是 F:各自最多隻通過五項安全檢查中的一項。
圖中給點著色,正是為了呈現這種相關性。再看比特幣那一行:右側的每一個點都是紅色。沒有任何一家 A 級或 B 級平台的 BTC 利率超過 1.38%。
當整個市場把一種資產定價在千分之一,而某一家平台開出七十倍的價格時,多出來的部分不是更好的商業模式,而是對其他平台並未要求你承擔的風險的補償——評級通常會指出那是什麼風險。一家沒有儲備證明、沒有審計、沒有歷史記錄的平台可以承諾任何數字:承諾本身不花一分錢。
美元那一行同樣如此:CoinDepo 的 17% 與 YouHodler 的 12% 遠在 Kraken 的 5.5% 右側。F 級利率與 B 級利率之間的差額不是白撿的錢,而是 F 級平台未能通過的那些檢查的價格。
同一家交易所內部的落差
還有第二個發現,對於選擇把錢放在哪裡的人來說,它也許比第一個更重要。
同一家平台內部最低與最高活期利率之間的距離極大:
- Binance — 201 個活期產品,從 0.01% 到 40.66%,中位數 0.87%。
- Bitget — 217 個產品,從 0.12% 到 331.95%,中位數 1.00%。
- KuCoin — 從 0.01% 到 18%,中位數 0.04%。
- OKX — 從 0.5% 到 92.7%,中位數 9.34%。
請再讀一遍這些中位數。在 Binance,典型幣種一年不到百分之一。在 KuCoin,典型幣種是萬分之四——在六十九個產品上,實際等於零。
首頁上的宣傳利率來自兩百多個產品列表頂端的少數幾個小市值高波動代幣。在同一家交易所、同一個賬戶裡,你拿到的是 0.01% 還是 40%,完全由你恰好持有哪一種幣決定。
鏈上也是同一個模式
如果這個差距只是交易所的商業決定,DeFi 應該呈現另一番景象。事實並非如此。
在我們追蹤的 535 個資金池中,穩定幣池的中位數為 4.27%,而以比特幣計價的池子中位數為 0.53%。包裝比特幣躺在借貸市場裡同樣幾乎不產生收益,原因一樣:沒有人想借它。
鏈上穩定幣中位數高於交易所中位數——4.27% 對 3.10%——這正是去掉中間抽成的平台之後應有的結果。你為此付出的是另一種代價:智慧合約風險、沒有客服,以及合約被掏空時無人可以申訴。
加密利率應該跟什麼比
3.10% 的穩定幣聽起來平平無奇,直到你問一句:替代選項是什麼。而「平平無奇」正是恰當的反應。
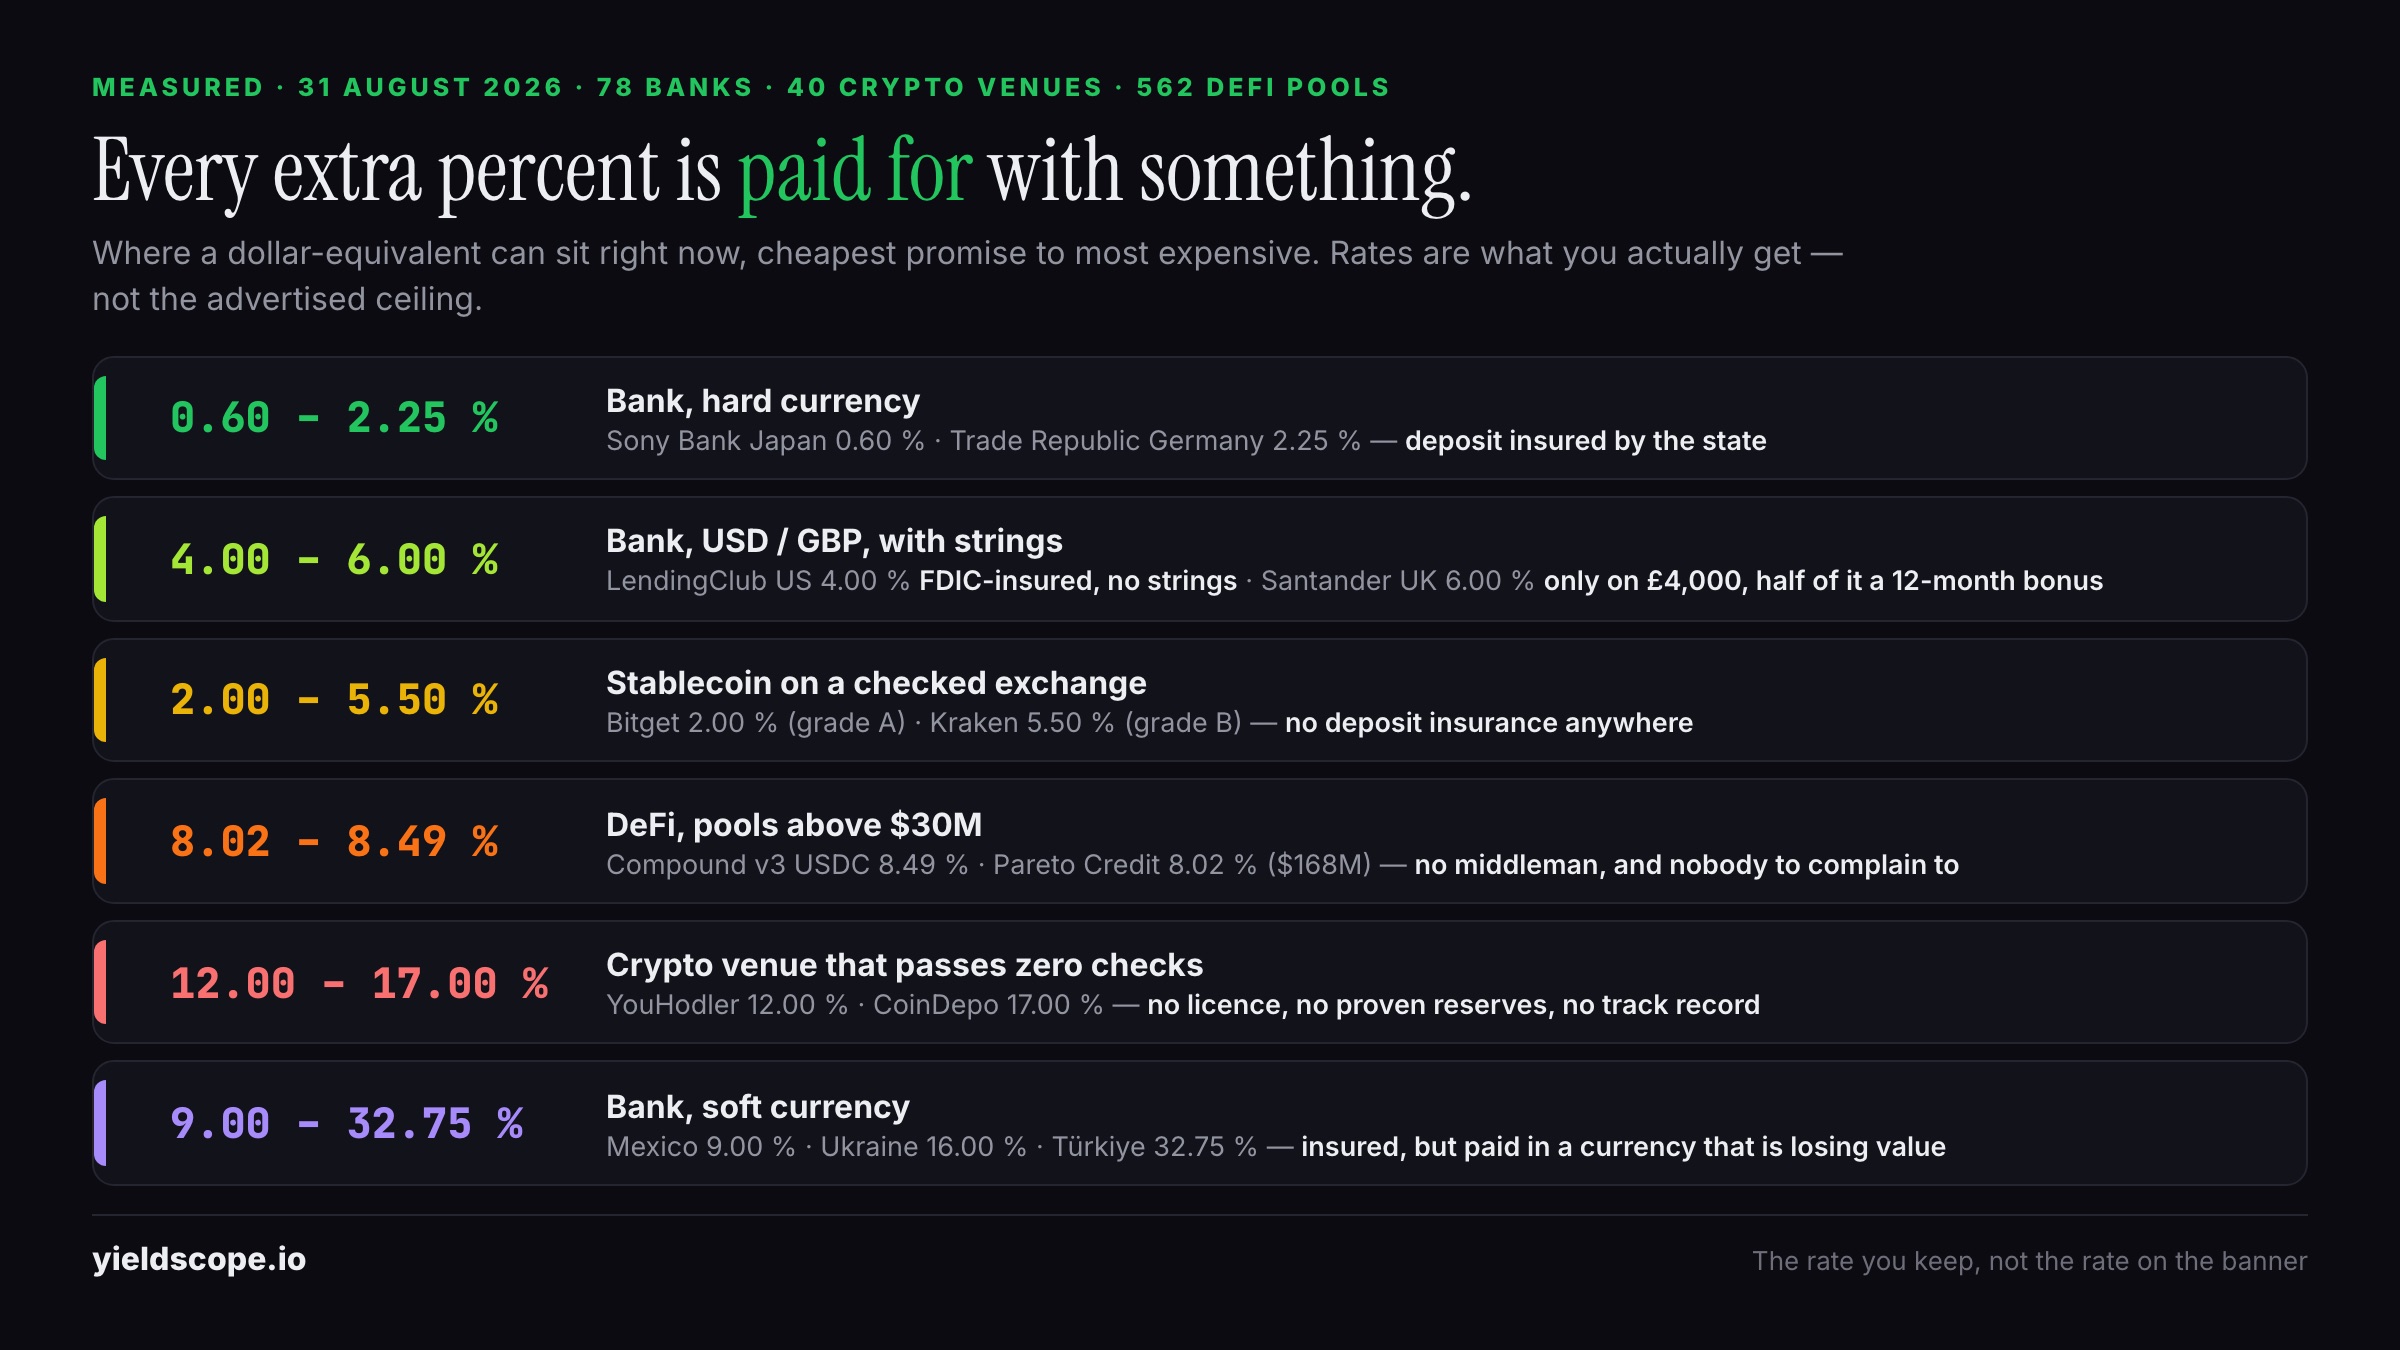
美國有存款保險的儲蓄賬戶目前最高給到 4.00%:LendingClub 與 Revolut 都在這個水平,EverBank 為 3.90%,Bask Bank 為 3.75%。那是放在銀行裡的美元,受聯邦存款保險保障至 25 萬美元,你與錢之間沒有一家交易所。
也就是說,交易所穩定幣的中位利率低於普通美國儲蓄賬戶,同時還承擔著任何存款保險都不覆蓋的平台風險。Kraken 的 5.5% 勝過銀行,3.10% 的中位數則沒有。
說明(2026 年 9 月 23 日):Kraken 的 USDT 5.5% 於 6 月錄入,此後未再核實:我們的採集器看不到 Kraken 的 Opt-In Rewards。根據 Kraken 自己的幫助頁面(2026 年 9 月 17 日),USDT 的靈活利率為 4.00%,5.60% 僅適用於 18 個月定期,且該產品不向美國和歐洲經濟區提供。按 4.00% 計,Kraken 僅與本文引用的最高受保美國儲蓄利率持平,而非勝過它。
每當一個利率看起來還算合理時,這個比較都值得記在心裡。標準不是「總比沒有強」,而是「比有保險的存款高出足夠多,足以補償額外的風險」。
加密真正的優勢在於安全區間的頂端和可及性:B 級平台上的 5.5%,在無法開立美國儲蓄賬戶的國家也能使用,沒有最低餘額,也沒有居住地要求。這才是實實在在的優勢。3.10% 的中位數不是。
實際該怎麼做
按資料中真正能看到的東西排序:
- 想要收益,就持有存在租賃市場的資產。 美元穩定幣有,比特幣沒有。這是資產的屬性,不是貨比三家就能找到的功能。
- 不要為了比特幣利率而換交易所。 A 至 C 級平台中,BTC 最好與最差之間是 1.38% 對 0.02%;在 10,000 美元上是一年 136 美元對 2 美元。差別真實存在,但很小,不值得為此搬遷託管。
- 務必確認對方報的是哪種幣的利率。 宣傳「最高 40%」的平台,報的是一個你多半從未持有過的代幣。你的幣在那張兩百行表格的中間某處。
- 把異常的比特幣利率當成一個問題,而不是一份報價。 問問這家平台拿你的幣做了什麼,才能在市場只給 0.10% 時支付 12%,以及它是否公佈儲備證明。如果網站上找不到答案,那就是答案。
我們的方法
這裡的每一個利率都是基準活期利率,取自平台自己的產品頁面:只收錄隨時可取的產品,不含固定期限、不含促銷檔位、不取自聚合站。評級由五項檢查構成:監管、儲備證明、靈活提現、保險基金與運營記錄。
所有平台及其評級見安全性排名,每種幣的完整利率表見其自身頁面,例如 USDT 或 BTC。
利率為浮動值,採集日期見圖表。非投資建議。
教育性內容,並非財務或法律建議。文中已附上資訊來源連結。