Yield
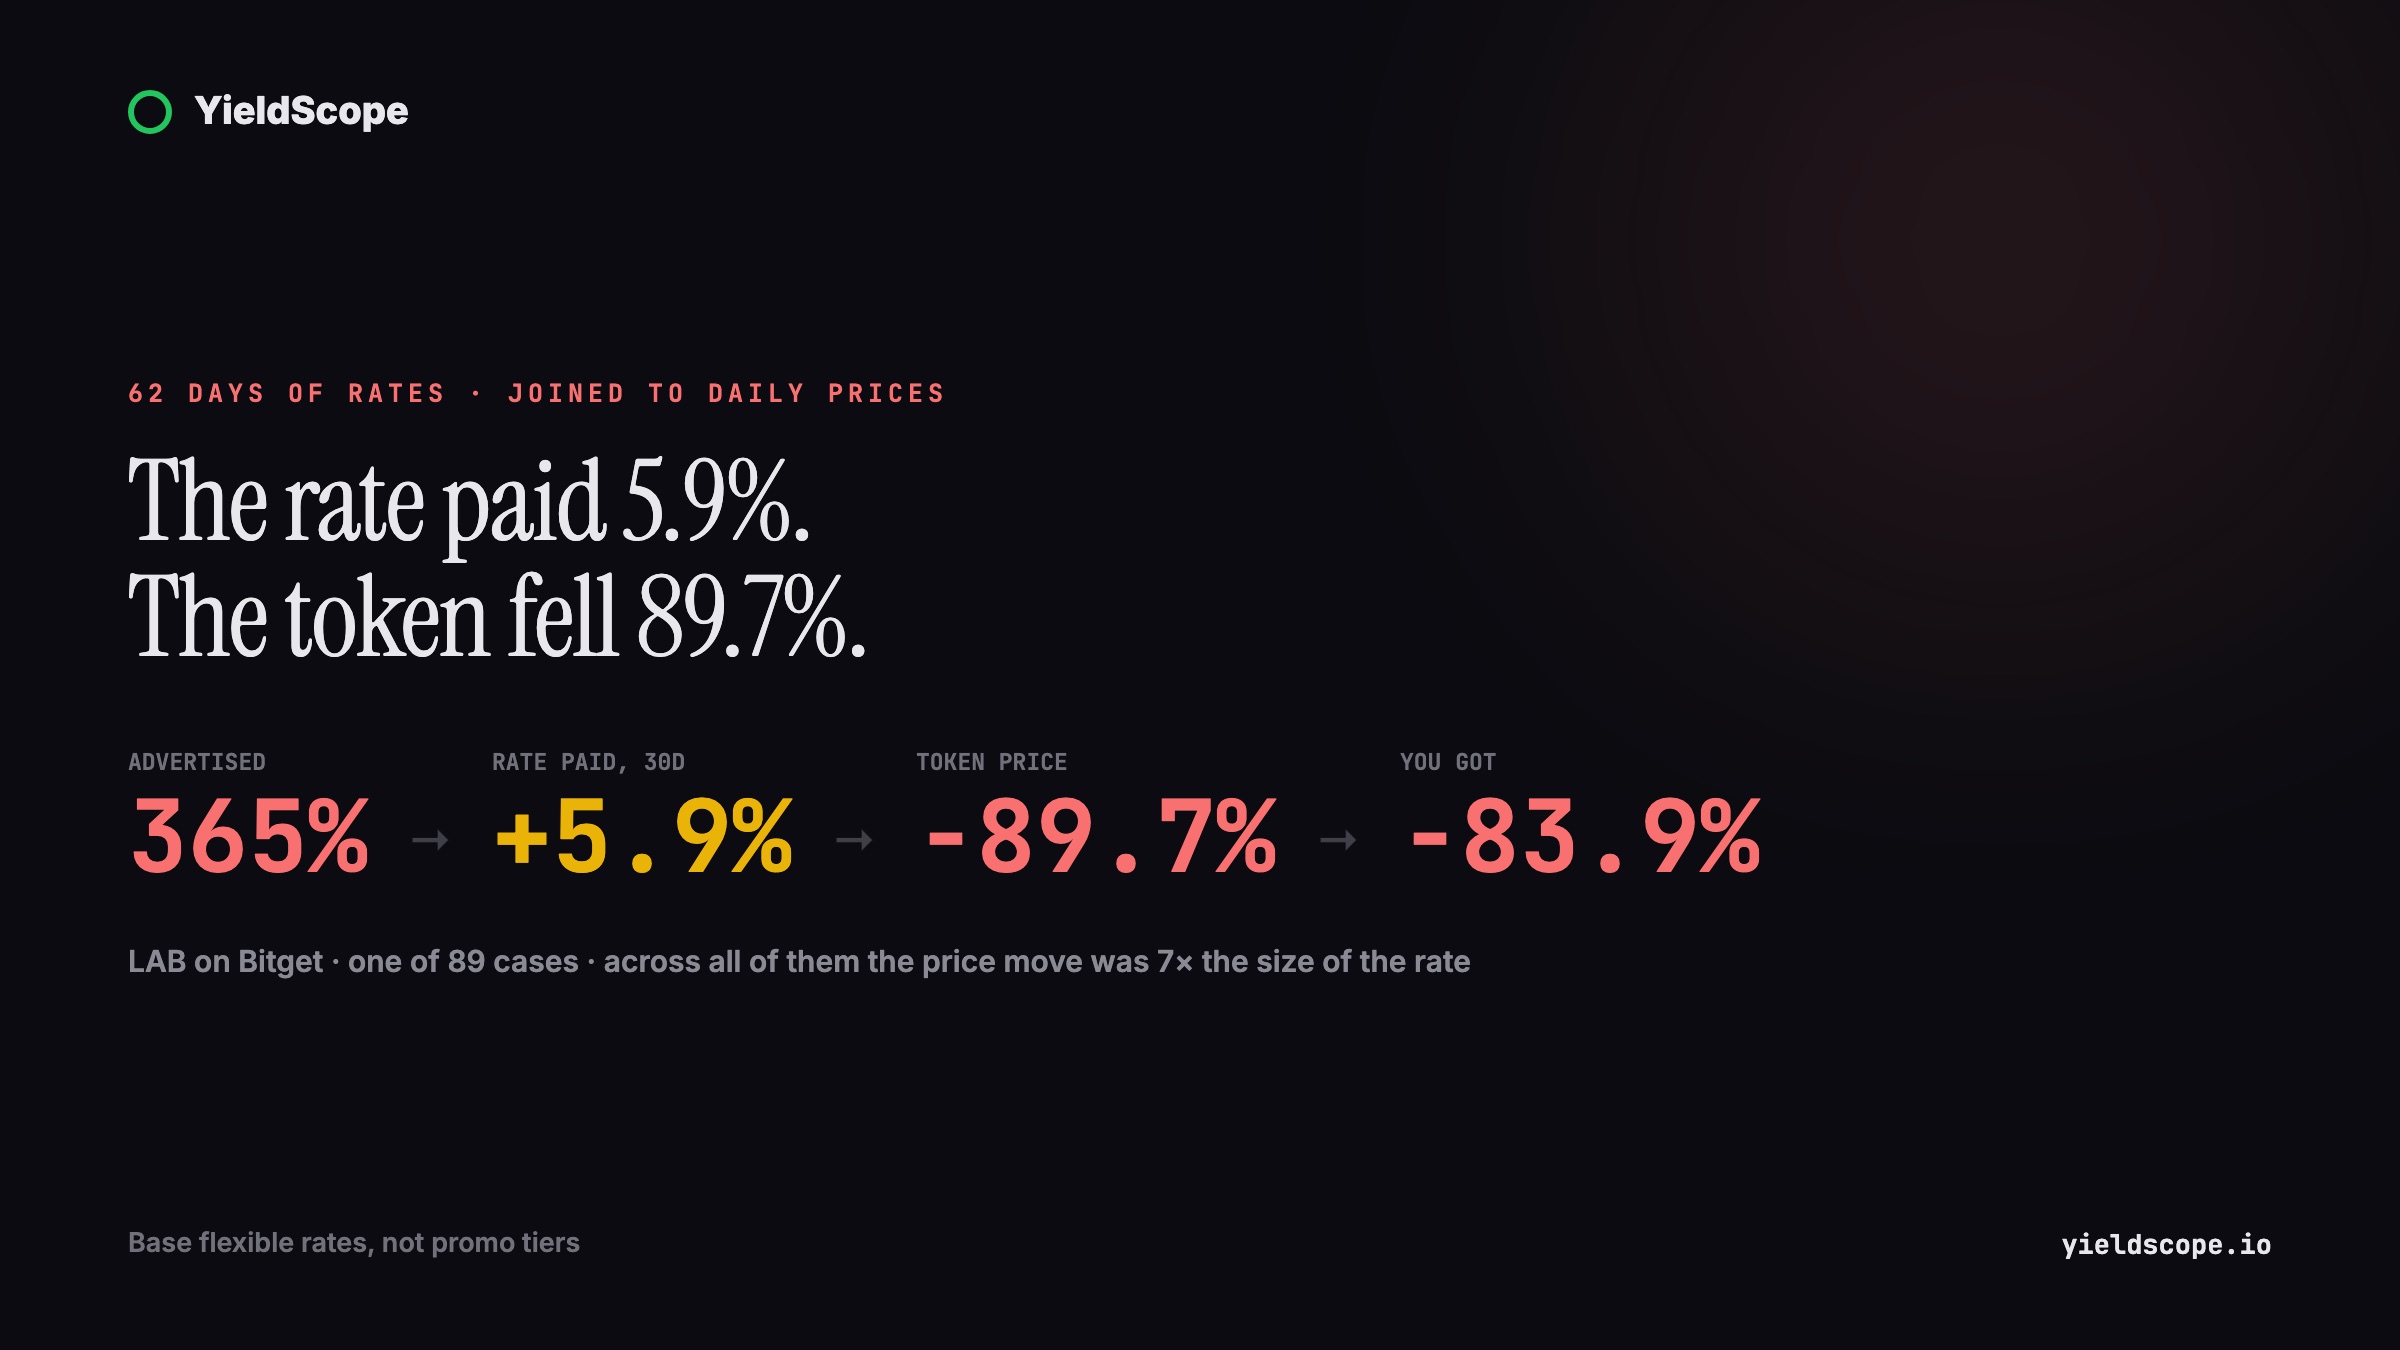
365% 的利率支付了 5.9%,代幣下跌了 89.7%。
我們在 62 天裡記錄了 38 家平台的 167,987 個理財利率,並與每日價格合併。高於 50% 的利率兩天內跌掉一半——但那只是故事的小半。計入代幣自身價格後,倉位結果中位數為 −1.7%,六成以虧損收場。
我們連續 62 天、每天記錄 38 家平台上每一款產品的利率——共 167,987 次讀數。然後提出一個似乎沒人公佈答案的問題:如果你看到一個高利率並投進去,它能維持多久?中位數答案是兩天。高於 50% 的利率,明天就只值它自己的一半,一週後只剩 12%。
這個行業里人人都給你看利率,幾乎沒人告訴你上一個接受它的人後來怎麼樣了。
這不是小事。銀行存款下個月付的和今天差不多,加密理財利率不是這樣——而且利率越高,就越不像一個利率,它更像一場沒有標註截止日期的促銷。
所以我們做了測量。自七月初起,我們每天記錄一次所追蹤的每家平台每款產品的基準活期利率並儲存下來。這份檔案如今覆蓋 2,888 個「幣種—平台」組合。從前一天順延的資料點都有標記,本文已將其剔除,因此以下全部是實際觀測。
我們做了什麼
每當有利率越過某個門檻,我們就跟蹤那一款產品——同一幣種、同一平台——接下來 30 天,記錄原始利率還剩下多少比例仍在支付。
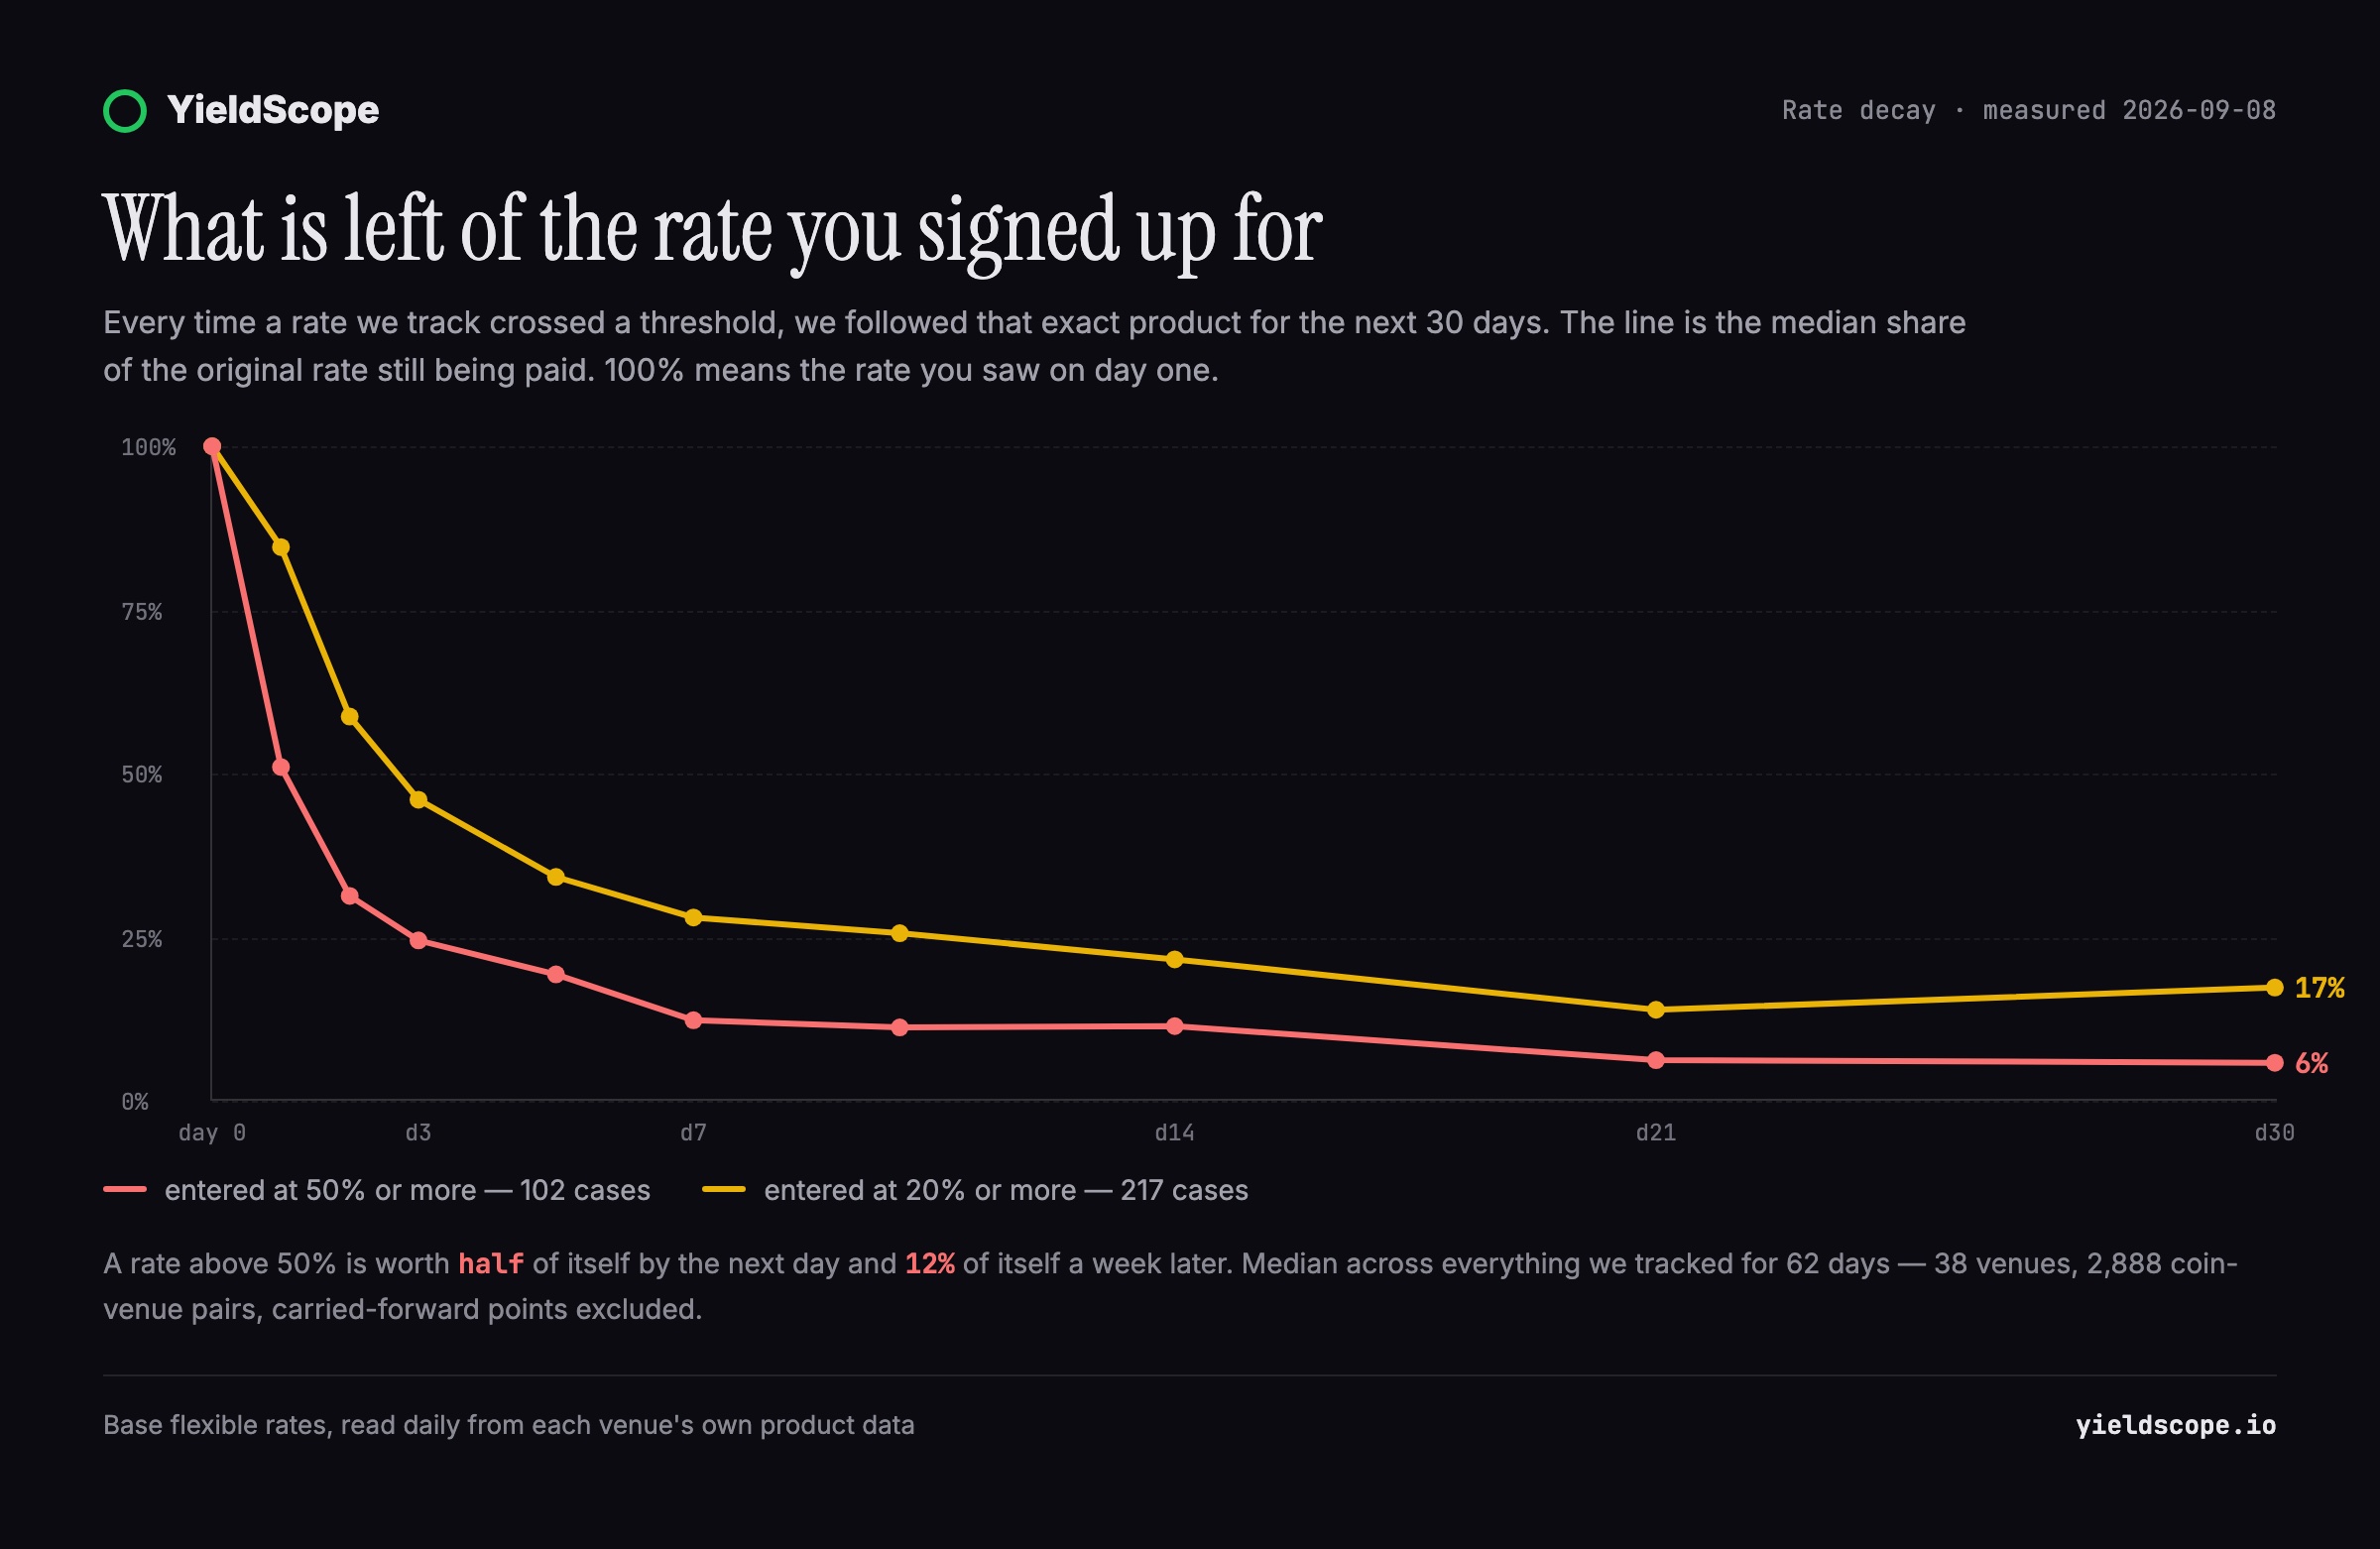
先看紅線,它從 50% 及以上的利率起步。
- 第 1 天 — 剩原始利率的 51%。一半在 24 小時內消失。
- 第 3 天 — 24.5%。
- 第 7 天 — 12.3%。
- 第 30 天 — 5.8%。
黃線從 20% 及以上起步,衰減更慢,但方式相同:兩天後剩 58.7%,一週後 28%,一個月後 17.3%。
在 571 次越過 20% 門檻的記錄中,利率跌掉一半的中位時間是 兩天。79% 的案例在一週內失去一半。
這對錢意味著什麼
衰減曲線是抽象的。具體版本是這樣:有人看到利率,當天把幣轉進去,放一個月。他實際賺到多少?
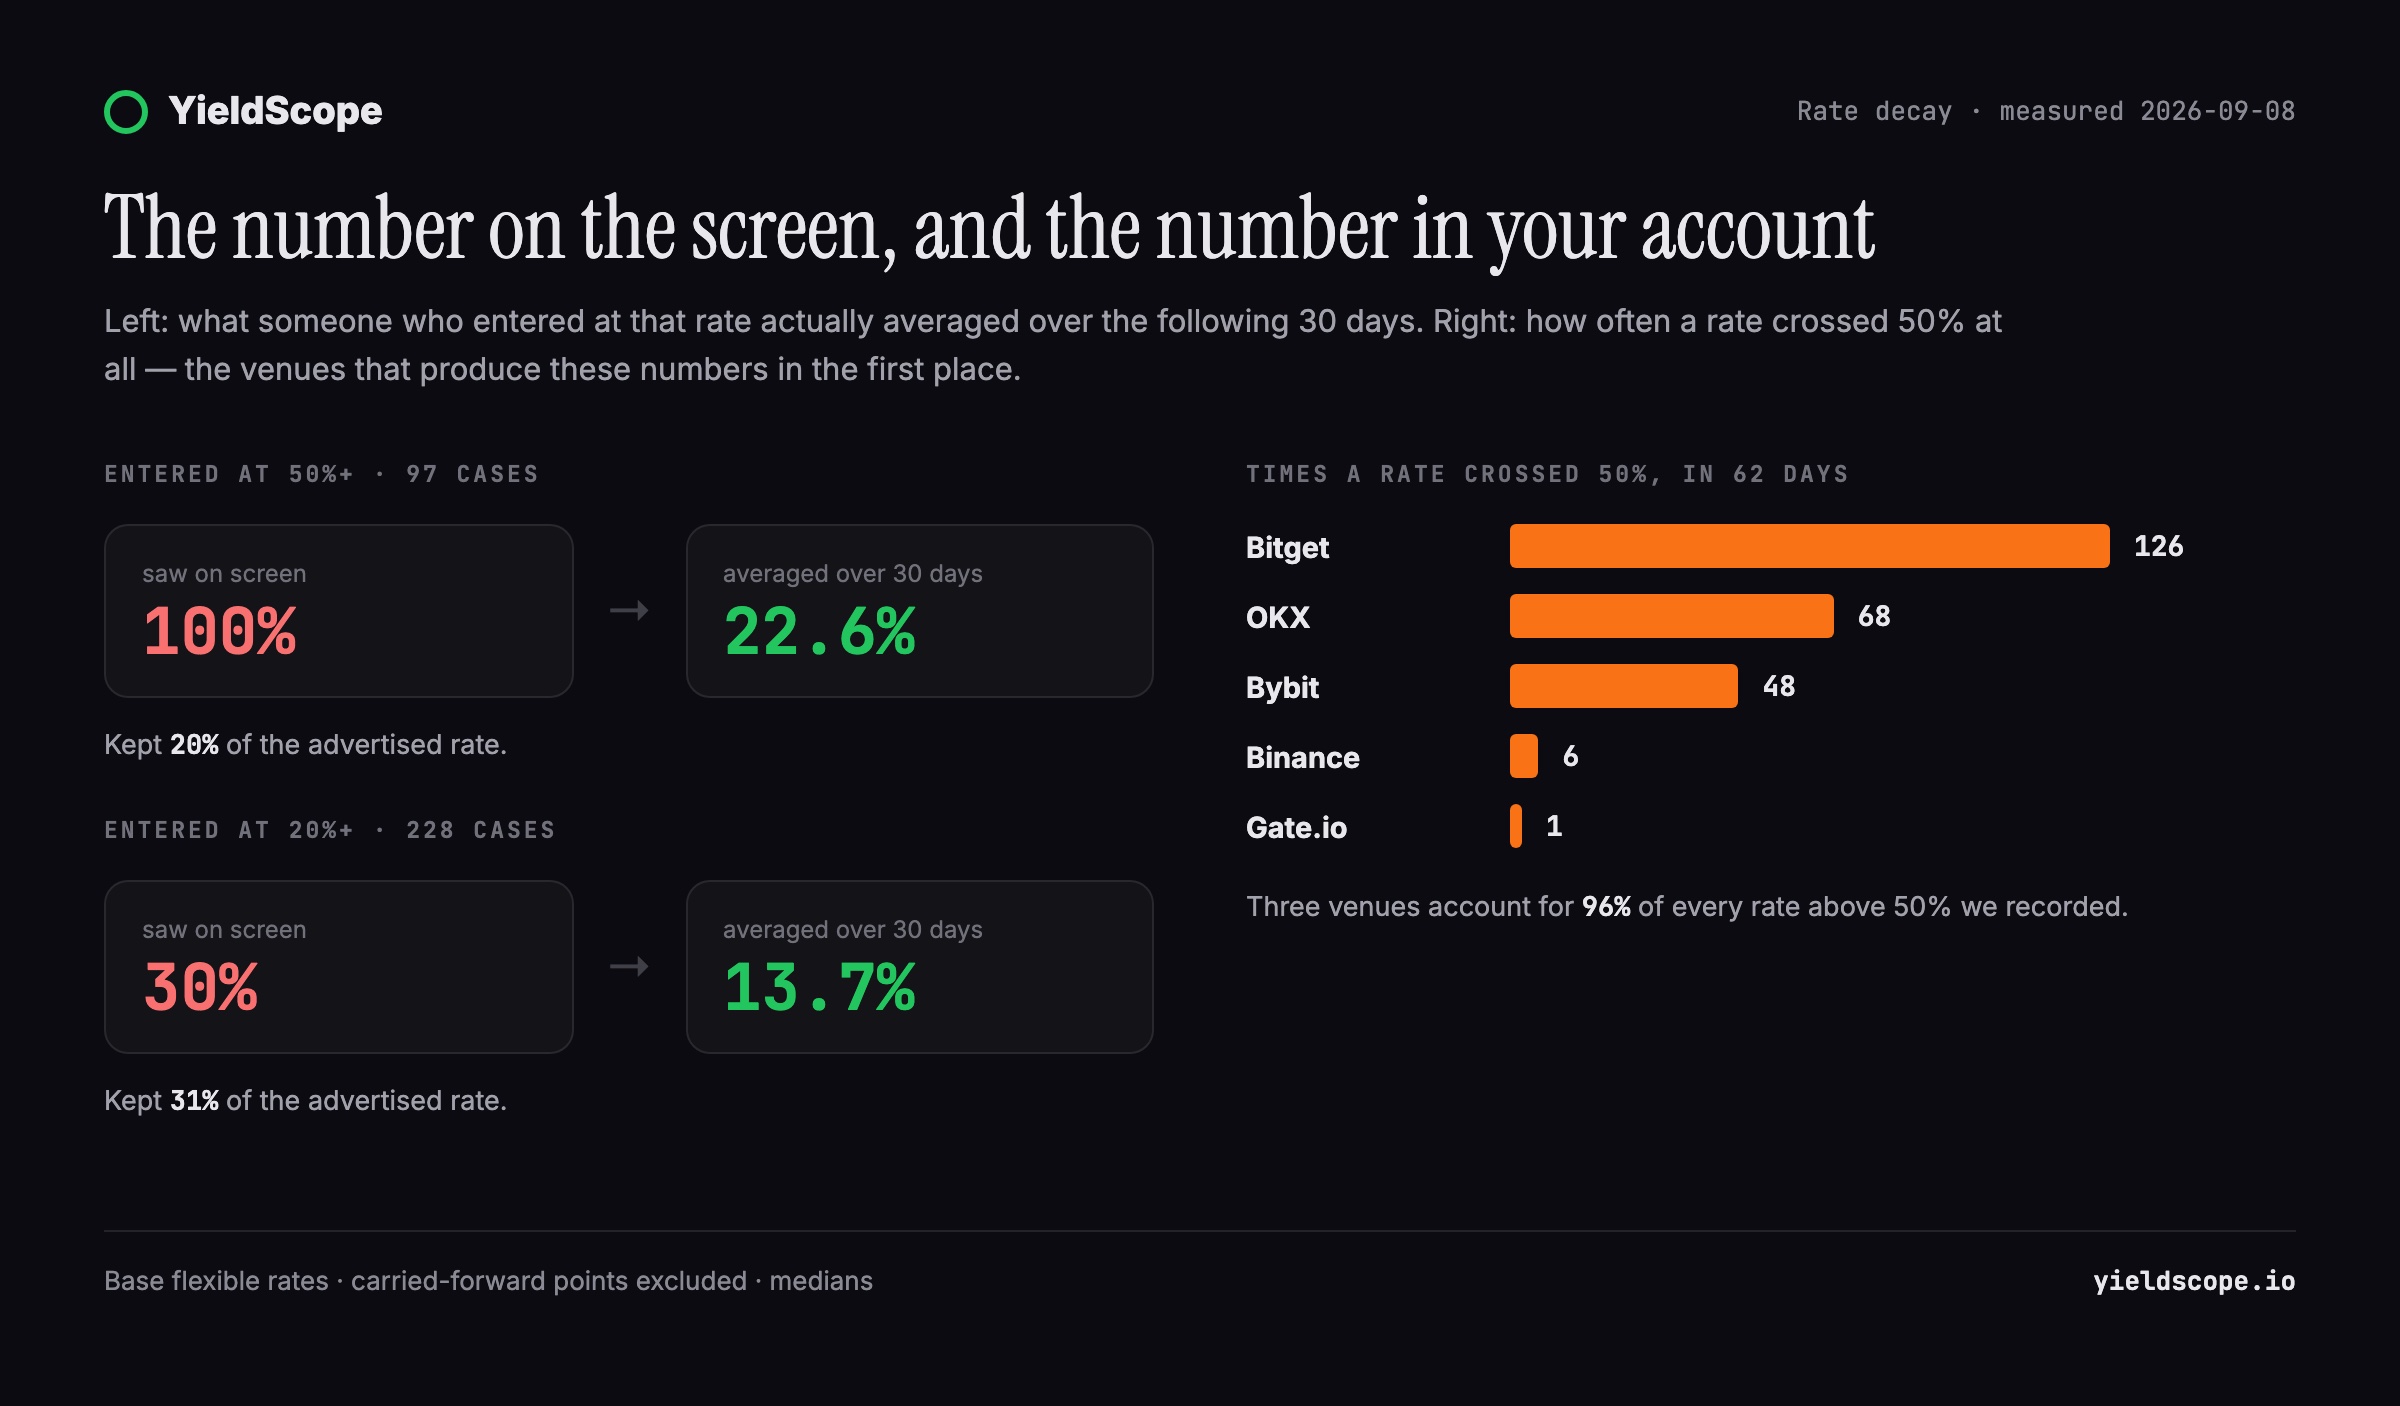
- 在 50% 及以上 入場(97 例):宣傳利率中位數為 100%,此後 30 天實際支付利率的中位數是 22.6%。簽下的利率只剩 20%。
- 在 20% 及以上 入場(228 例):宣傳 30%,實得 13.7%。只剩 31%。
請注意,22.6% 依然是個不小的數字。本文不是說錢消失了,而是說:給你看的數字和你收到的數字是兩個量,而宣傳越亮眼,兩者的差距越大。
這些利率從哪來
呈現這種走勢的利率並非均勻分佈。
62 天裡,我們的資料中利率越過 50% 線共 249 次。三家平台佔了其中的 96%:
- Bitget — 126 次
- OKX — 68 次
- Bybit — 48 次
- Binance — 6 次
- Gate.io — 1 次
這不是安全性判決。Bitget 通過了我們全部五項安全檢查、評級為 A;Bybit 與 OKX 都是普通的大型交易所。這是關於產品設計的觀察:這些平台會對新上線幣種做短促而激進的促銷,而促銷被標註成年化利率,儘管它本就只打算持續幾天。
單個案例比任何中位數都更直白:
- Bybit 的 KMNO — 8 月 7 日 480.1%,到 8 月 20 日 1.16%。
- Bitget 的 SUPER — 8 月 24 日 365%,到 9 月 7 日 1.00%。
- Bitget 的 HNT — 8 月 29 日 347%,到 9 月 8 日 1.00%。
- Bitget 的 POLYX — 7 月 22 日 285.5%,到 8 月 5 日 1.00%。
這個模式重複得如此精確,說明它是一項政策而非市場:其中幾例正好落在 1.00%,那正是促銷之下的常規基準利率。
對照組:普通利率幾乎不動
如果一切都在衰減,這個發現就毫無意義。但並非一切都在衰減。
我們選取觀測期起點在 1% 至 12% 之間的全部穩定幣產品——34 個組合——把起始利率與最後十天的中位數比較。典型組合在兩個月裡保住了 97% 的利率。有些還上升了:Binance 的 USDT 從 1.41% 升到 2.79%,Gate 的 USDe 從 1.80% 升到 4.75%。
可見利率本身並非天然不穩定。衰減的是特定的一類利率:促銷利率。
例外從另一面印證了同一點。這一組裡跌得最狠的,恰恰也是起點最高的:BingX 的 USDT 從 11.00% 跌到 1.00%,同一平台的 USDC 從 7.00% 跌到 0.40%。穩定幣上的 11% 不是穩定幣利率,而是披著它外衣的促銷。
由此得到的規則比「避開山寨幣」更乾淨:預示衰減的不是幣種,而是該利率與市場其他地方為同一資產所付利率之間的距離。我們的表格把各平台同一幣種的利率並排列出,正是為了讓這個距離一眼可見。
為什麼年化是錯誤的單位
這些數字能衝到 365%,原因很簡單:其中許多是固定的每日獎勵池,被換算成了年化百分比。平台為上線周劃出一筆獎金,除以已認購的幣量,得出的年化在算術上真實、在經濟上無意義——它描述的支付速率本就不打算跑滿一年。
按年化標註不是欺詐,我們檢視的每家平台也都註明利率浮動。但這個單位在做它並不適合的工作。「365% 年化」與「銀行 4.00% 年化」用同樣的字型印出,含義卻完全不同。
這也是我們只公佈基準利率、從不公佈促銷檔位,並在表格中為每個數字標註讀取日期的原因。
差點漏掉的那一半
以上全部只測量了利率。事實證明那是故事中較小的一半,單獨發表會造成誤導。
利率是用你存入的那種幣支付的。如果持有期間這枚幣跌掉三分之一,利率在你的實際結果裡不過是舍入誤差。於是我們把利率檔案與每日價格合併,重新計算:對每一個在 50% 以上入場的案例,接下來 30 天這筆倉位到底怎麼樣了——同時計入已支付的利率與代幣自身的價格。
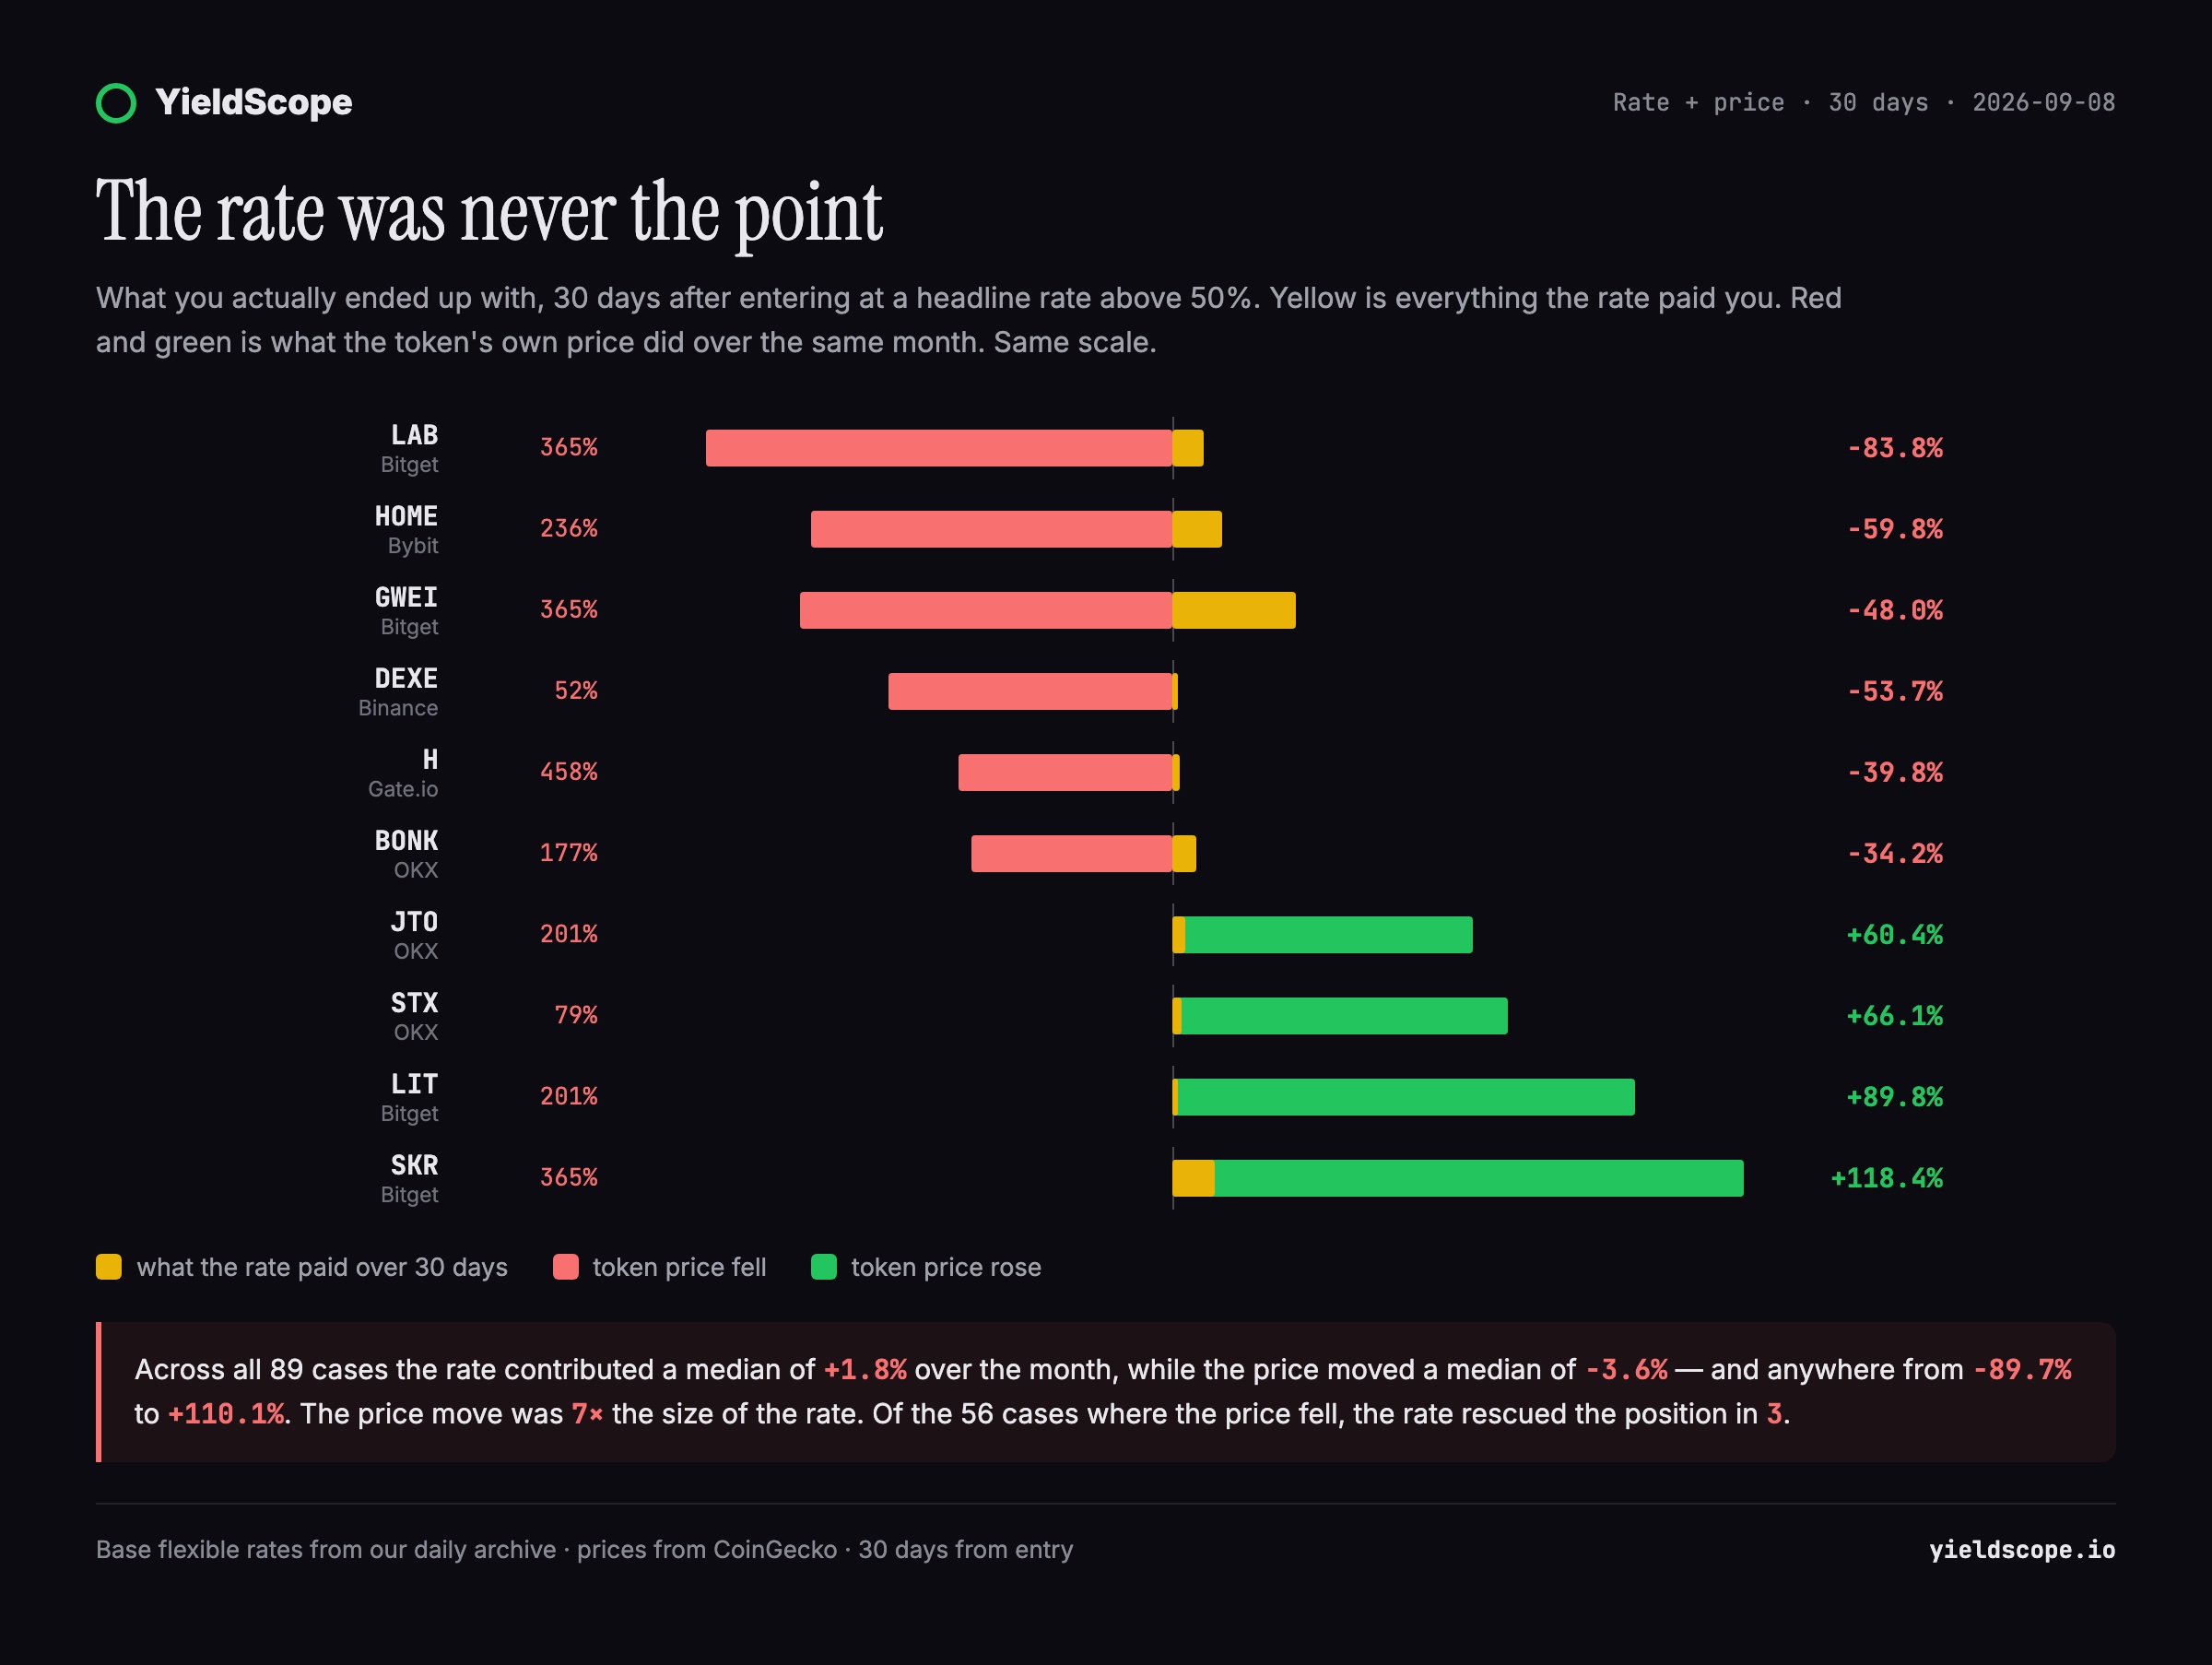
在 89 個擁有完整價格序列的案例中:
- 利率在這一個月貢獻了中位數 +1.8%。
- 代幣價格變動中位數為 −3.6%,區間從 −89.7% 到 +110.1%。
- 合併結果中位數為 −1.7%。六成倉位以虧損收場。
看圖表最上面一行。Bitget 的 LAB 宣傳 365%。利率一個月支付了 5.9%,代幣下跌 89.7%,最終結果 −83.9%。
也有誠實的另一面,因為它確實存在:Bitget 的 SKR 同樣宣傳 365%,利率支付 8.3%,而代幣上漲 110.1%,最終 +118.4%。持有它的人確實賺到了錢——賺在價格上,而不是利率上。
這就是核心發現。價格波動的幅度是利率貢獻的七倍(中位數)。在價格下跌的 56 個案例中,利率把倉位拉回盈利的只有 3 次。只有 4% 的案例裡,利率在一個月內支付了哪怕 10%。
所以 365% 的宣傳數字描述的並不是一項年化 365% 的投資。它描述的是你恰好持有的一枚高波動代幣,外加百分之幾的噪音。真正決定你結果的那個數字,根本不在理財頁面上。
遇到高利率該怎麼辦
把價格納入視野之後,建議就變了。
- 先判斷幣,再看利率。 如果沒有這個利率你就不會持有這枚代幣,那麼利率不構成持有它的理由。它每月影響你的結果幾個百分點,而代幣影響的是幾十個百分點。
- 問清楚利率是誰的一部分。 若平台公佈了額度——最高利率只作用於前 N 枚幣——宣傳數字就是一塊切片,而非利率。這個機制我們另有專文。
- 假定計時在你到達之前就開始了。 當利率出現在比價網站上時,它通常已存在一天以上,而衰減最陡的正是第一天。
- 看它下面的基準。 本文每個例子的地板都是 1.00%。那個地板才是誠實的數字,促銷只是浮在其上的天氣。
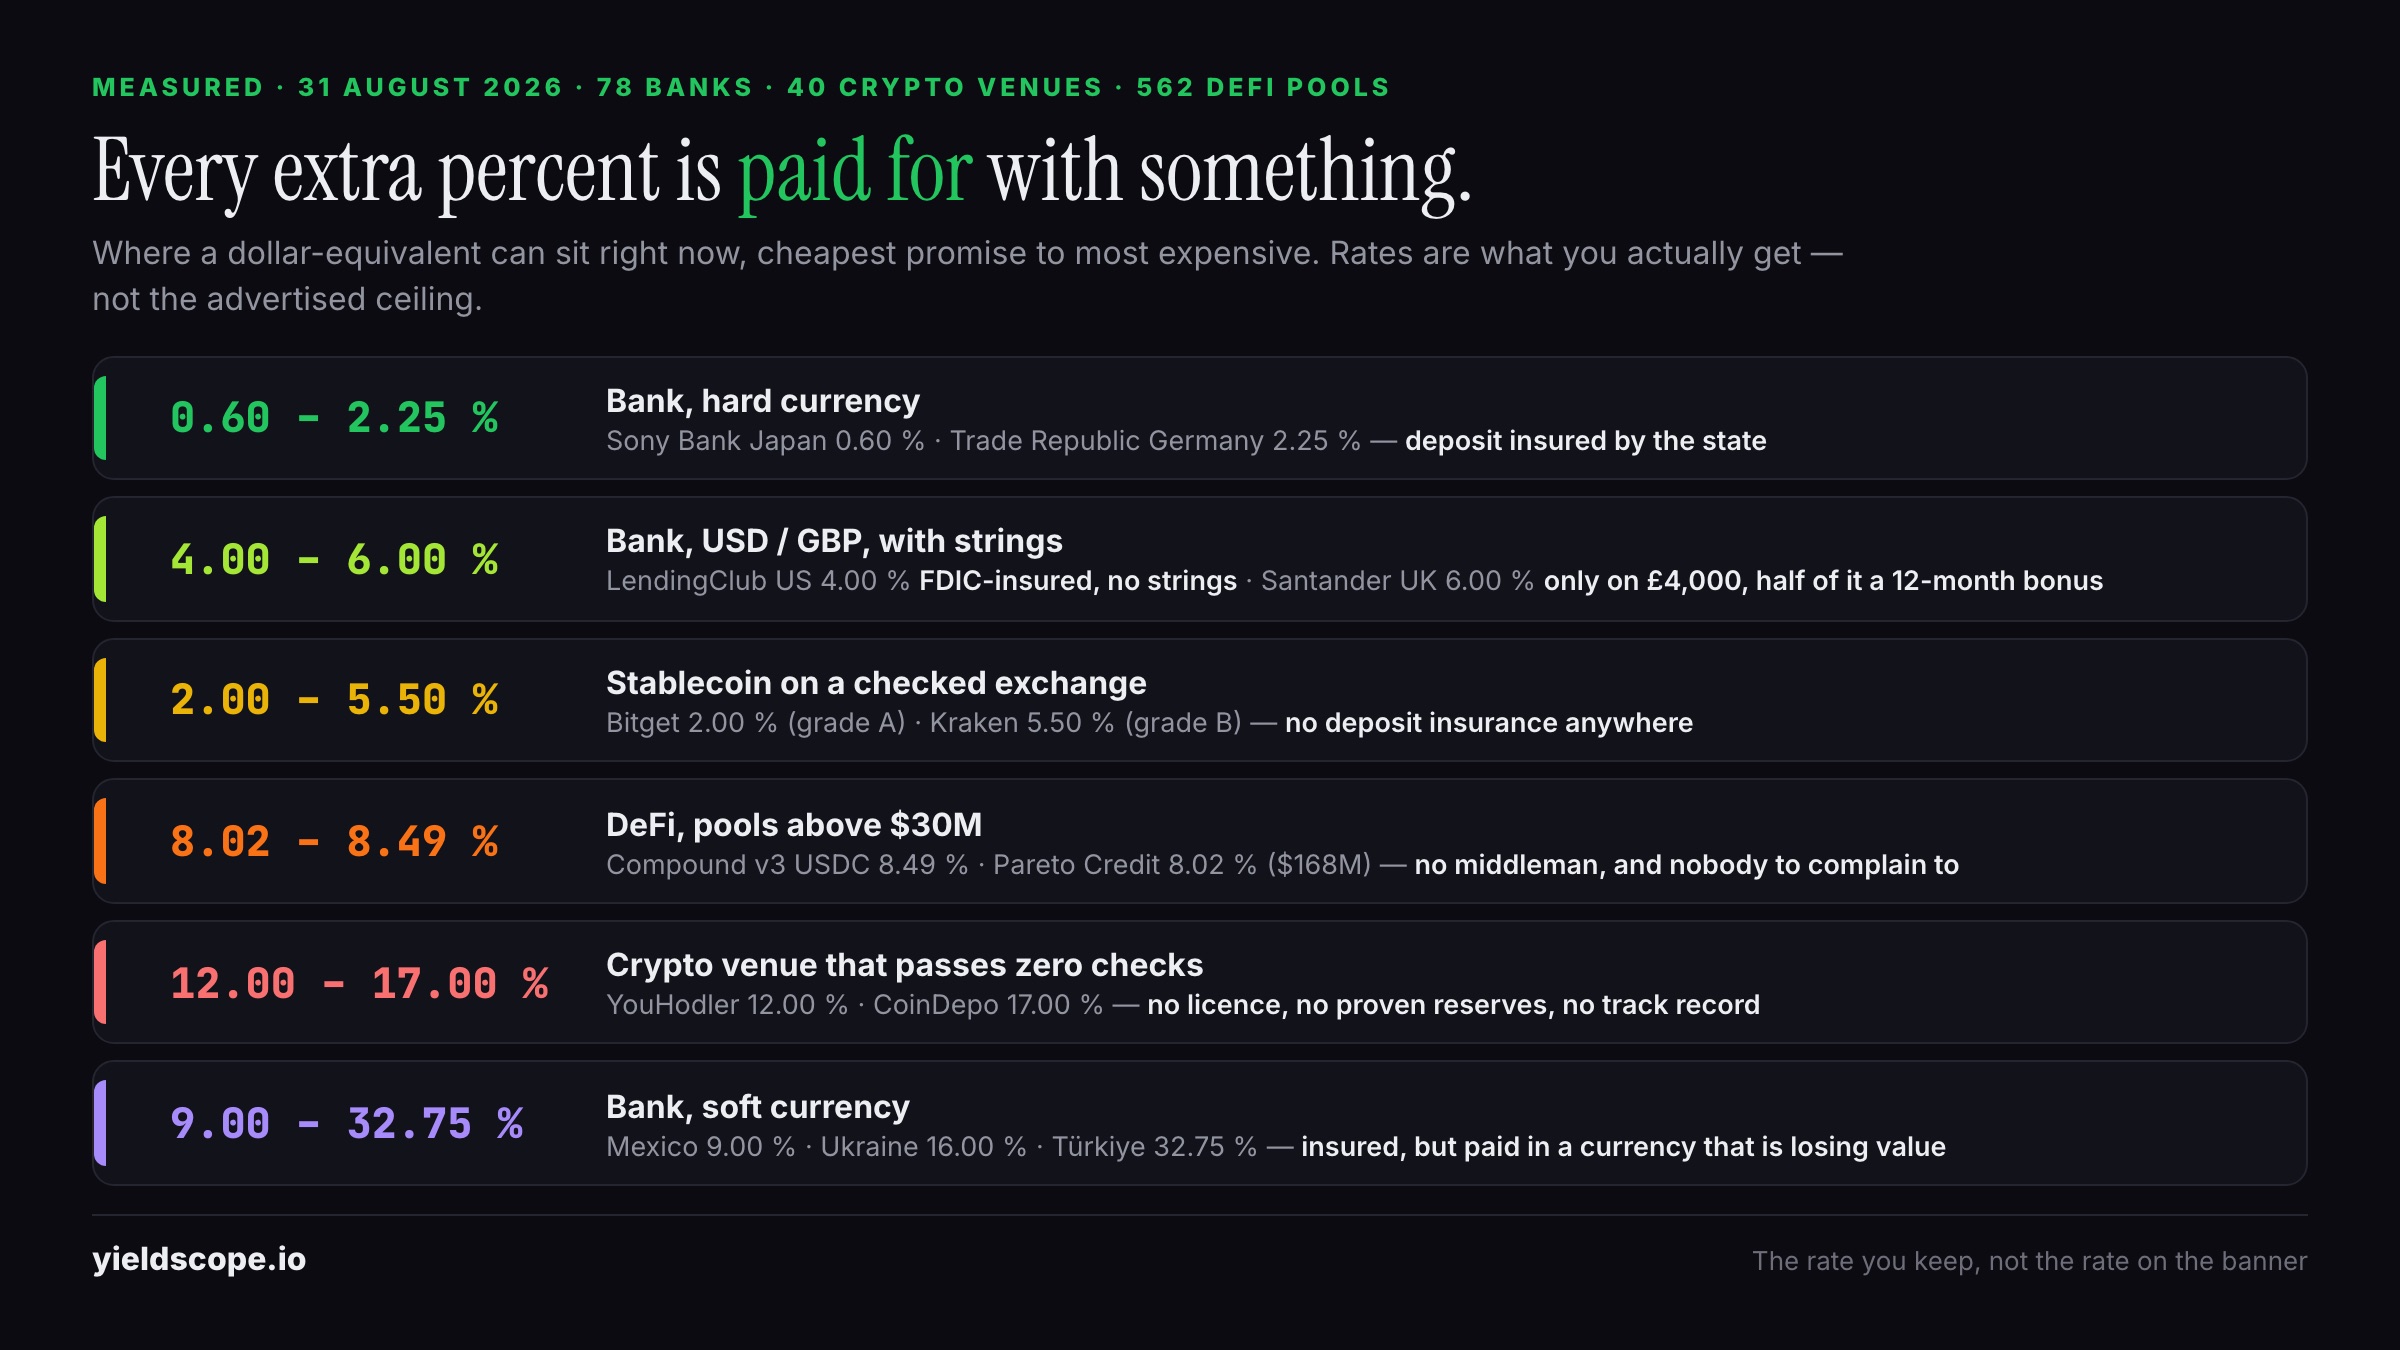
- 如果你要的是收益而非敞口,就持有價格不動的東西。 評級良好的平台上 5.5% 的美元穩定幣,支付低於宣傳數字,卻能保住宣傳數字所計價的那樣東西。
測量方法
本文每個數字都來自我們自己的每日檔案:自 2026 年 7 月 9 日起,從各平台產品資料中讀取的基準活期利率,每個幣種、每家平台、每天一次讀數。平台不可達時順延前一日數值的資料點在資料中有標記,並已從本頁所有計算中剔除。價格為 CoinGecko 的每日收盤價,按日期與利率檔案合併。全文使用中位數而非平均數,因為少數 365% 的記錄能把平均值拖到任何你想要的位置。合併回報一節涵蓋 89 個同時具備 50% 以上利率越線記錄與完整 30 天價格序列的案例。
任一幣種的當日利率見其自身頁面,例如 USDT;所有平台及其安全評級見排名。
利率浮動,每個數字都是帶讀取日期的快照。非投資建議。
教育性內容,並非財務或法律建議。文中已附上資訊來源連結。