Yield
海報上的利率,不是你錢上的利率
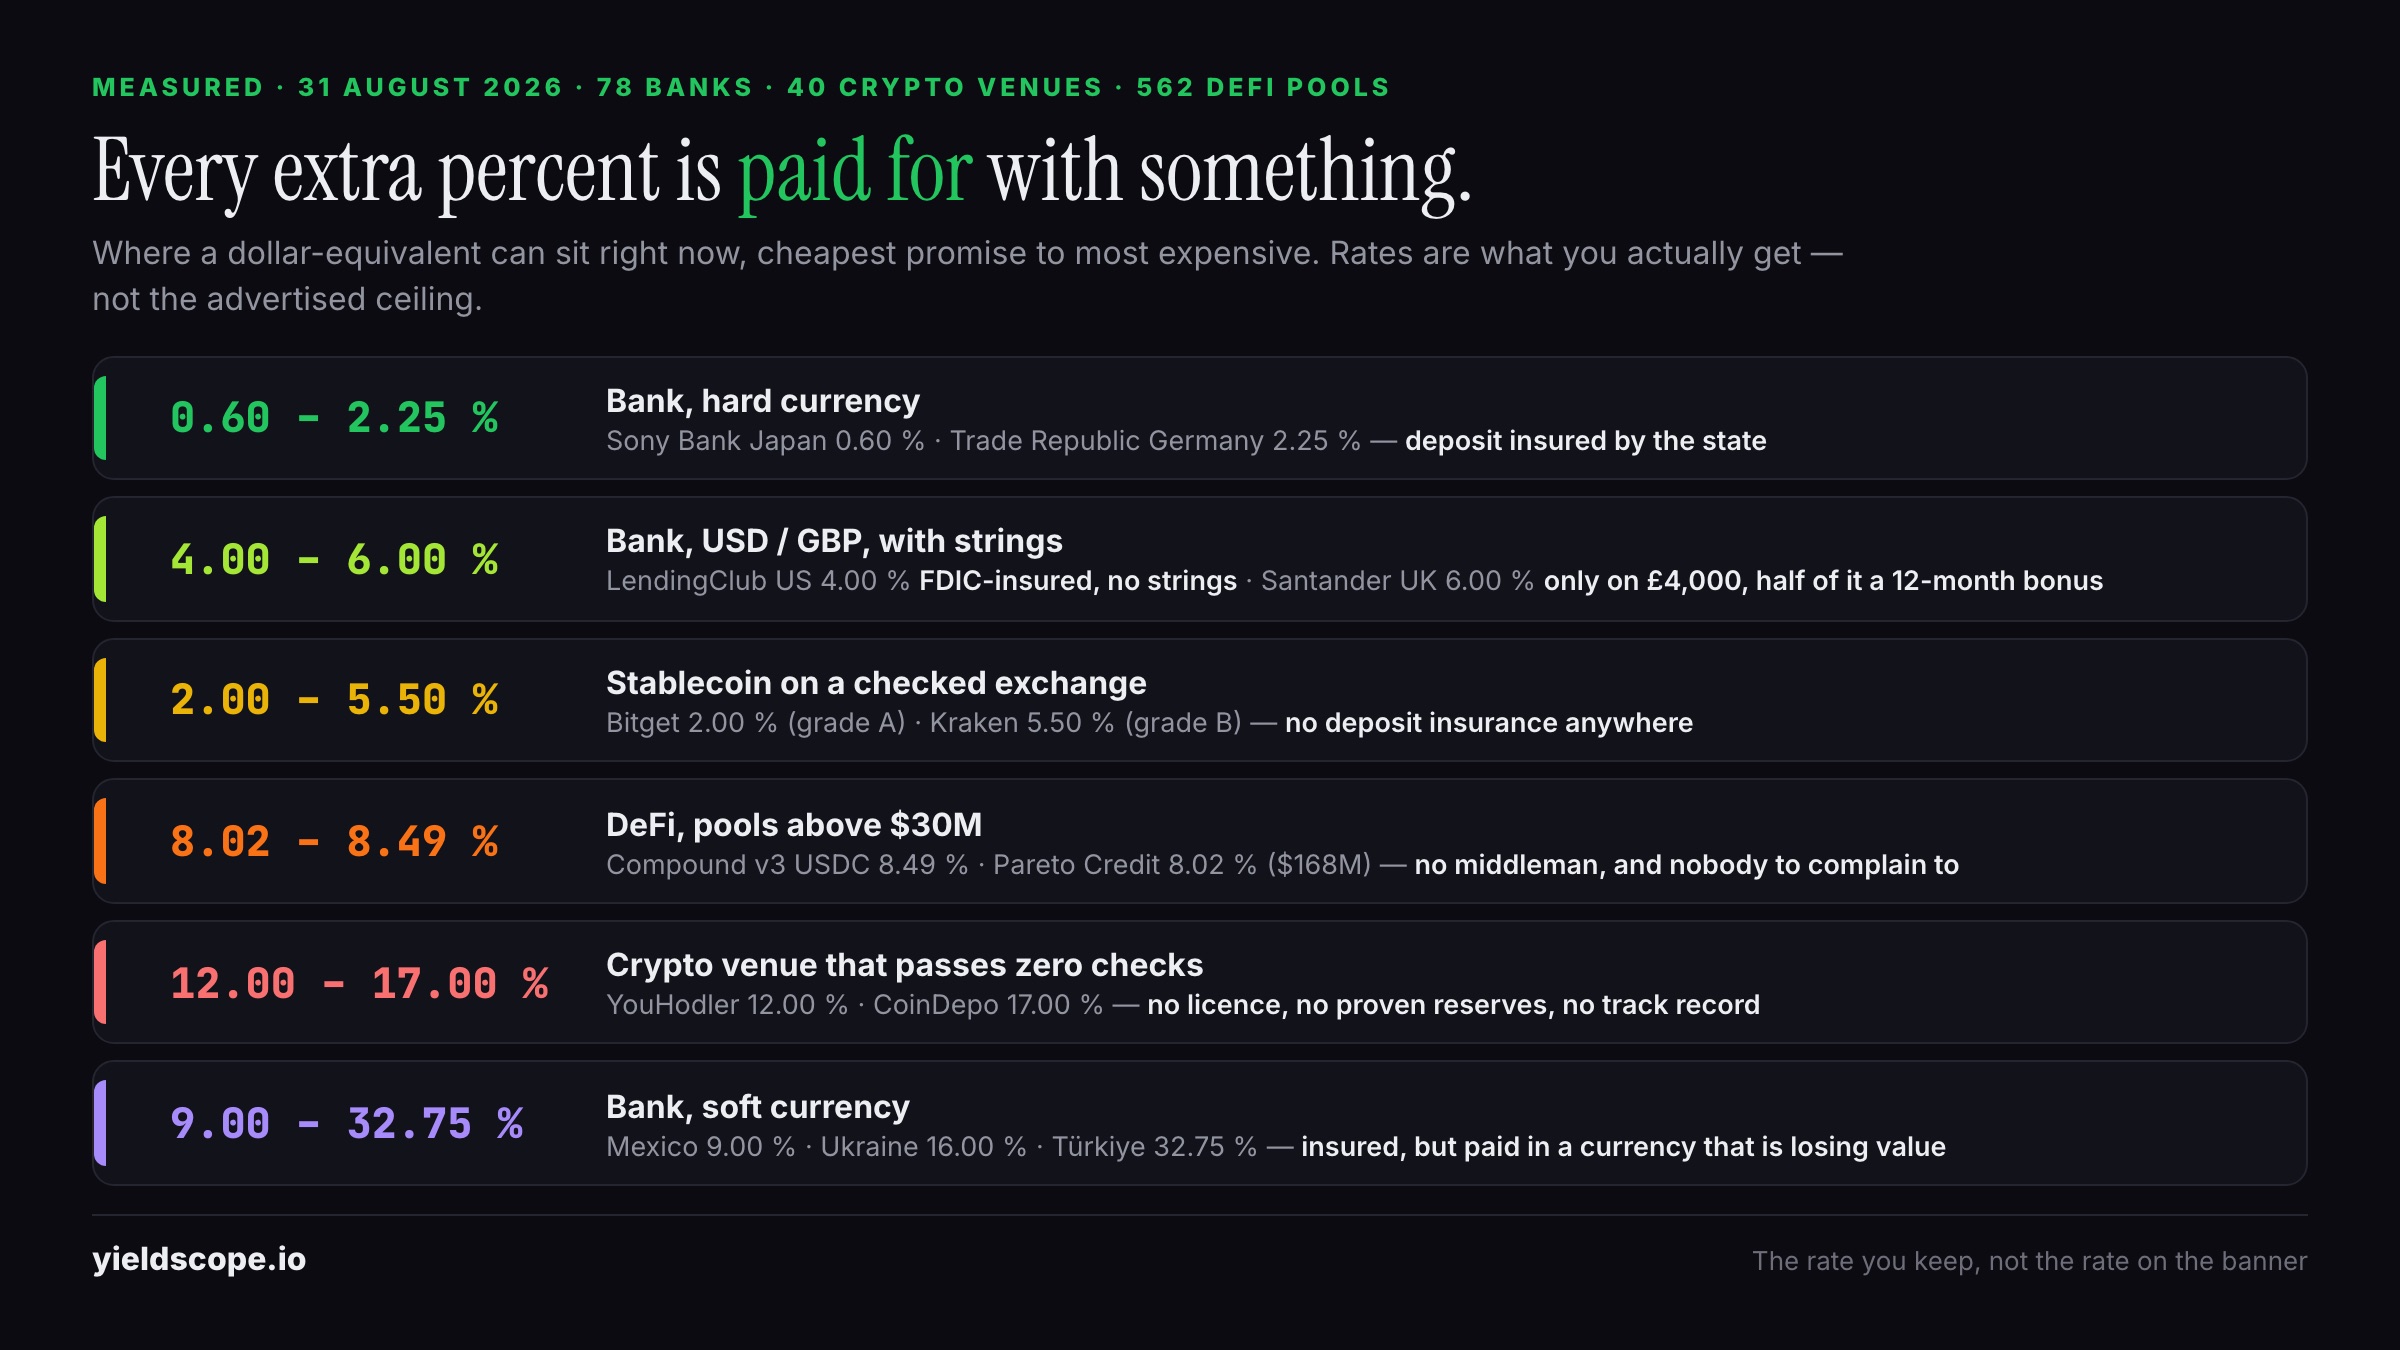
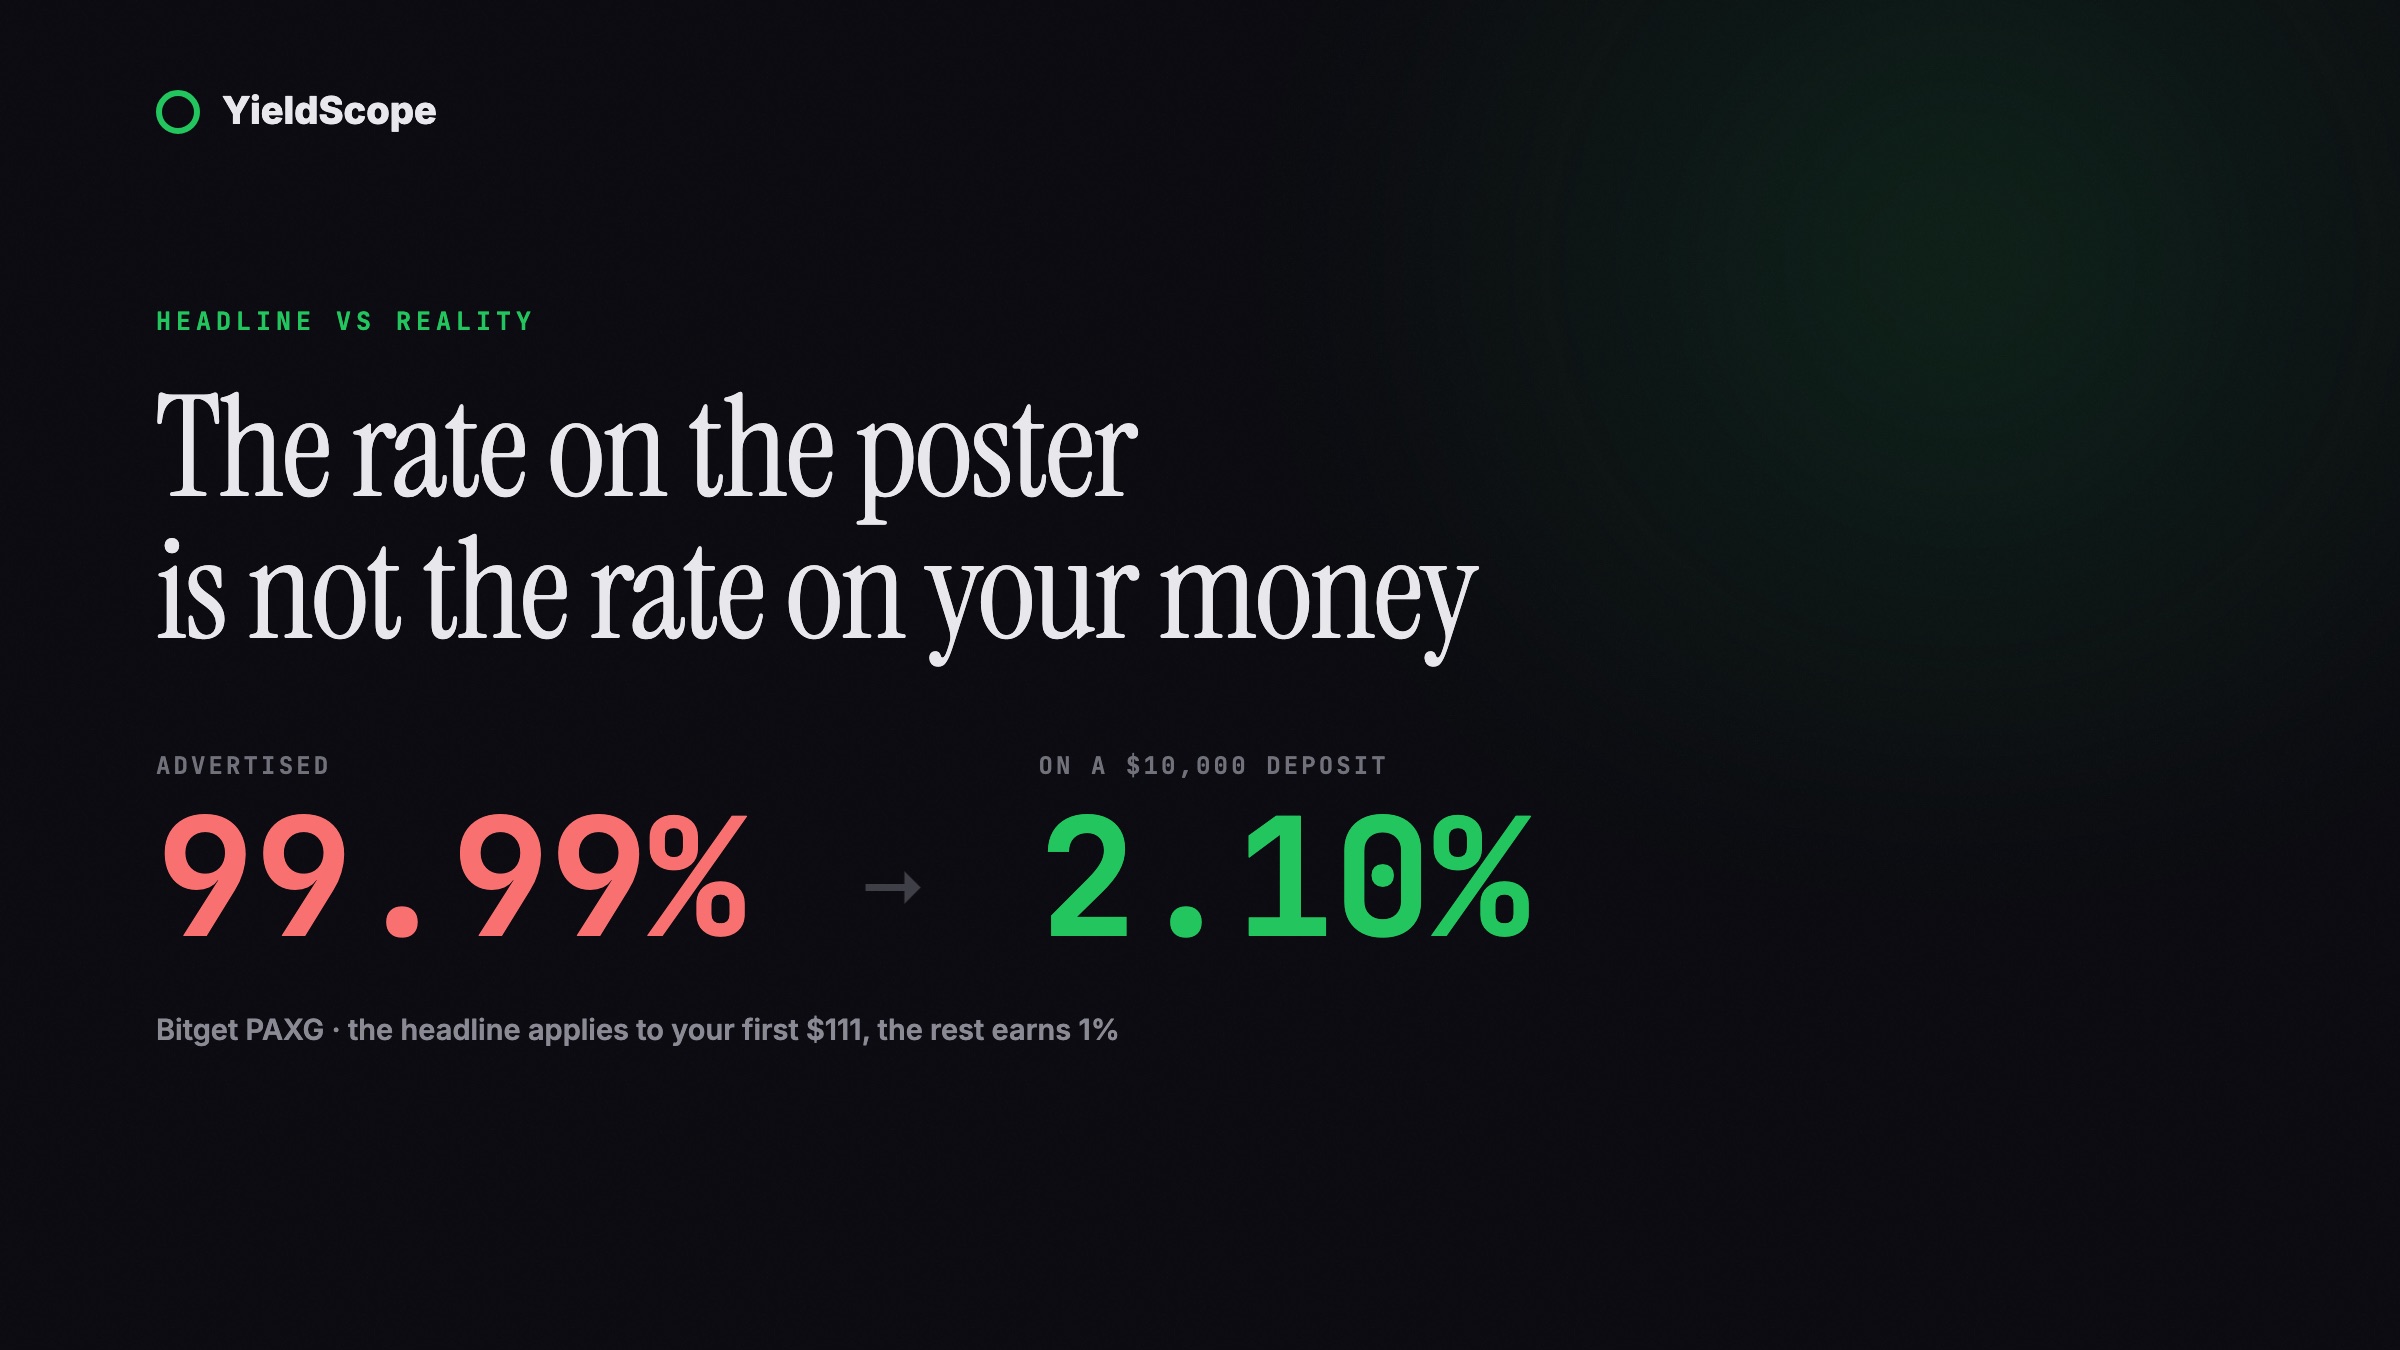
我們追蹤的 77 個儲蓄賬戶中,有九個在預設情況下幾乎什麼都不付,而宣傳高達 5.85%。加密交易所用金額玩同樣的把戲:Bitget 的 99.99% 只作用於前 111 美元,在 10,000 美元存款上摺合 2.10%。差距是什麼樣子,以及如何用十秒讀懂一個宣傳利率。
在我們的資料中,有九家銀行在你只是開戶並把錢放進去的情況下,幾乎什麼都不付。其中一家的廣告寫著 5.85%,另一家寫著 5.5%,而預設利率只有 0.01%。這不是醜聞,而是儲蓄產品的標準設計——加密交易所把它原樣照搬了過來。
開啟幾乎任何一家銀行的網站,你都會看到一個很大的數字。五點八五。四點四五。十八。它出現在首屏、標籤頁標題,以及把你帶到這裡的那條廣告裡。
這個數字是真實的。而對大多數開戶的人來說,它同樣是夠不著的。
過去幾個月,我們對每一個儲蓄賬戶記錄的不是一個數字,而是三個。它們之間的差距,是整個資料集中最穩定的發現。
三個數字,而不是一個
對每家銀行我們都記錄:
- 基準利率 — 開戶之後什麼都不做,錢能拿到多少。不轉工資、不設消費目標、不買訂閱。
- 實際利率 — 基準,加上普通行為能換來的部分:工資打進這個賬戶、定期存入、正常刷卡消費。
- 宣傳利率 — 海報上的那個數字,需要同時滿足全部條件。
宣傳利率不是謊言,它是天花板。夠到它通常需要一套特定的行為組合,而大多數賬戶持有人無法連續維持十二個月。
在 19 個國家的 77 個儲蓄賬戶中,有 43 個的宣傳利率高於自家的基準。基準中位數為 2.75%,宣傳中位數為 4.00%。
這個差距近看是什麼樣
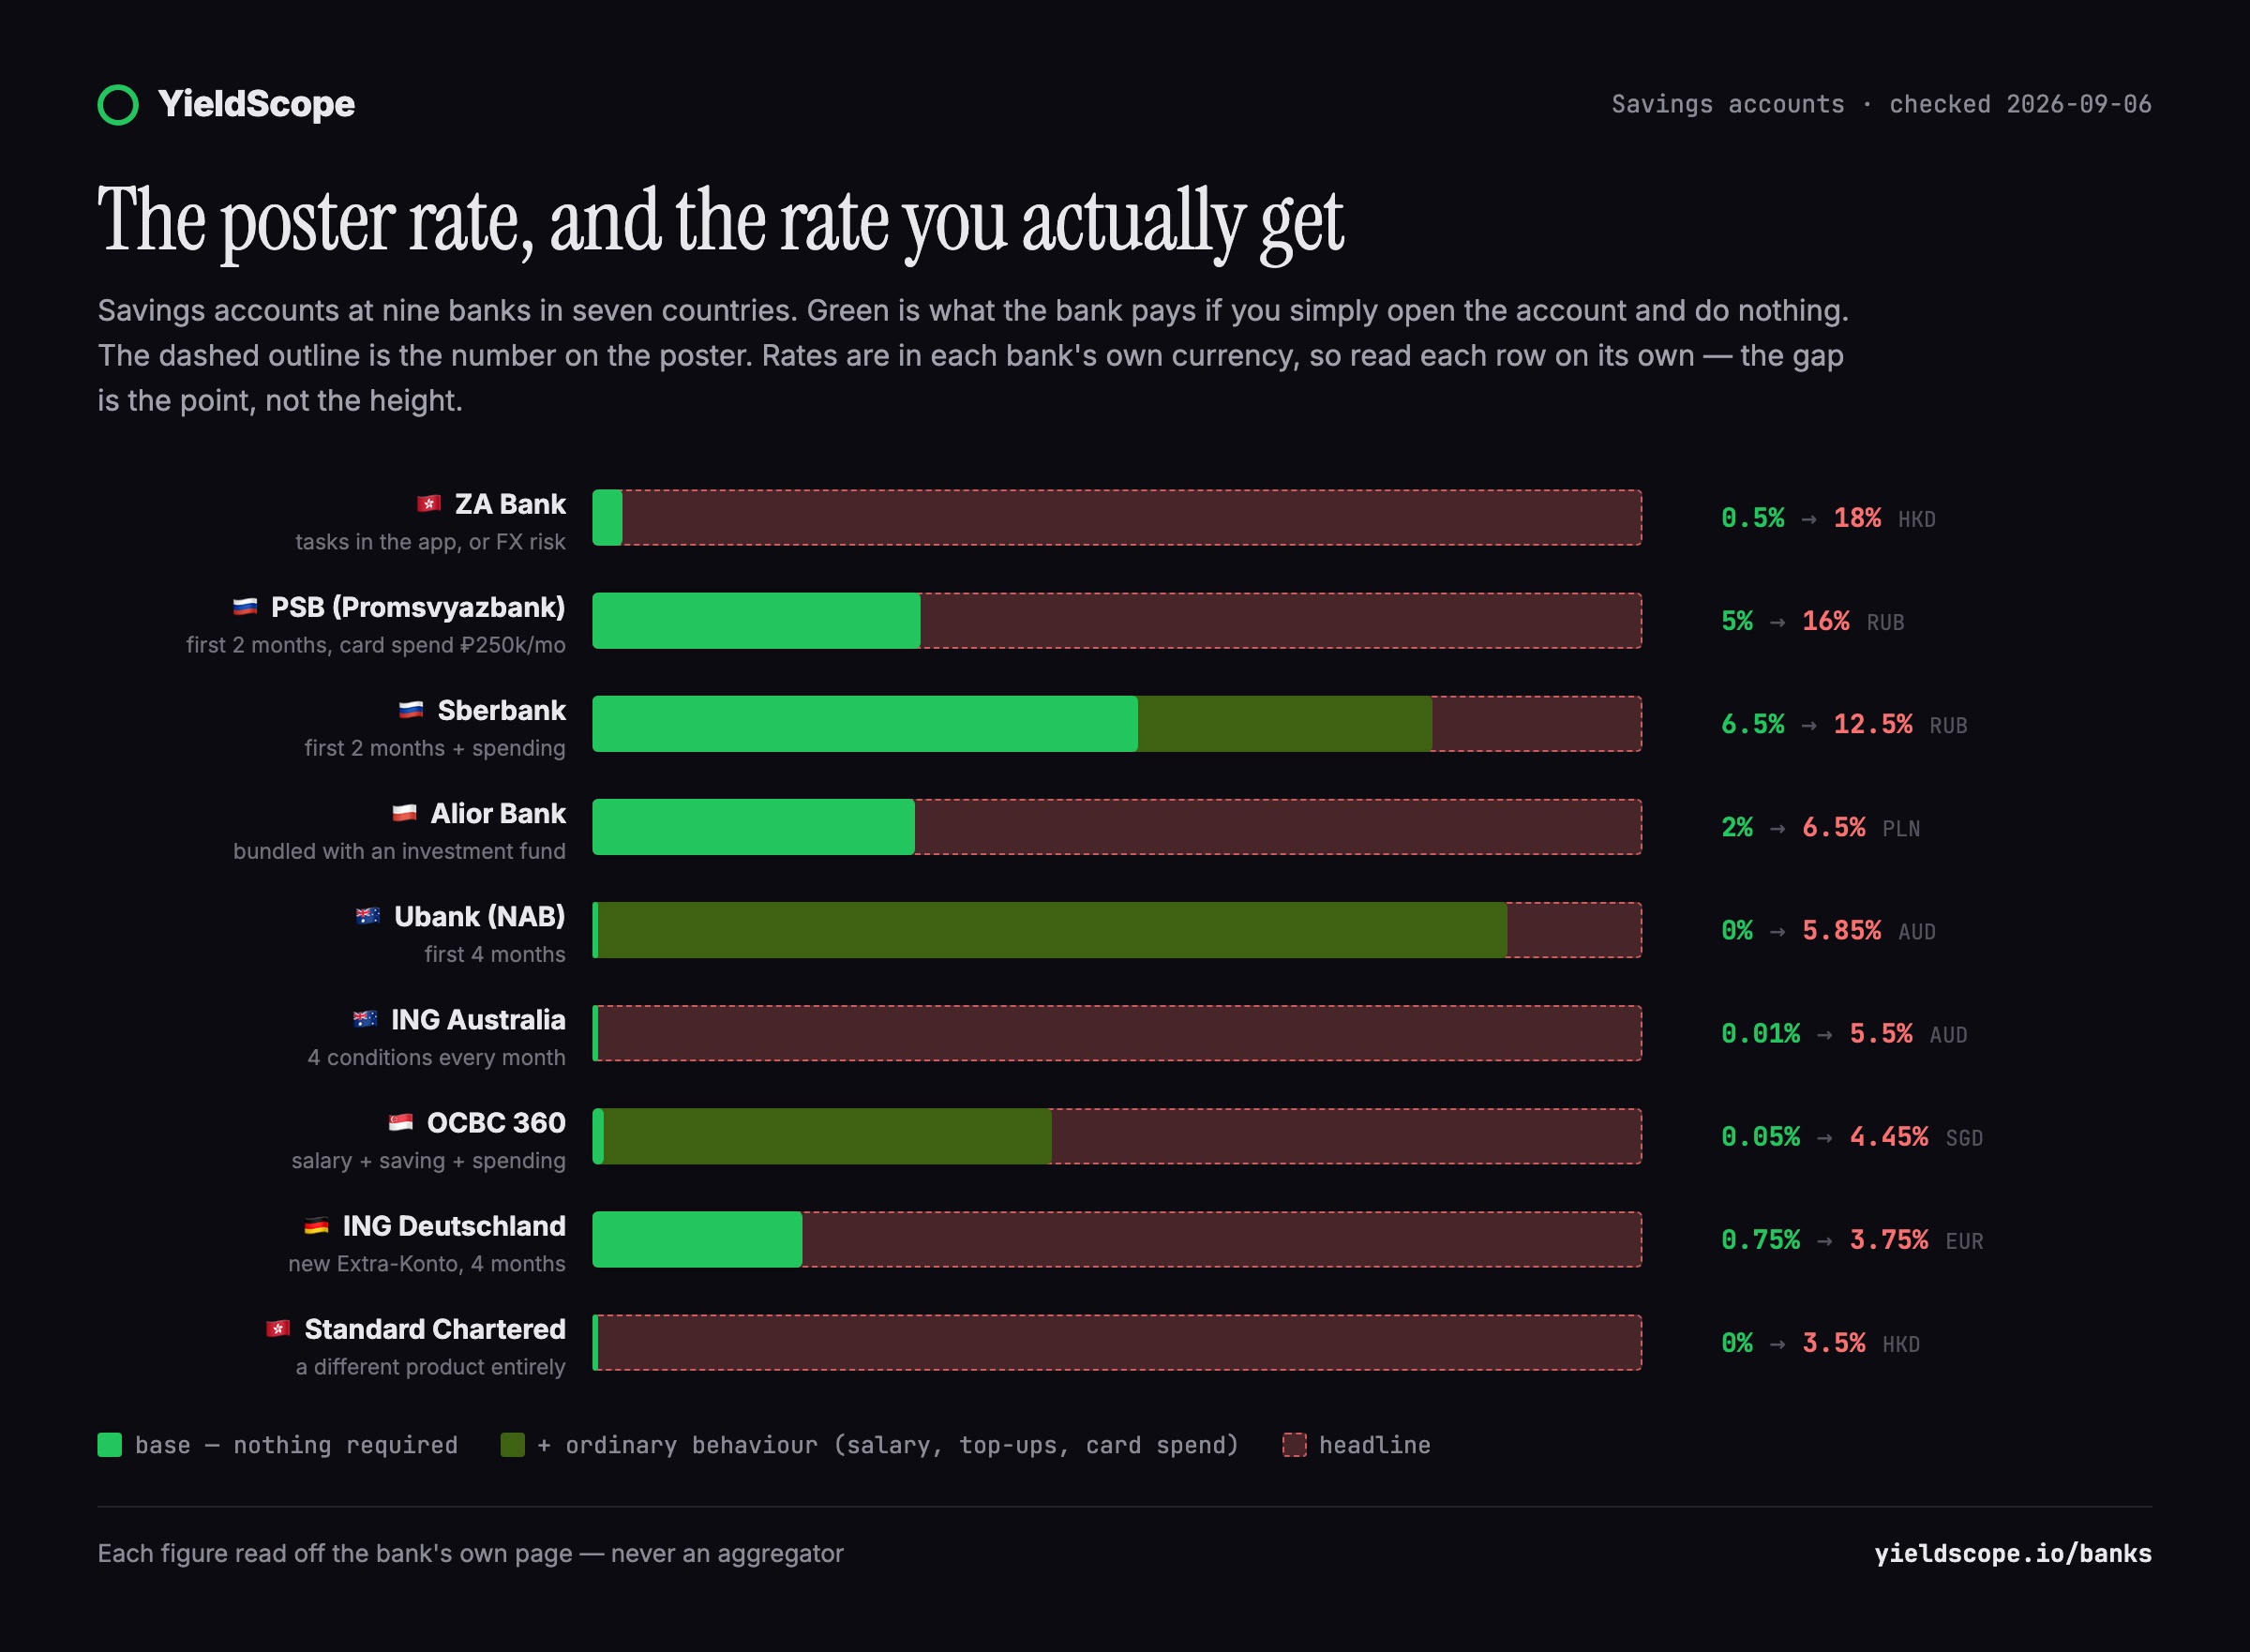
上圖要逐行閱讀。利率以各銀行自己的貨幣計價,因此跨行比較條形長度沒有意義:18% 的港元和 16% 的盧布並不是互相競爭的報價。重點在於每一行內部的差距。
資料中的具體情況:
- ING Australia 宣傳 5.5%,預設為 0.01%。要拿到宣傳數字,每個月都必須滿足四項獨立條件:存入規定金額、完成規定筆數的刷卡消費、讓餘額增長,並持有關聯的日常賬戶。漏掉一項,當月就按預設利率計算。
- Ubank(NAB) 宣傳 5.85%,預設支付 0%。宣傳利率是前四個月的入門優惠。
- 渣打香港 宣傳 3.5%,而儲蓄賬戶本身支付 0%。那 3.5% 屬於完全另一款產品。
- ZA Bank 宣傳 18%,基準為 0.5%。要達到它,需要在應用內完成任務、趕上活動,或接受外幣存款的匯率風險。
- Alior Bank 宣傳 6.5%,基準為 2%。更高的利率只能與購買投資基金份額搭配獲得——這意味著一部分錢根本不再是存款。
還有第二個更安靜的發現。77 家銀行中有 53 家的實際利率與基準完全相同。普通行為——工資入賬、刷卡消費、每月存入——什麼也換不到。宣傳所附的條件不是「正常使用」,而是「按這個特定方式使用」或「再買這另一款產品」。
為什麼貨幣比數字本身更重要
土耳其值得單獨一段。Enpara.com 宣傳 37%,預設支付 27%——以本文的標準衡量,這已經相當誠實:基準是宣傳的四分之三。
但兩個數字都以里拉計價。在被通脹侵蝕的貨幣中,高名義利率不是慷慨,而是補償。實際回報可能為零甚至為負。因此我們從不單憑利率對不同貨幣的銀行排名,上面的圖表也要求逐行閱讀。
加密交易所做同樣的事,方式不同
銀行把宣傳利率藏在行為背後,交易所把它藏在金額背後。
機制是階梯式的:宣傳利率只作用於存款的第一段,超出的部分按基準計息。而這一段往往很小。
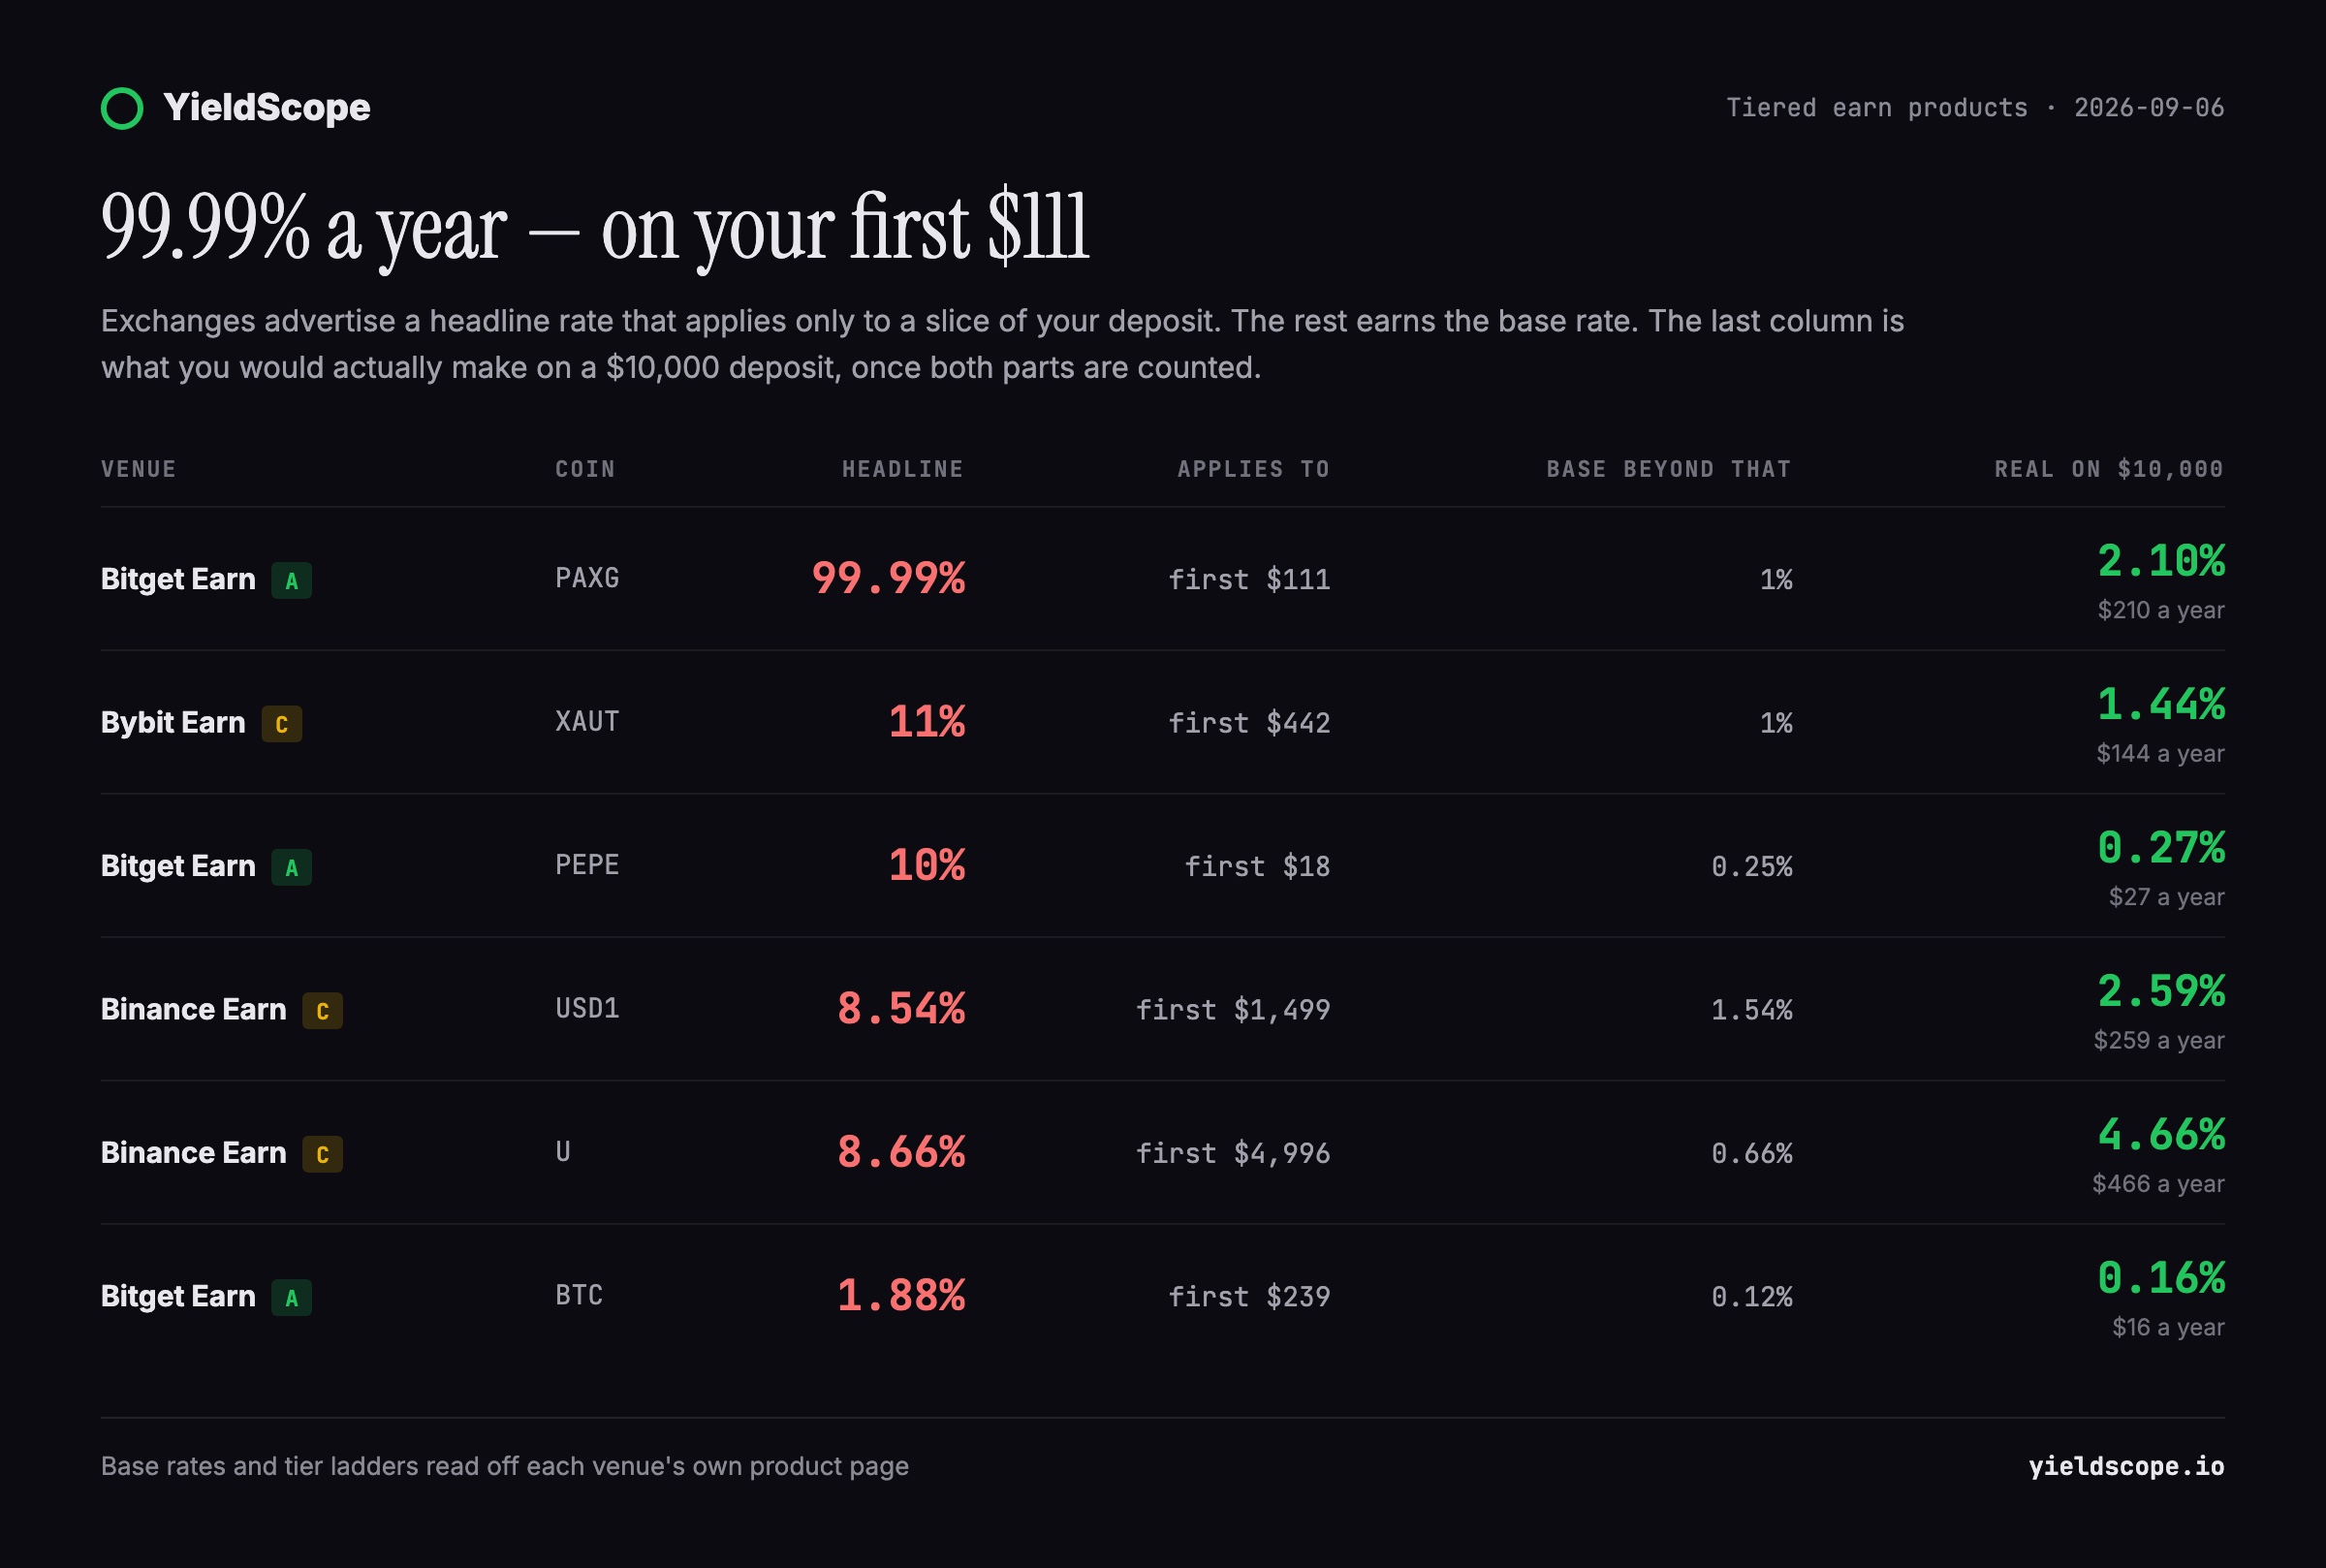
Bitget 宣傳黃金代幣 PAXG 年化 99.99%。該利率適用於你的前 0.025 個 PAXG——按當前金價約 111 美元。超出部分按 1% 計息。
投入 10,000 美元,算術就毫不留情:111 美元按 99.99% 一年產生約 111 美元,剩下的 9,889 美元按 1% 產生 99 美元。合計約 210 美元,也就是整筆存款的 2.10%。
同樣的結構出現在別處:
- Bitget PEPE — 宣傳 10%,適用於前 18 美元,超出部分 0.25%。在 10,000 美元上摺合 0.27%。
- Bybit XAUT — 宣傳 11%,適用於前 442 美元,超出部分 1%。實際結果:1.44%。
- Binance USD1 — 宣傳 8.54%,適用於前 1,499 美元,超出部分 1.54%。實際結果:2.59%。
- Binance U — 宣傳 8.66%,適用於前 4,996 美元,超出部分 0.66%。實際結果:4.66%。
最後一例最值得注意。Binance 的額度足夠大,使一半存款享受加息利率,因此 8.66% 變成 4.66%,而不是塌回接近基準。決定你實際拿到多少的是額度大小,而非宣傳數字的大小。
也請留意那張表裡的安全評級。Bitget 通過了我們全部五項檢查,評級為 A。階梯式促銷並不是危險平台的標誌——正規交易所使用它,和正規銀行一樣稀鬆平常。
極端案例:架在虛空上的宣傳
Crypto.com 目前對活期配置公佈的是「最高 1.5%」(BTC)與「最高 1%」(ETH)的天花板。而他們自己的計算器在所有會員等級下對 USDC 的返回值都是 0.00%。
活期利率就是零。任何非零數字都需要每月 6.99 美元起的付費會員計劃,外加固定期限。因此我們對該平台不公佈任何產品:零不是值得展示的利率,而天花板根本不是利率。
十秒讀懂一個利率
無論是銀行還是交易所,三個問題就能把宣傳剝到它真正的價值:
- 什麼都不做我能拿到多少? 如果頁面上沒寫,答案通常遠低於宣傳值。留意「最高」「高達」「完成合格行為後」這類措辭。
- 這個利率覆蓋我多少錢? 只作用於前 111 美元的利率,對真實存款而言是四捨五入的誤差;作用於前 10 萬美元的利率才是真實報價。
- 它能持續多久? 前兩到四個月的入門利率是最常見的差距形式。問一句:第五個月的利率是多少。
如果你正在看的頁面上沒有答案,那它就在同一網站的另一個頁面上——而由平台決定你會先落在哪一頁。
我們自己的規則
我們公佈基準利率。當平台提供階梯時,我們把階梯與基準一併記錄,以便計算器按你實際持有的金額重新計算,但我們主打的數字始終是普通存款能拿到的那個。
我們不公佈零,也不把天花板當作利率呈現。每一個數字都取自平台或銀行自己的頁面,絕不取自利率聚合站——聚合站系統性地展示最高檔,因為更大的數字轉化率更高。
我們追蹤的所有銀行及其三個數字,見銀行頁面;所有加密平台及其安全評級,見安全性排名。
利率為浮動值,核對日期見各圖表。非投資建議。
教育性內容,並非財務或法律建議。文中已附上資訊來源連結。