Yield
От 0,60 % до 32,75 %: где сейчас могут лежать деньги и чем оплачен каждый шаг
Мы измерили 78 банков в 19 странах, около 40 крипто-площадок и 562 DeFi-пула по одному правилу. На 1 сентября 2026 безопасный доллар платит около 4,00 %, а самая высокая застрахованная государством ставка в мире — 32,75 %, и она в турецких лирах. Вот вся лестница и цена каждой ступени.
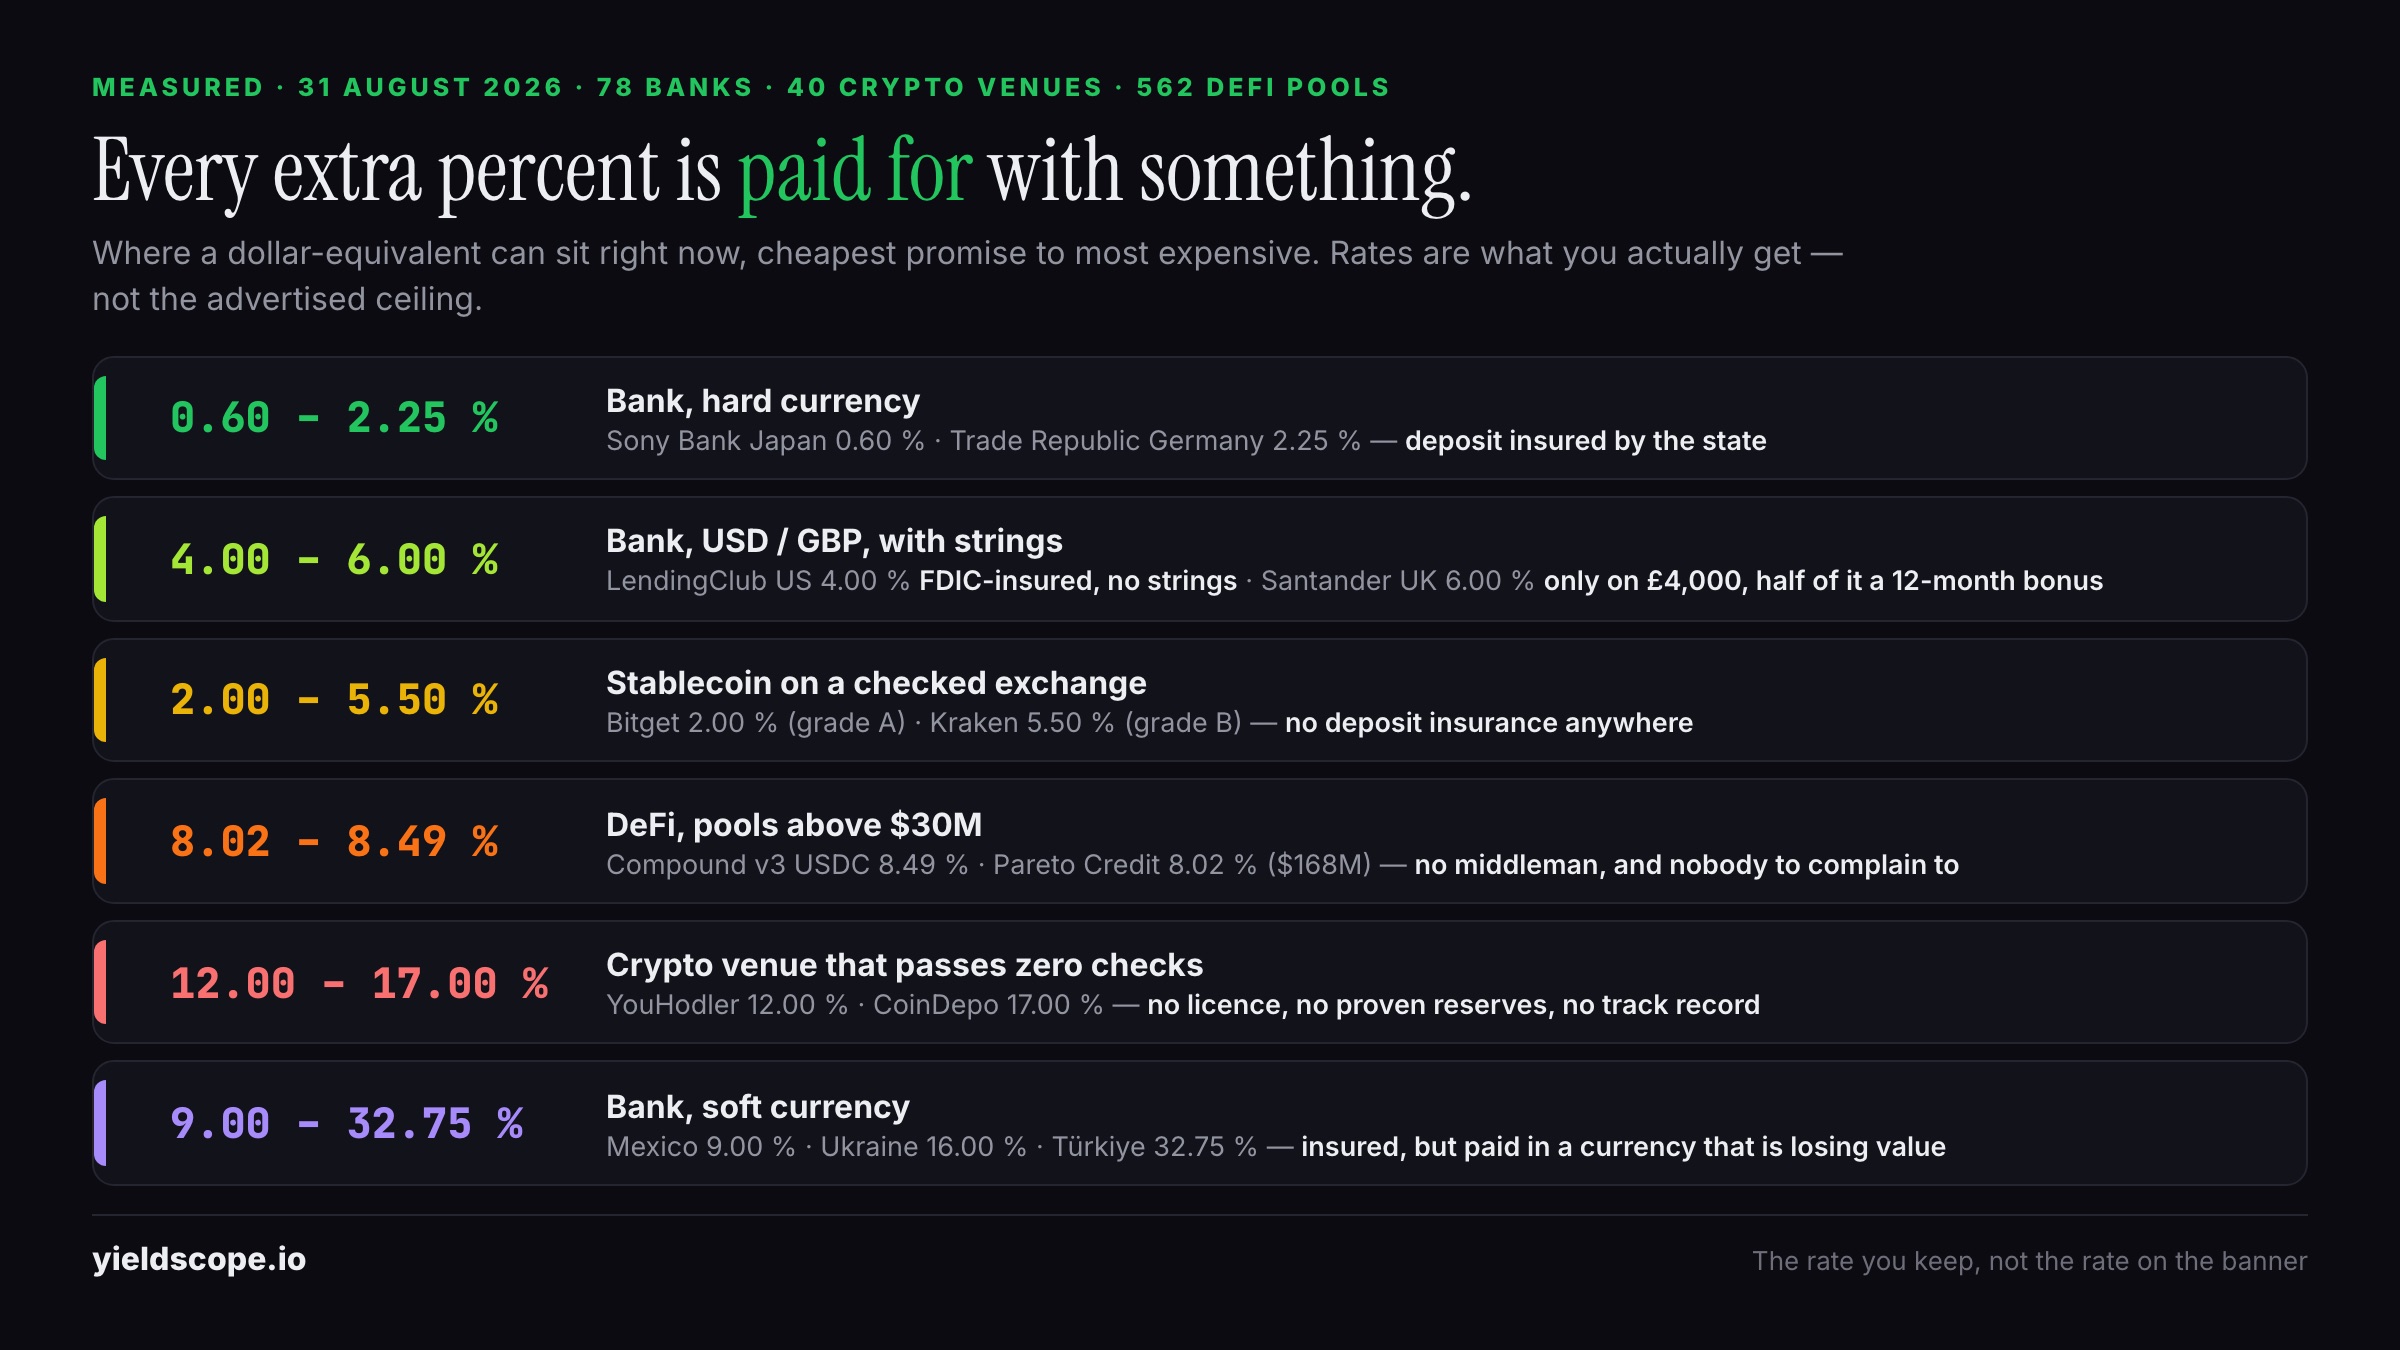
На 1 сентября 2026 года лучшая гибкая ставка по доллару в застрахованном американском банке — 4,00 % (LendingClub). Лучшая гибкая ставка по долларовому стейблкоину на площадке, проходящей 4 из 5 наших проверок безопасности, — 5,50 % (USDT на Kraken Earn). Самая высокая застрахованная государством ставка во всех наших данных — 32,75 % (DenizBank, Турция), и она выплачивается в лирах. Все числа между этими точками объясняются одним правилом: каждый лишний процент чем-то оплачен.
Есть особый вид растерянности, который накрывает любого, кто пытается ответить на простой вопрос: где держать деньги, которые в этом году не понадобятся?
Один банк даёт 0,60 %. Другой, в другой стране, — 32,75 %. Криптобиржа обещает 5,50 %. DeFi-пул — 8,49 %. Площадка, о которой вы никогда не слышали, — 17,00 %. Все эти числа настоящие, все действуют сейчас, и ни одно из них не значит то же, что остальные.
Последний месяц мы записывали их все. Каждый день одни и те же поля: сколько платит это место, на каких условиях и что будет с деньгами, если что-то пойдёт не так. Семьдесят восемь банков в девятнадцати странах. Около сорока крипто-площадок. Пятьсот шестьдесят два DeFi-пула.
Какое число мы публикуем и почему оно не совпадает с баннером
По каждому продукту мы записываем три величины: базовую ставку (что получите, ничего не делая), реалистичную (что получите при обычном поведении) и витринную (маркетинговый потолок). Всё, что ниже, — реалистичная.
Это не придирка. Santander UK рекламирует 6,00 %. Реалистичная ставка тоже 6,00 % — но только на первые £4 000, только при наличии их текущего счёта, и 2,5 процентных пункта из шести — бонус, который исчезает через двенадцать месяцев. Австралийский Ubank рекламирует 5,85 %; сюда входит приветственная надбавка 0,75 пункта для новых клиентов на четыре месяца, после чего остаётся 5,10 %.
Ни то, ни другое не ложь. Всё написано в условиях. Но рекламное число и число, которое доходит до вашего счёта, — разные величины, и сравнивать между площадками имеет смысл только второе.
1. Пол: банк в твёрдой валюте
- Sony Bank, Япония — 0,60 %
- Trade Republic, Германия — 2,25 %
- Marcus by Goldman Sachs, США — 3,40 %
- LendingClub, США — 4,00 %
Самая скучная строка таблицы и самая важная, потому что она задаёт точку отсчёта. Во всех четырёх случаях за вкладом стоит государственная система страхования — в США это $250 000 на вкладчика в одном банке. Больше ни у чего в этой статье такого нет.
Считайте 4,00 % ценой безопасного доллара и читайте каждое число выше как вопрос: чем я плачу за разницу?
2. Те же $10 000 в четырёх обёртках
Возьмите десять тысяч долларов и оставьте на год:
- LendingClub, банк США — $400 — застраховано государством
- Kraken, USDT — $550 — регулируемая биржа, но страхования вкладов нет: при крахе вы обычный кредитор
- Compound v3, USDC — $849 — компании нет вообще, только контракт, который либо работает, либо нет
- CoinDepo — $1 700 — не проходит ни одну из пяти наших проверок
В таком виде это перестаёт выглядеть четырьмя вариантами вложений и становится тем, чем является: четырьмя разными ответами на один вопрос — кто вам эти деньги должен и что вы реально сможете сделать, если их не вернут.
Сумма растёт ровно в той мере, в какой ответ становится хуже. Это не неэффективность рынка, которую можно арбитражить. Это рынок оценивает риск и делает свою работу.
3. Где держать важнее, чем что держать
Вот находка, которая удивила нас больше всего.
USDT должен быть самым неинтересным активом на свете: один доллар, всегда и везде. Но ставка за то, чтобы дать этот доллар в долг на гибких условиях, колеблется от 0,95 % до 17,00 % — и зависит только от того, где он лежит. Четырнадцать площадок, шестнадцать пунктов разброса.
Шестнадцать пунктов на стейблкоине — разрыв шире, чем между большинством классов активов. Люди тратят массу сил на выбор монеты. Данные говорят, что площадка решает больше, чем монета.
И — вот это стоит осмыслить — наша оценка безопасности этот список не сортирует.
Пять площадок в таблице имеют одинаковую оценку B, то есть каждая проходит четыре проверки из пяти. На тех же $10 000 они платят $100, $194, $251, $350 и $550 в год. Разница в пять с половиной раз при одинаковой безопасности.
При этом единственная площадка с идеальными пятью из пяти, Bitget, платит 2,00 % — ниже нескольких более рискованных соседей. По биткоину вторая площадка с идеальной оценкой даёт 0,02 %. Это два доллара в год на десять тысяч.
То есть премии за выбор безопасного варианта не существует. Скорее есть небольшой штраф. Безопасность и доходность — независимые вопросы, и сравнение, отвечающее только на один, позволяет чувствовать себя осведомлённым, упуская половину сделки. Какие именно пять проверок проходит каждая площадка — в нашей методике оценок.
4. Самая высокая застрахованная ставка в мире и почему она не то, чем кажется
Самая высокая государственно застрахованная ставка во всех наших данных — DenizBank в Турции: 32,75 %. Она совершенно реальная. Вклад застрахован. Никакого подвоха в документах нет.
Она выплачивается в лирах.
Высокая ставка в слабой валюте — не более выгодная сделка, чем низкая в твёрдой. Это цена, которую банк обязан заплатить, чтобы вы держали именно эту валюту, а не другую. Сравнивать 32,75 % в лирах нужно с турецкой инфляцией и курсом за ваш срок размещения, а не с долларовой ставкой. Та же логика — для Украины с 16,00 % и Мексики с 9,00 %. Данные по странам — на наших страницах банковских ставок.
5. Как выглядит ставка, которая не является ценой
CoinDepo платит 17,00 % по гибкому USDT — самое большое число во всём нашем крипто-наборе. Он не проходит ни одну из пяти проверок: ни лицензии, ни доказательства резервов, ни страхового фонда, ни проверяемой истории работы. Зарегистрирован в Панаме.
Но красноречивее всего другая деталь: за месяц по 27 монетам и 32 ежедневным замерам ни одна его ставка не изменилась. Ни по стейблкоинам, ни по биткоину, ни в один из дней.
Сравните со ставкой, которая действительно является ценой. OKX за этот месяц менял ставку по USDC в девять разных дней:
2,50 → 2,67 → 2,80 → 2,83 → 3,12 → 2,80 → 3,02 → 3,00 → 3,18 → 3,50
Вот так выглядит спрос на заёмные средства со стороны. Он дрейфует, откатывается, снова дрейфует, потому что где-то настоящие люди берут в долг настоящие доллары по меняющейся цене.
Число, которое не реагирует ни на что — ни на движение ставок, ни на рыночный стресс, ни по двадцати семи разным активам, — произведено не рынком кредитования. Оно назначено решением. А решение можно отменить в тот день, когда оно перестанет быть удобным.
Книг CoinDepo мы не видели и не будем делать вид, что знаем, из чего сделаны эти 17 %. Мы указываем на свойство самого числа, которое любой может проверить, записывая его ежедневно в течение месяца.
6. DeFi и ловушка одного дня
Сегодня Compound v3 платит 8,49 % по USDC. Его среднее за тридцать дней — 4,08 %.
Оба числа верны. Но только одно описывает, как будет выглядеть год. Ставки в DeFi двигаются вместе со спросом на заёмные средства час за часом, поэтому снимок одного дня — а именно из них собран почти любой список «лучших доходностей DeFi» — почти ничего не значит.
Более устойчивое сравнение в тех же данных — Pareto Credit: 8,02 % сегодня, 8,04 % как среднее за тридцать дней, в пуле на $168 млн. Вот это число, под которое можно планировать. У Compound — число, которое вы случайно застали в удачный день. Оба есть в нашей таблице DeFi-пулов вместе со средними.
А на самом верху диапазона DeFi стоит совсем другое. Пул WETH-USDC в Uniswap v3 на Base показывает 95,57 % годовых при $114 млн ликвидности. Это тоже правда — и это не вклад. Предоставление ликвидности волатильной паре означает риск непостоянных потерь: когда ETH резко двигается в любую сторону, пул перекладывает вас в проигравшую сторону, и доход от комиссий должен сначала это покрыть, прежде чем вы окажетесь в плюсе относительно простого удержания.
Это работа, а не сберегательный счёт. Годовая доходность здесь — ваша зарплата за неё, и, как любая зарплата, она может оказаться меньше, чем работа вам стоила.
7. Самый плоский угол рынка
Последнее наблюдение — оно говорит много при минимуме чисел.
Шесть из пятнадцати крупнейших криптовалют — XRP, ADA, DOGE, DOT, LINK и LTC — платят ровно 1,00 %. То же число месяц назад, то же сегодня, на той же площадке.
Шесть разных сетей, шесть разных историй, одно одинаковое число. Когда площадка оценивает риск, вы видите десятые: 3,31 %, 8,49 %, 16,54 %. Чистая 1,00 %, повторённая шесть раз, — вообще не цена. Это дефолтное значение: маленькое безопасное число, которое можно платить по чему угодно, не задумываясь.
Это ставит всю лестницу в перспективу. Обычный доллар в американском банке платит 4,00 %. Шесть крупнейших монет мира платят 1,00 %. Для большей части рынка отдавать монеты в долг — просто не тот бизнес, за который кто-то конкурирует.
Как этим пользоваться
Пять вопросов в том порядке, в каком мы бы их задавали:
- Сколько платит безопасная версия этой валюты прямо сейчас? Это ваш пол. В долларах сегодня — около 4 %.
- За что именно мне доплачивают? Валютный риск, блокировка средств, отсутствие лицензии, платный тариф или право пожаловаться регулятору. Это всегда что-то из этого списка, и это всегда что-то.
- Это ставка или потолок? Ищите «до», «на первые £4 000», «новым клиентам», «с платным тарифом». Оговорка — это и есть разница.
- В DeFi — какое среднее за тридцать дней? Не сегодняшнее число.
- Двигалась ли ставка за последний месяц? Если не двигалась вовсе и ни по одному активу — спросите, из чего она сделана. Цены двигаются. Буклеты — нет.
Ничто из этого не говорит, что делать с деньгами. Оно говорит, что вам предлагают, — а именно эту часть большинство сравнительных таблиц опускает.
Все банки, площадки и пулы выше — с расшифровкой пяти проверок по каждой площадке и полной историей ставок — в наших замерах.
Не является финансовой рекомендацией. Все ставки — переменные величины, зафиксированные на указанные даты, и могут измениться без предупреждения. Высокая доходность — плата за риск, и риск не исчезает от того, что число выглядит привлекательно.
Образовательный материал, а не финансовая или юридическая консультация. Источники — по ссылкам в тексте.