Yield
Ставка на витрине — не та ставка, что на ваших деньгах
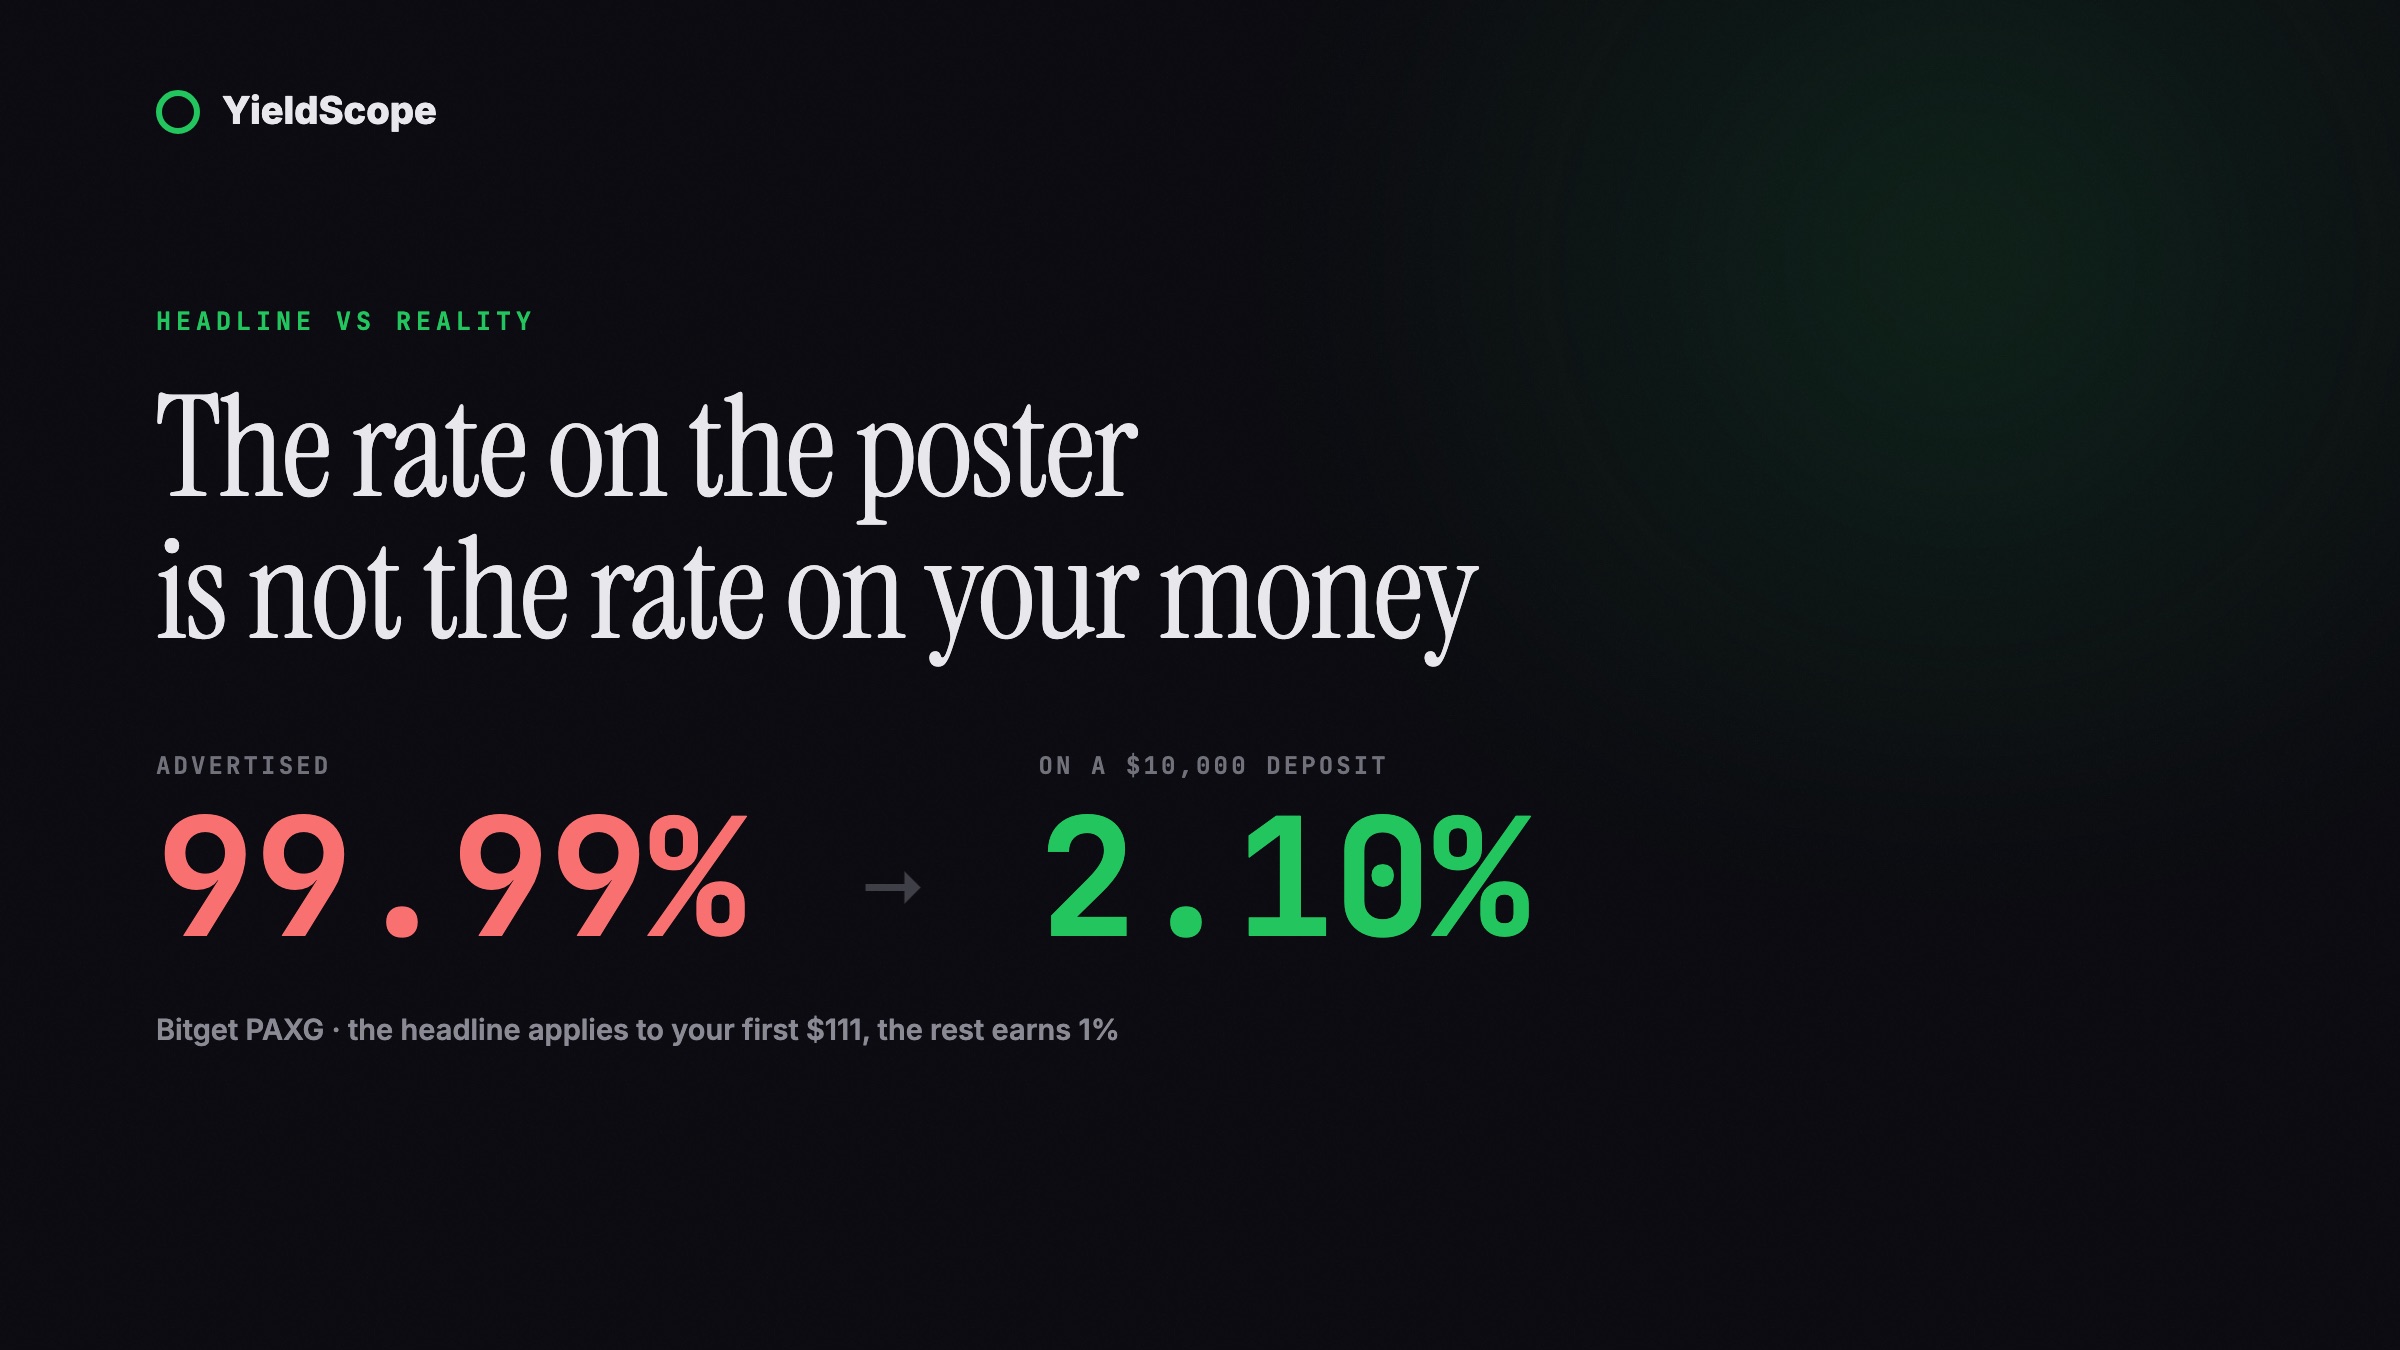
Девять из 77 накопительных счетов, которые мы ведём, по умолчанию платят почти ноль — при витрине до 5,85 %. Крипто-биржи проделывают тот же трюк через размер: 99,99 % у Bitget действуют на первые 111 долларов и превращаются в 2,10 % на депозите 10 000. Как выглядит разрыв и как прочитать витрину за десять секунд.
Девять банков в наших данных платят практически ноль, если просто открыть счёт и положить деньги. Один из них рекламирует 5,85 %. Другой рекламирует 5,5 %, а по умолчанию начисляет 0,01 %. Это не скандал — это стандартная конструкция сберегательного продукта, и крипто-биржи скопировали её один в один.
Откройте сайт почти любого банка — и увидите одно большое число. Пять целых восемьдесят пять. Четыре сорок пять. Восемнадцать. Оно стоит на первом экране, в заголовке вкладки, в рекламе, которая привела вас сюда.
Это число настоящее. И оно же для большинства открывших счёт недостижимо.
Последние месяцы мы записываем по каждому накопительному счёту не одно число, а три. Разрыв между ними — самая устойчивая находка во всём массиве.
Три числа вместо одного
По каждому банку мы фиксируем:
- База — что деньги приносят, если открыть счёт и больше ничего не делать. Без зарплаты на счёт, без плана трат, без подписки.
- Реалистичная ставка — база плюс то, что даётся за обычное поведение: зарплата приходит на этот счёт, регулярные пополнения, нормальные траты по карте.
- Витрина — число с плаката, при выполнении всех условий сразу.
Витрина не ложь. Это потолок, и чтобы до него дотянуться, обычно нужна конкретная комбинация действий, которую большинство владельцев счёта не выдержит двенадцать месяцев подряд.
По 77 накопительным счетам в 19 странах у 43 витрина выше собственной базы. Медиана базы — 2,75 %. Медиана витрины — 4,00 %.
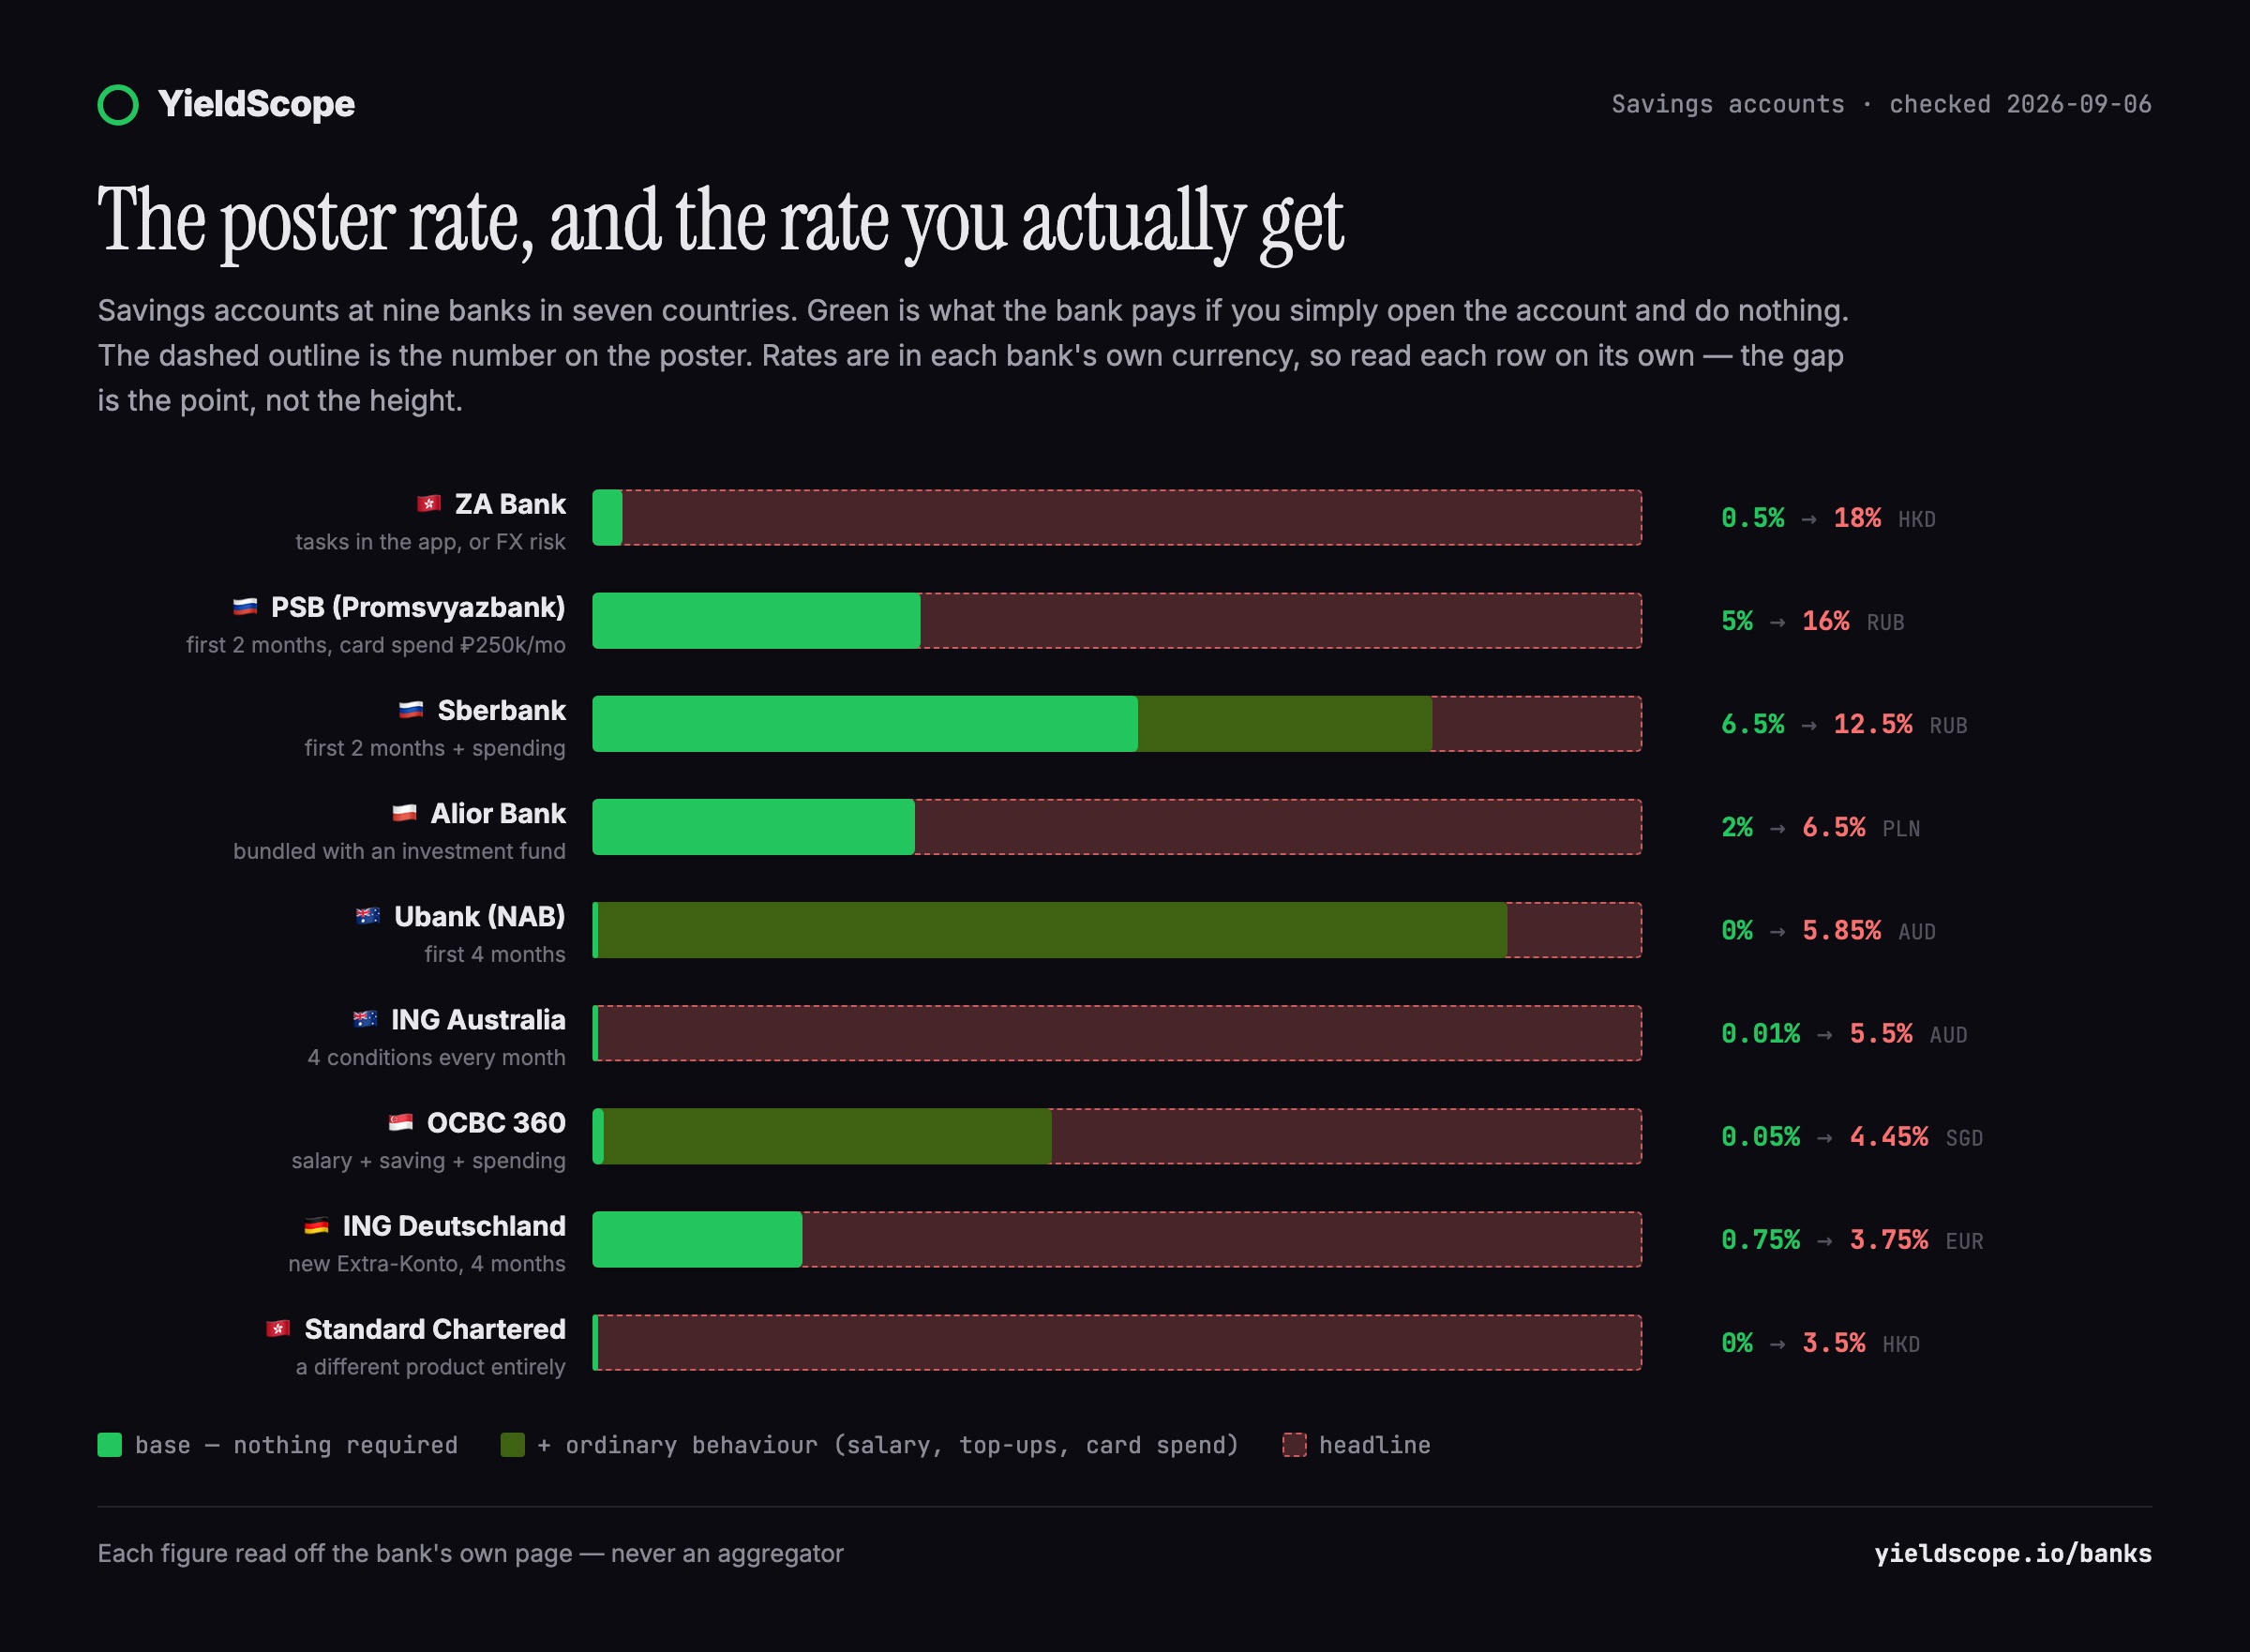
Как этот разрыв выглядит вблизи
График выше читается построчно. Ставки указаны в валюте каждого банка, поэтому сравнивать длину полос между строками бессмысленно: 18 % в гонконгских долларах и 16 % в рублях — не конкурирующие предложения. Смысл в разрыве внутри строки.
Что именно в данных:
- ING Australia рекламирует 5,5 %. По умолчанию — 0,01 %. Чтобы получить витринную цифру, нужно каждый месяц выполнить четыре отдельных условия: внести заданную сумму, совершить заданное число покупок по карте, увеличить остаток и держать связанный расчётный счёт. Пропустил одно — месяц оплачивается по умолчанию.
- Ubank (NAB) рекламирует 5,85 % и по умолчанию платит 0 %. Витрина — вводная ставка на первые четыре месяца.
- Standard Chartered Hong Kong рекламирует 3,5 % и платит 0 % на самом накопительном счёте. Эти 3,5 % относятся к совершенно другому продукту.
- ZA Bank рекламирует 18 % при базе 0,5 %. Чтобы добраться, нужно выполнять игровые задания в приложении, поймать акцию или согласиться на валютный риск по вкладу в иностранной валюте.
- Alior Bank рекламирует 6,5 % при базе 2 %. Повышенная ставка доступна только в связке с покупкой паёв инвестиционного фонда — то есть часть денег перестаёт быть вкладом вообще.
Есть и вторая, более тихая находка. У 53 банков из 77 реалистичная ставка в точности равна базе. Обычное поведение — зарплата на счёт, траты по карте, ежемесячные пополнения — не даёт ничего. Условия витрины формулируются не как «веди себя нормально», а как «веди себя вот так конкретно» или «купи вот этот второй продукт».
Почему валюта важнее самого числа
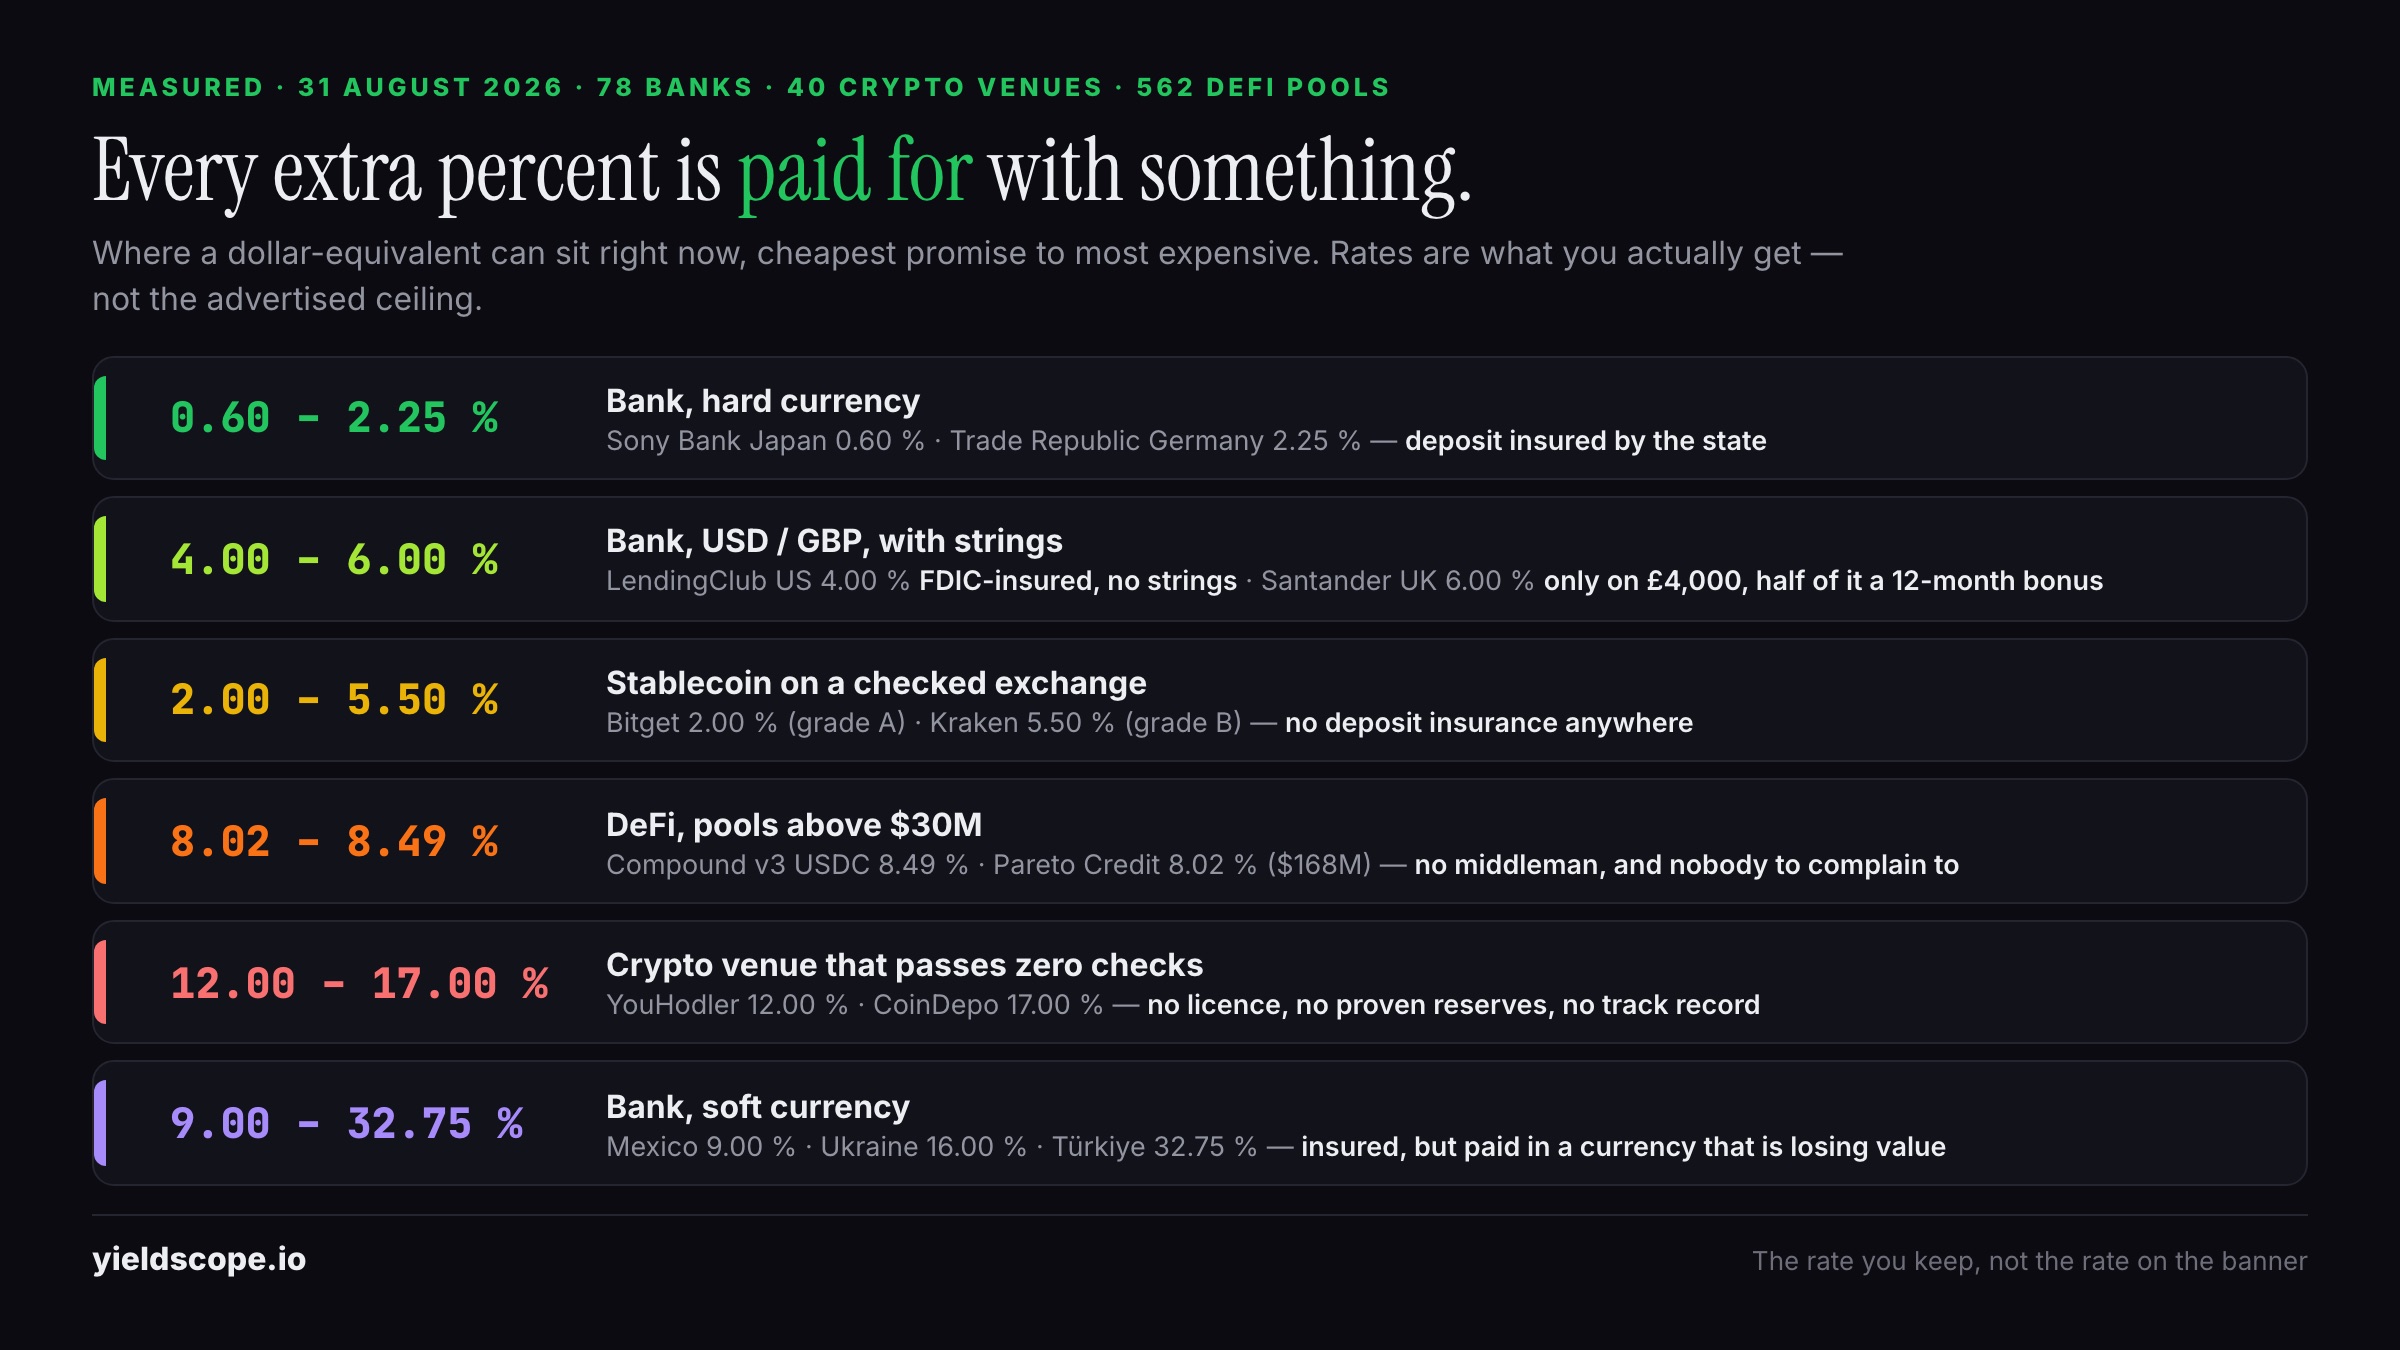
Турция заслуживает отдельного абзаца. Enpara.com рекламирует 37 % и платит 27 % по умолчанию — по меркам этой статьи поразительно честно: база составляет три четверти витрины.
Но оба числа в лирах. Высокая номинальная ставка в валюте, которую съедает инфляция, — это не щедрость, а компенсация. Реальная доходность может оказаться нулевой или отрицательной. Поэтому мы никогда не ранжируем банки разных стран по одной только ставке, и поэтому график выше просит читать каждую строку отдельно.
Крипто-биржи делают то же самое, но иначе
Банк прячет витрину за поведением. Биржа — за размером.
Механика — ступенчатая лестница: рекламируемая ставка действует на первый кусок депозита, а всё, что выше, начисляется по базе. Кусок часто крошечный.
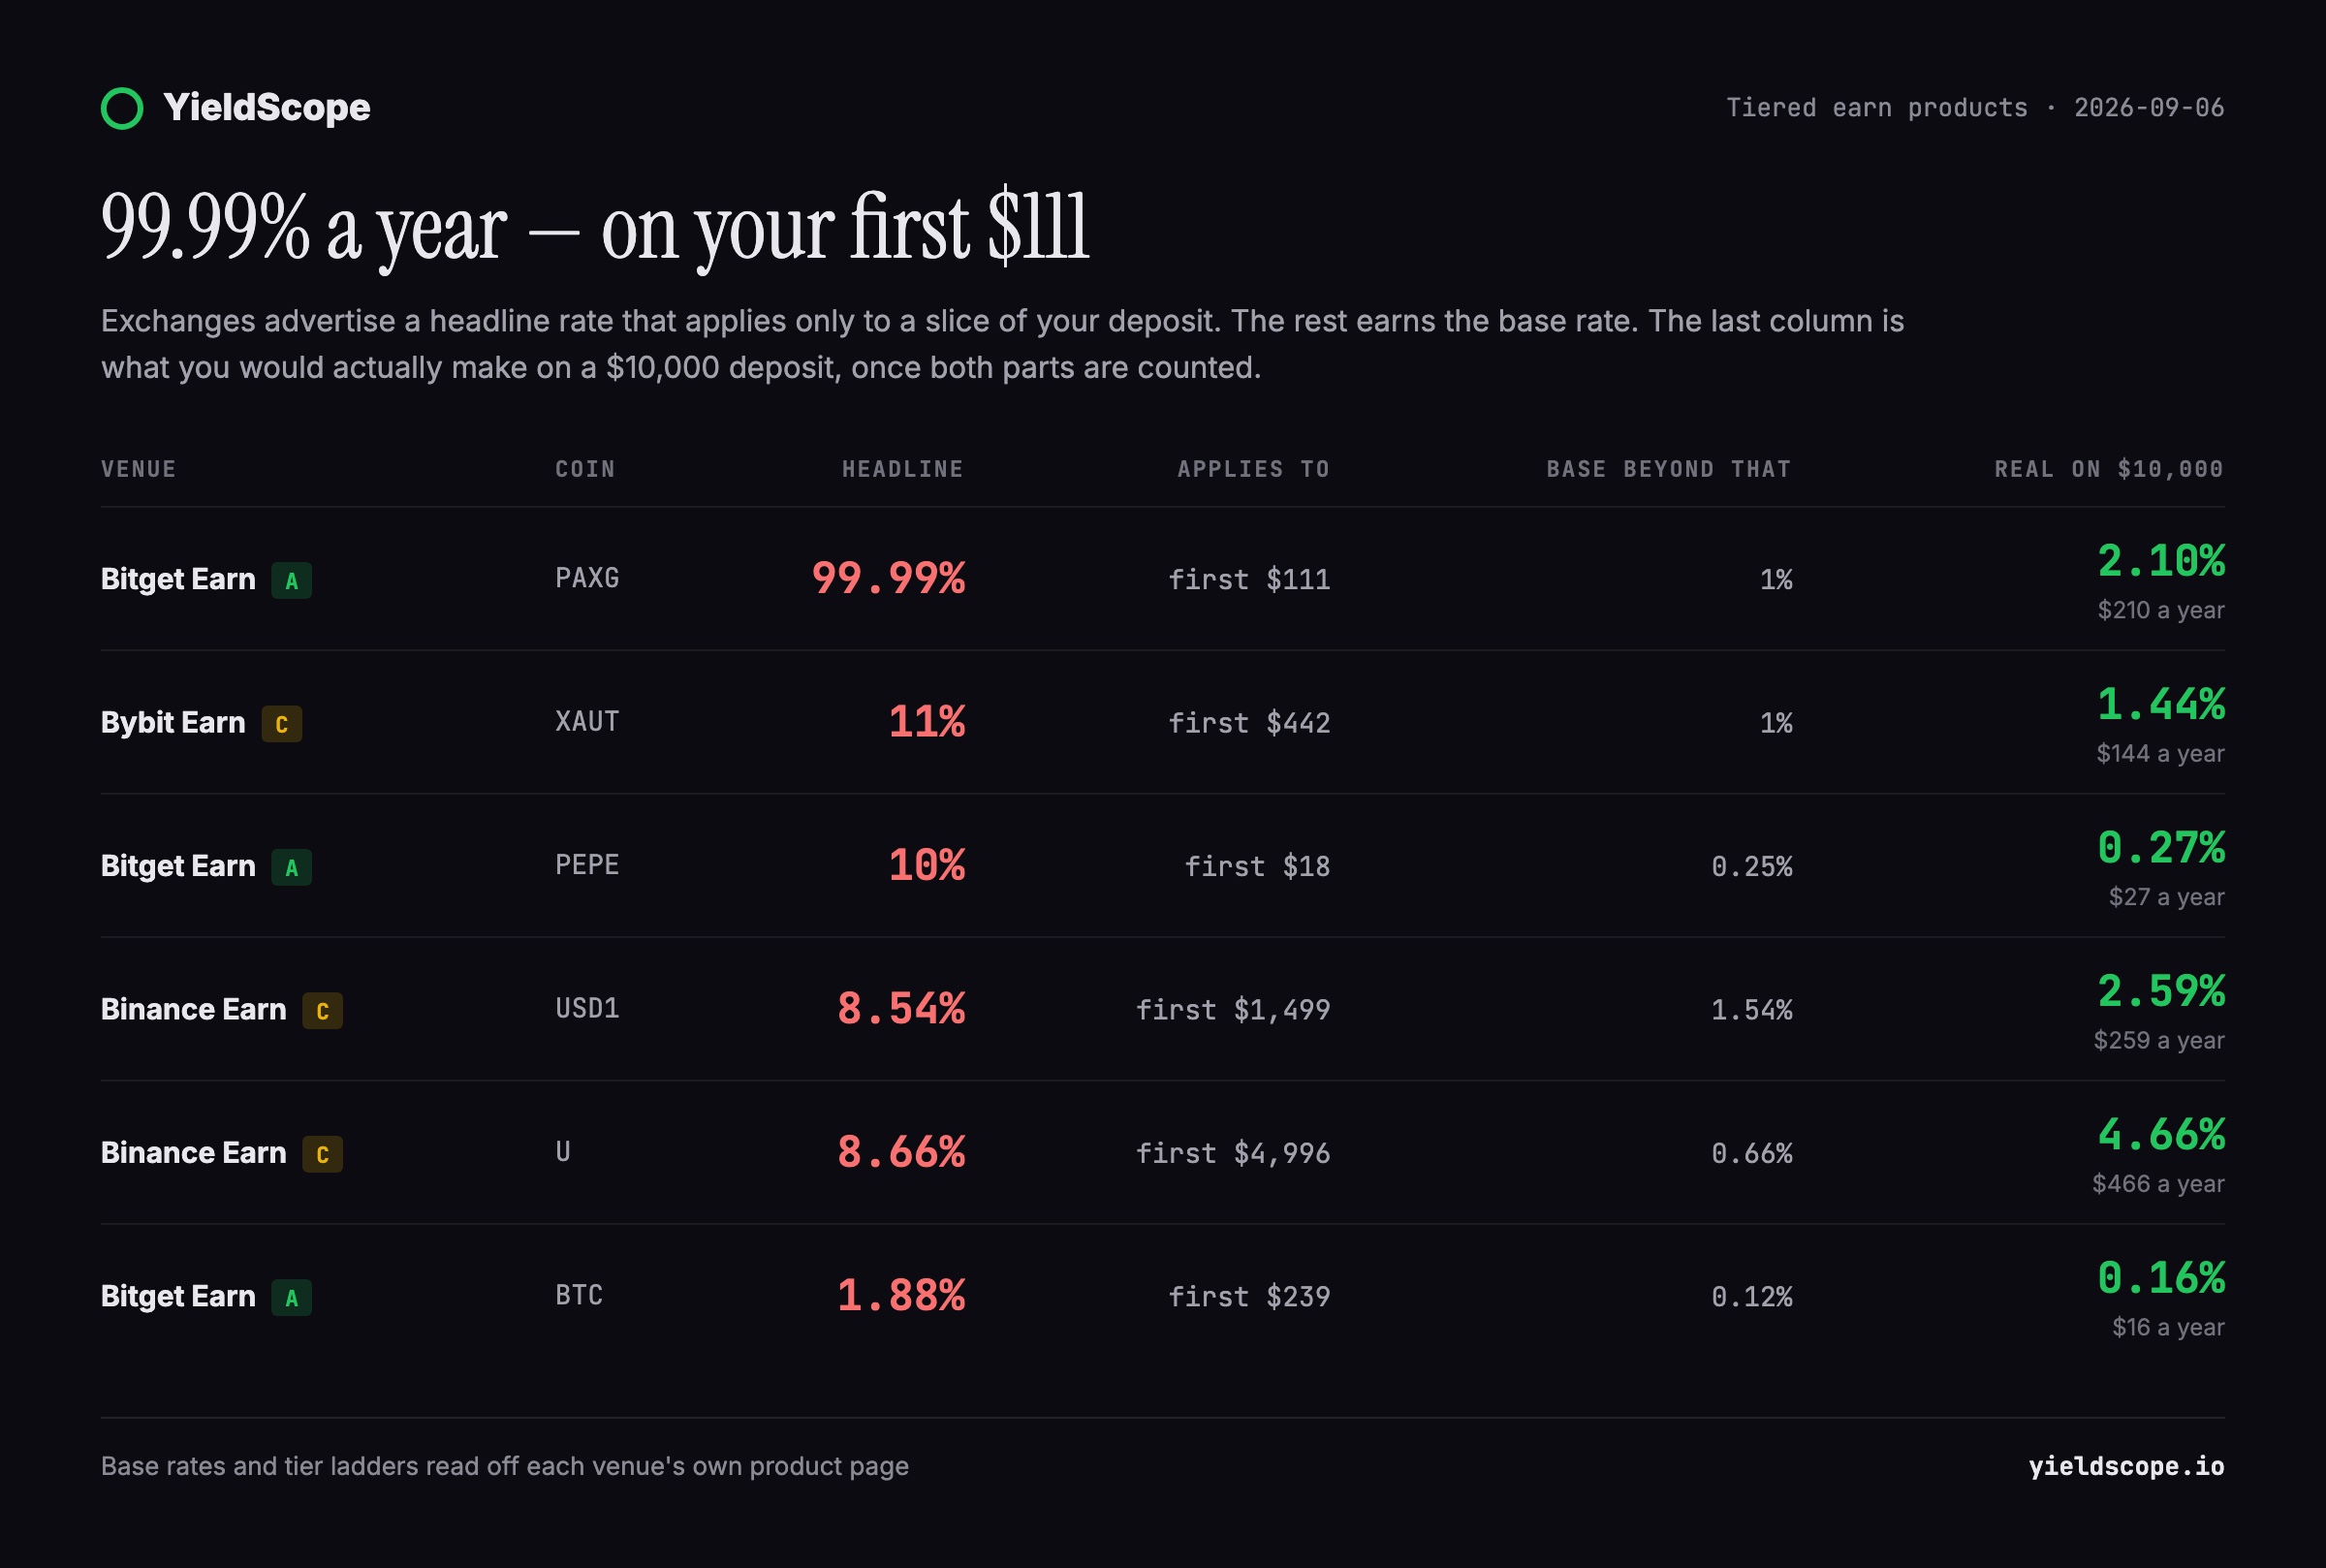
Bitget рекламирует 99,99 % годовых на PAXG, токен, обеспеченный золотом. Ставка действует на первые 0,025 PAXG — примерно 111 долларов по текущей цене золота. Всё сверх этого получает 1 %.
Положите 10 000 долларов, и арифметика становится безжалостной: 111 долларов под 99,99 % принесут за год около 111 долларов, а оставшиеся 9 889 под 1 % — ещё 99. Итого примерно 210 долларов, то есть 2,10 % на весь депозит.
Та же конструкция в других местах:
- Bitget PEPE — витрина 10 %, действует на первые 18 долларов, дальше база 0,25 %. На депозите 10 000 выходит 0,27 %.
- Bybit XAUT — витрина 11 %, действует на первые 442 доллара, дальше 1 %. Реальный результат: 1,44 %.
- Binance USD1 — витрина 8,54 %, действует на первые 1 499 долларов, дальше 1,54 %. Реальный результат: 2,59 %.
- Binance U — витрина 8,66 %, действует на первые 4 996 долларов, дальше 0,66 %. Реальный результат: 4,66 %.
Последний случай самый интересный. Квота у Binance достаточно велика, чтобы под повышенную ставку попала половина депозита, поэтому 8,66 % превращаются в 4,66 %, а не схлопываются почти до базы. Итог определяет размер квоты, а не размер витрины.
Обратите внимание и на грейды безопасности в той таблице. Bitget проходит все пять наших проверок и имеет A. Ступенчатая механика — не признак опасной площадки: солидные биржи пользуются ею так же буднично, как солидные банки.
Крайний случай: витрина над пустотой
Crypto.com сейчас публикует потолки «до 1,5 %» по BTC и «до 1 %» по ETH для гибкого размещения. Их собственный калькулятор для USDC на всех уровнях подписки возвращает 0,00 %.
Гибкая ставка равна нулю. Любое ненулевое число требует платного плана от 6,99 доллара в месяц плюс фиксированного срока. Поэтому мы не публикуем по этой площадке ни одного продукта: ноль — не та ставка, которую стоит показывать, а потолок — вообще не ставка.
Как прочитать ставку за десять секунд
Банк это или биржа — три вопроса раздевают витрину до того, чего она стоит:
- Что я получу, не делая ничего? Если на странице этого нет, ответ обычно сильно ниже витрины. Ищите формулировки «до», «вплоть до», «при выполнении квалифицирующих условий».
- На какую часть моих денег распространяется эта ставка? Ставка на первые 111 долларов — погрешность округления для реального депозита. Ставка на первые 100 000 — настоящее предложение.
- Сколько это длится? Вводные ставки на первые два-четыре месяца — самая частая форма разрыва. Спросите, чем станет ставка на пятый месяц.
Если ответа на странице нет, он есть на другой странице того же сайта — и площадка сама выбрала, на какую вы попадёте.
Наше правило
Мы публикуем базовые ставки. Когда площадка предлагает лестницу тиров, мы записываем её рядом с базой, чтобы калькулятор мог пересчитать доход на вашу сумму, но ведущее число — то, что получает обычный депозит.
Мы не публикуем нули и не выдаём потолки за ставки. Каждая цифра взята со страницы самой площадки или самого банка, никогда — с агрегатора ставок: агрегаторы систематически показывают верхний тир, потому что большее число лучше конвертирует.
Все банки, которые мы ведём, со всеми тремя числами — на странице банков, а все крипто-площадки с грейдом безопасности — в рейтинге надёжности.
Ставки плавающие и проверены на дату, указанную на каждом графике. Не является финансовой рекомендацией.
Образовательный материал, а не финансовая или юридическая консультация. Источники — по ссылкам в тексте.